
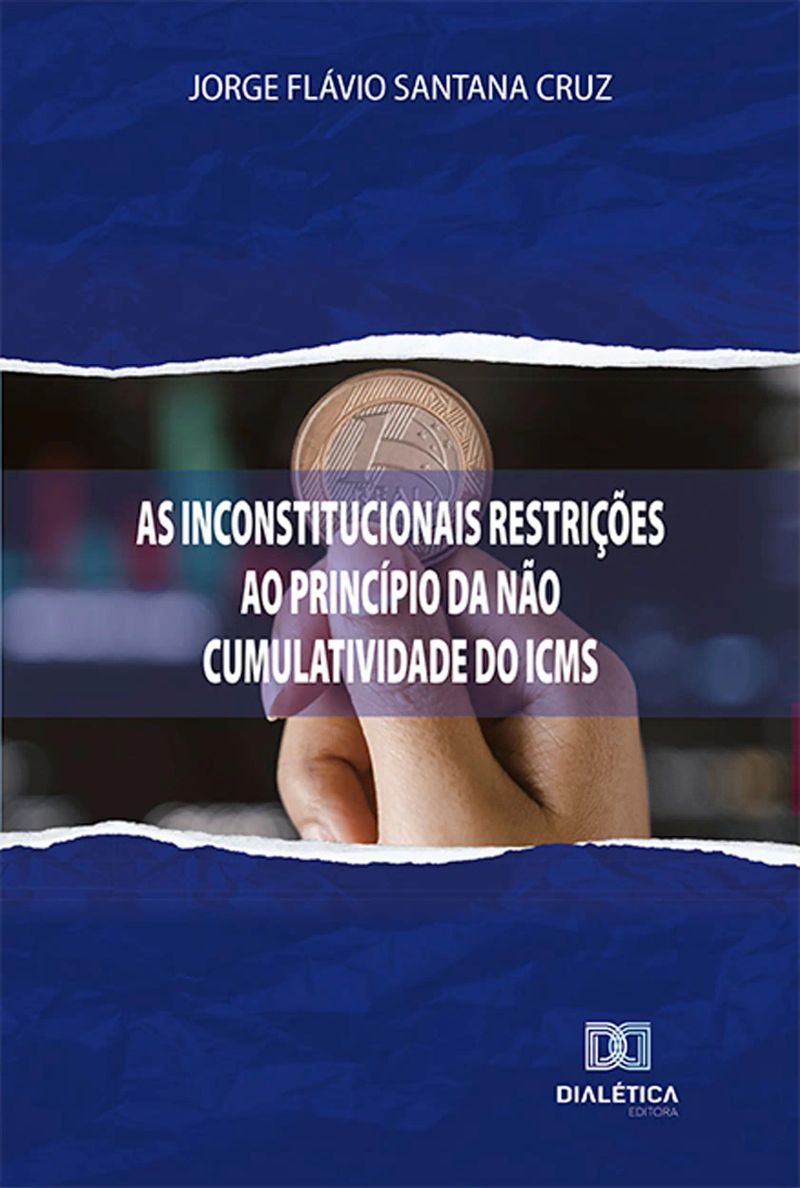
As inconstitucionais restrições ao princípio da não cumulatividade do ICMS
By Jorge Flávio Santana Cruz


Length6h 6m
About this audiobook
A presente pesquisa tem como objetivo analisar as inconstitucionais restrições ao princípio constitucional da não cumulatividade do ICMS nas operações mercantis. Investiga a origem, a constitucionalização do princípio, os conflitos entre as restrições previstas na Constituição Federal de 1988 e a legislação infraconstitucional impostas pelo legislador ordinário que visam apenas privilegiar a arrecadação dos entes tributantes em detrimento do direito constitucional e dos limites impostos pelo legislador constituinte, restringindo a circulação de riquezas, se afastando da justiça tributária e social em completa violação dos direitos e garantias fundamentais dos contribuintes previstos na Constituição. Para estruturar a pesquisa qualitativa com base em fontes documentais, foram sistematizadas e analisadas as disputas para a constitucionalização da tributação na Constituição Federal de 1988; as normas de competências tributárias; os princípios relacionados à não cumulatividade; a regra matriz de ICMS; a legislação federal e do Estado de Sergipe e os regimes tributários mais comuns que suscitam as lides nos tribunais, com a finalidade demonstrar algumas modalidades de violação dos limites encartados na Constituição Federal de 1988. Vale ressaltar que este trabalho não pretende esgotar o tema, considerando a amplitude de possibilidades de restrições inconstitucionais ao princípio da não cumulatividade do ICMS que possam surgir nas diferentes legislações estaduais.
Audiobook details
GenrePolitics and Government
Length6 hrs 6 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateJul 19, 2021
LanguagePortuguese
Table of contents
1DEDICATÓRIA
21. INTRODUÇÃO
32. A TRIBUTAÇÃO NA CONSTITUIÇÃO FEDERAL DE 1988
42.1 AS NORMAS DE COMPETÊNCIA TRIBUTÁRIA
52.2 OS PRINCÍPIOS TRIBUTÁRIOS CONSTITUCIONAIS
Show all chaptersShow less
62.3 PRINCÍPIO REPUBLICANO E TRIBUTAÇÃO
72.4 O PRINCÍPIO FEDERATIVO E TRIBUTAÇÃO
82.5 REGRA MATRIZ DO ICMS
93. PRINCÍPIO DA NÃO CUMULATIVIDADE
103.1 A NÃO CUMULATIVIDADE NA CONDIÇÃO DE PRINCÍPIO CONSTITUCIONAL
113.2 O PRINCÍPIO DA NÃO CUMULATIVIDADE E O ICMS
123.3 O DIREITO À RESTITUIÇÃO E À COMPENSAÇÃO DO ICMS
134. AS EXCEÇÕES CONSTITUCIONAIS A NÃO CUMULATIVIDADE DO ICMS
144.4 O CRÉDITO PRESUMIDO E A NÃO CUMULATIVIDADE
154.5 O SISTEMA DO REGIME MONOFÁSICO DO ICMS
164.6 O REGIME DA SUBSTITUIÇÃO TRIBUTÁRIA DO ICMS
174.7 O SIMPLES NACIONAL E O PRINCÍPIO DA NÃO CUMULATIVIDADE
185. CONCLUSÃO
Mitologia SoviéticaThiago Braga8h 44m4.8 (539)$9 · $0.00
Dos Delitos E Das PenasCesare Beccaria E Alexandre Zanca Bacich4h 49m4.5 (1.3K)$7 · $0.00
Sobre a liberdadeStuart Mill8h 7m4.3 (4.9K)$7 · $0.00
A arte da guerraNicolau Maquiavel9h 47m4.1 (16.4K)$12 · $0.00
Brasil: mito fundador e sociedade autoritáriaMarilena Chaui4h 10m3.7 (40)$3 · $0.00
Conversas sobre política para todos os temposRubem Alves3h 37m$4 · $0.00
Irmãs do inhamebell hooks7h 38m4.7 (3.6K)$9 · $0.00
Os Tentáculos Malignos Da Esquerda BrasileiraO Historiador2h 36m4.7 (1K)$6 · $0.00
O Que Todo Revolucionário Deve Saber Sobre A RepressãoVictor Serge - Tradução Thaelman Carlos4h 31m4.7 (297)$7 · $0.00
Atrás Da MuralhaSol Soares3h 3m4.6 (2.5K)$5 · $0.00
ArgentumMarcos Araújo4h 56m4.5 (2.7K)$12 · $0.00
Constituição FederalUnknown Author25h 23m4.5 (6.9K)$8 · $0.00
Criminologia - Teoria e PráticaPaulo Sumariva13h 35m4.6 (364)$20 · $0.00
Por que o Brasil é um país atrasado?Luiz Philippe de Orleans e Bragança9h 39m4.5 (1.5K)$6 · $0.00
Curso de Direito ConstitucionalCurso de Direito Constitucional:10h 43m4.5 (362)$17 · $0.00
O diálogo possívelFrancisco Bosco12h 49m4.4 (1.4K)$17 · $0.00
A Alma Do Homem Sob O Socialismo.Professor Doutor Fernando Antonio Dal Piero3h 39m4.4 (566)$7 · $0.00
Islã, Autoritarismo e SubdesenvolvimentoAhmet T. Kuru14h 35m4.4 (557)$19 · $0.00
A Arte Da GuerraJadir Vieira5h 34m4.2 (13K)$8 · $0.00
A hora dos predadores (do mesmo autor de Os engenheiros do caos e Mago do Kremlin)Giuliano da Empoli3h 26m4.2 (6.8K)$8 · $0.00
You may also like

Negociação Coletiva como instrumento de flexibilização das condições de trabalhoViviane Herbst Padilha May4h 59m$17 · $0.00

Política de Desenvolvimento Portuário BrasileiroCassia Bömer Galvão20h 20m$32 · $0.00
A riqueza das nações - vol. 2Adam Smith21h 32m4.7 (123)$20

Democracia e Jurisdição ConstitucionalAlessandro Batista Braga4h 29m$12 · $0.00

A gratuidade e a ordem constitucional brasileiraAline Fatima Morelatto11h 10m$14 · $0.00
O novo direito bancário civil e processual civil constitucionalAlan Rodrigues da Motta2h 16m$15 · $0.00
A península - ao acasoEça de Queirós18m$2 · $0.00

Arquitetura em TransformaçãoEverton Madeira de Souza4h 54m$25 · $0.00
Golpe Ou Impeachment: Debates Sobre A Deposição De Dilma RousseffElói Martins Senhoras (organizador)5h 12m$8 · $0.00

Entre a cruz, a flecha e a espadaJordan Lima Perdigão4h 53m$12 · $0.00
Moderno Dicionário De EconomiaHélio Ricardo Moraes Cabral15h 55m$6 · $0.00

América Da Conquista À IndependênciaRuben Ygua3h 54m$8 · $0.00

Inadmissibilidade das provas obtidas mediante ofensa à integridade física e moral da pessoaLuis Carlos Simionato Junior4h 54m$12 · $0.00
Direito à assistência jurídica gratuita e integralSílvia Leiko Nomizo5h 21m$9 · $0.00

Erro Grosseiro e ResponsabilidadeSandro Rafael Matheus Pereira6h 45m$13 · $0.00
Pluralismo do Direito do Trabalho - 3ª Ed - 2025Sérgio Pinto Martins6h 50m$16 · $0.00

Multidimensionalidade, perspectiva e processoSabrina Henrique Almeida Dall'Acqua7h 2m$17 · $0.00
Propriedade IntelectualLetícia Arrosi14h 49m$16 · $0.00
A pactuação de compromisso arbitral nos contratos individuais de trabalhoPlacídio Ferreira da Silva5h 13m$20 · $0.00
Teoria Geral Do EstadoGenesio Vivanco Solano Sobrinho6h 18m$5 · $0.00