
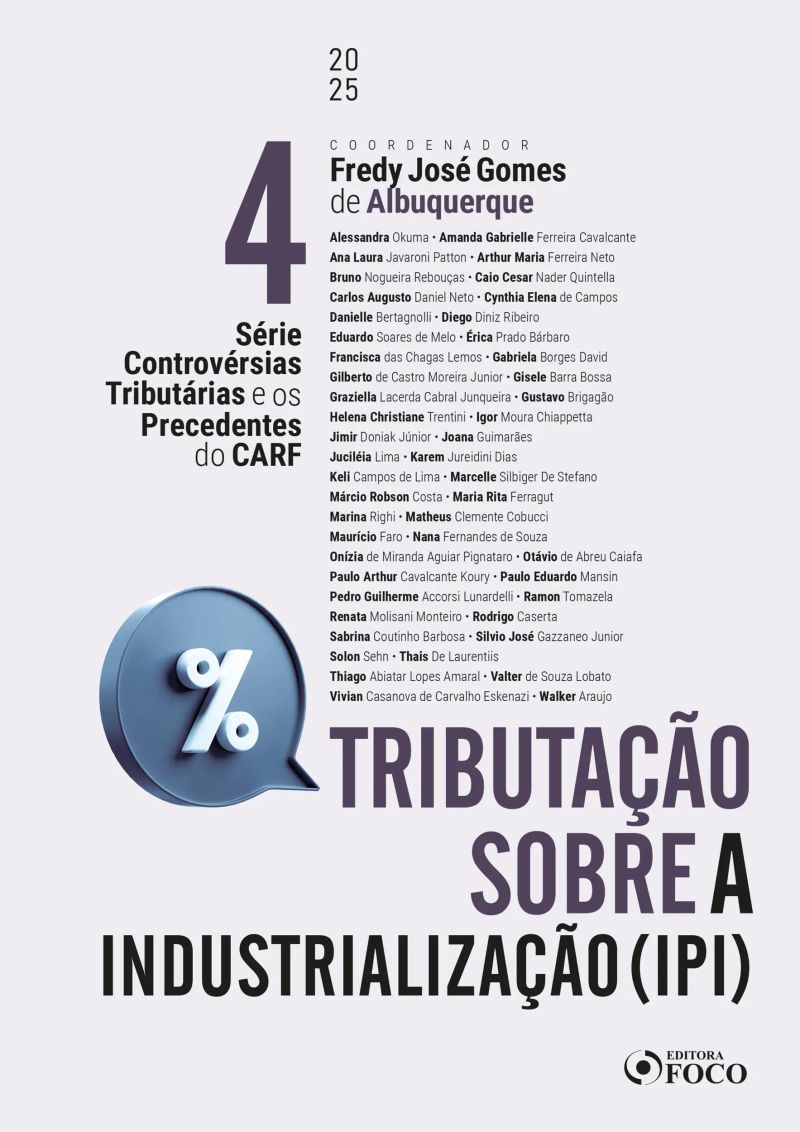
IPI Tributação sobre a Industrialização - 1ª Ed - 2025 - Volume 4
Controvérsias Tributárias e os Precedentes do CARFBy Fredy José Gomes de Albuquerque


Length32h 26m
About this audiobook
Essa série de livros que trata das Controvérsias Tributárias e os Precedentes do CARF, pretendendo abordar temas discutidos pela corte de julgamento de Processos Administrativos Tributários Federais, segmentados em volumes que têm como objeto áreas específicas da Tributação, sendo o primeiro deles dedicado à Tributação Sobre a Renda, com ênfase no IRPJ e CSLL, o segundo sobre o PIS e COFINS, o terceiro sobre o Simples Nacional e o quarto sobre o IPI, onde residem sensíveis problemas relacionados a planejamento tributário.
Porquanto tratarem de temas que exigem verticalização de análise, aprofundamento da reflexão jurídica e alta especialização técnica, as obras são escritas em coautoria majoritária de Conselheiros e Conselheiras do CARF, atuais e antigos, e também por Professores Doutores convidados para compô-las, abrindo-se espaço, também, a jovens talentos da Academia, pretendendo-se contribuir com temas relevantes, debates propositivos e soluções aos questionamentos decorrentes de precedentes produzidos naquele Colegiado.
Coordenador Fredy José Gomes de Albuquerque
Autores
Alessandra Okuma
Amanda Gabrielle Ferreira Cavalcante
Ana Laura Javaroni Patton
Arthur Maria Ferreira Neto
Bruno Nogueira Rebouças
Caio Cesar Nader Quintella
Carlos Augusto Daniel Neto
Cynthia Elena de Campos
Danielle Bertagnolli
Diego Diniz Ribeiro
Eduardo Soares de Melo
Érica Prado Bárbaro
Francisca das Chagas Lemos
Gabriela Borges David
Gilberto de Castro Moreira Junior
Gisele Barra Bossa
Graziella Lacerda Cabral Junqueira
Gustavo Brigagão
Helena Christiane Trentini
Igor Moura Chiappetta
Jimir Doniak Júnior
Joana Guimarães
Juciléia Lima
Karem Jureidini Dias
Keli Campos de Lima
Marcelle Silbiger De Stefano
Márcio Robson Costa
Maria Rita Ferragut
Marina Righi
Matheus Clemente Cobucci
Maurício Faro
Nana Fernandes de Souza
Onízia de Miranda Aguiar Pignataro
Otávio de Abreu Caiafa
Paulo Arthur Cavalcante Koury
Paulo Eduardo Mansin
Pedro Guilherme Accorsi Lunardelli
Ramon Tomazela
Renata Molisani Monteiro
Rodrigo Caserta
Sabrina Coutinho Barbosa
Silvio José Gazzaneo Junior
Solon Sehn
Thais De Laurentiis
Thiago Abiatar Lopes Amaral
Valter de Souza Lobato
Vivian Casanova de Carvalho Eskenazi
Walker Araujo
Audiobook details
GenrePolitics and Government, Business and Economics
Length32 hrs 26 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateJul 30, 2025
LanguagePortuguese
Table of contents
1SOBRE O COORDENADOR
2PREFÁCIO
3APRESENTAÇÃO
4O CONCEITO DE SIMULAÇÃO E A RELEVÂNCIA DAS PROVAS: OS CASOS DA FLEXTRONICS
5DA INVALIDADE DE NORMAS INFRALEGAIS QUE LIMITAM O RESSARCIMENTO DOS CRÉDITOS FISCAIS DE IPI
Show all chaptersShow less
6A ATIVIDADE DE IMPRESSÃO 3D E O CONFLITO DE COMPETÊNCIA ENTRE União FEDERAL (IPI) E MUNICÍPIOS (ISS)
7A PERSISTENTE CELEUMA E CONTENCIOSO SOBRE A CLASSIFICAÇÃO FISCAL DOS KITS DE CONCENTRADOS PARA ELABORAÇÃO DE BEBIDAS NÃO ALCOÓLICAS
8A LEI 14.395/22 E A DISCUSSÃO DO CONCEITO DE PRAÇA PARA O IPI: INTERPRETAÇÃO OU INOVAÇÃO?
9VALOR TRIBUTÁVEL MÍNIMO: SEGURANÇA JURÍDICA NA APURAÇÃO DO IPI
10CRÉDITO PRESUMIDO DE IPI E EMPRESAS EXPORTADORAS: RECEITA TRIBUTÁVEL PELO PIS/COFINS OU RENÚNCIA FISCAL?
11O IPI E O CONCEITO RESTRITIVO DE PRODUTOS INTERMEDIÁRIOS
12APLICAÇÃO DA SUSPENSÃO PREVISTA NO ART. 29 DA LEI 10.637/2002 A ESTABELECIMENTO EQUIPARADO A INDUSTRIAL
13INCIDÊNCIA DO IPI NO DESEMBARAÇO ADUANEIRO DE BEM INDUSTRIALIZADO: APLICAÇÃO DO RE 946.648 (TEMA 906) PELO CONSELHO ADMINISTRATIVO DE RECURSOS FISCAIS (CARF)
14A NÃO INCIDÊNCIA DO IPI NA INDUSTRIALIZAÇÃO ENCOMENDADA POR CONSUMIDOR FINAL
15A JURISPRUDÊNCIA DO CARF NA DEFINIÇÃO DO CONCEITO DE “PRAÇA” PARA DETERMINAÇÃO DO VALOR TRIBUTÁVEL MÍNIMO NO IPI E O PAPEL INTERPRETATIVO DA LEI 14.935/2022
16CRÉDITO PRESUMIDO DE IPI PARA O SETOR AUTOMOTIVO: INTERPRETAÇÃO DO ARTIGO 56 DA MEDIDA PROVISÓRIA 2.158-35
17CRÉDITO BÁSICO DE IPI VINCULADO À AQUISIÇÃO DE INSUMOS EMPREGADOS NA FABRICAÇÃO DE PRODUTOS NÃO TRIBUTADOS E A SÚMULA 20 DO CARF
18IPI E A ZONA FRANCA DE MANAUS PÓS EC 132/23
19DIÁLOGOS ENTRE STJ E CARF A RESPEITO DO CRÉDITO BÁSICO DE IPI: O CASO DAS PEÇAS E PARTES DE MÁQUINAS COM DESGASTE DIRETO EM AÇÃO SOBRE O PRODUTO INDUSTRIALIZADO
20ASPECTOS CONTROVERTIDOS NO CARF SOBRE A SUSPENSÃO DE IPI
21INTERPOSIÇÃO FRAUDULENTA DE TERCEIROS À LUZ DA JURISPRUDÊNCIA DO CARF
22A INTERPOSIÇÃO FRAUDULENTA NA IMPORTAÇÃO E A QUEBRA DA CADEIA DE RECOLHIMENTO DO IPI
23O CASO PHILIPS E A IMPORTÂNCIA DA INTERPRETAÇÃO RESTRITIVA DO “EX-TARIFÁRIO” NO ÂMBITO DO CARF
24A MANUTENÇÃO DO VELHO IPI E A INSTITUIÇÃO DO NOVO IMPOSTO SELETIVO À LUZ DA REFORMA TRIBUTÁRIA
25A SUSPENSÃO DO IPI E OS ESTABELECIMENTOS EQUIPARADOS A INDUSTRIAIS
26A JURISPRUDÊNCIA DO CARF VERSUS O CONCEITO DE “PRAÇA” DA LEI 14.395/2022 PARA FINS DE DETERMINAÇÃO DO VALOR TRIBUTÁVEL MÍNIMO – “VTM”
27CONCEITO DE PRAÇA PARA CÁLCULO DO VALOR TRIBUTÁVEL MÍNIMO DO IPI – NATUREZA INTERPRETATIVA DA LEI 14.395/2022
28DEBATE EM TORNO DO CRÉDITO PRESUMIDO DE IPI NA BASE DE CÁLCULO DAS CONTRIBUIÇÕES SOCIAIS
29HIPÓTESE DE INCIDÊNCIA DO iMPOSTO SOBRE PRODUTOS INDUSTRIALIZADOS
30NÃO CUMULATIVIDADE DO IPI E A INDÚSTRIA SIDERÚRGICA: O ATRASO QUE EMPERRA O PAÍS
31A LEI 14.395/2022 E A EVOLUÇÃO DO CONCEITO DE “PRAÇA DO REMETENTE” PARA FINS DE DETERMINAÇÃO DO VALOR TRIBUTÁVEL MÍNIMO (“VTM”)
32AUTONOMIA DOS ESTABELECIMENTOS NO IPI E A JURISPRUDÊNCIA NO CARF
More from Fredy José Gomes de Albuquerque
Mitologia SoviéticaThiago Braga8h 44m4.8 (539)$9 · $0.00
Dos Delitos E Das PenasCesare Beccaria E Alexandre Zanca Bacich4h 49m4.5 (1.3K)$7 · $0.00
Sobre a liberdadeStuart Mill8h 7m4.3 (4.9K)$8 · $0.00
A arte da guerraNicolau Maquiavel9h 47m4.1 (16.4K)$12 · $0.00
Brasil: mito fundador e sociedade autoritáriaMarilena Chaui4h 10m3.7 (40)$3 · $0.00
Conversas sobre política para todos os temposRubem Alves3h 37m$4 · $0.00
Irmãs do inhamebell hooks7h 38m4.7 (3.6K)$9 · $0.00
Os Tentáculos Malignos Da Esquerda BrasileiraO Historiador2h 36m4.7 (1K)$6 · $0.00
O Que Todo Revolucionário Deve Saber Sobre A RepressãoVictor Serge - Tradução Thaelman Carlos4h 31m4.7 (297)$7 · $0.00
Atrás Da MuralhaSol Soares3h 3m4.6 (2.5K)$5 · $0.00
Constituição FederalUnknown Author25h 23m4.5 (6.9K)$8 · $0.00
Criminologia - Teoria e PráticaPaulo Sumariva13h 35m4.6 (364)$20 · $0.00
Por que o Brasil é um país atrasado?Luiz Philippe de Orleans e Bragança9h 39m4.5 (1.5K)$6 · $0.00
O diálogo possívelFrancisco Bosco12h 49m4.4 (1.4K)$17 · $0.00
A Alma Do Homem Sob O Socialismo.Professor Doutor Fernando Antonio Dal Piero3h 39m4.4 (566)$7 · $0.00
Islã, Autoritarismo e SubdesenvolvimentoAhmet T. Kuru14h 35m4.4 (557)$19 · $0.00
A Arte Da GuerraJadir Vieira5h 34m4.2 (13K)$8 · $0.00
A hora dos predadores (do mesmo autor de Os engenheiros do caos e Mago do Kremlin)Giuliano da Empoli3h 26m4.2 (6.8K)$8 · $0.00
Manual de Direito PenalJulio Fabbrini Mirabete, Renato N. Fabbrini28h 17m4.3 (421)$48 · $0.00
Biografia do abismoFelipe Nunes, Thomas Traumann5h 14m4.2 (703)$11 · $0.00
O jogo do dinheiro infinitoMatheus Gaboardi14h 51m4.8 (126)$11 · $0.00
Como criar o seu negócio do zeroCamila Vidal5h 19m4.5 (1.3K)$9 · $0.00
Liderança e propósitoFred Kofman11h 44m4.5 (2.5K)$9 · $0.00
A psicologia financeiraMorgan Housel6h 59m4.4 (419.3K)$8 · $0.00
Deixe de ser pobreEduardo Feldberg6h 37m4.4 (408)$6 · $0.00
Paixão por vencerJack Welch, Suzy Welch11h 33m4.3 (3.8K)$9 · $0.00
Satisfação garantidaTony Hsieh9h 17m4.2 (109.1K)$9 · $0.00
A lógica do consumoMartin Lindstrom8h 37m4.1 (3K)$8 · $0.00
Do mil ao milhão: sem cortar o cafezinho – O best-seller de Thiago Nigro, autor de "O homem que comprou o tempo"Thiago Nigro6h 49m4.0 (50.3K)$7 · $0.00
Hit MakersDerek Thompson12h 54m4.0 (9.2K)$11 · $0.00
Gatilhos mentaisGustavo Ferreira3h 49m4.0 (3.7K)$7 · $0.00
Guia Essencial Para EmpreendedoresJoão Sá3h 14m5.0 (1)$6 · $0.00
As 21 indispensáveis qualidades de um líderJohn C. Maxwell3h 20m4.6 (3.7K)$9 · $0.00
O que os olhos não veem, mas o coração senteFred Elboni2h 26m4.5 (3.1K)$11 · $0.00
Bem-vindo à Dunder MifflinBrian Baumgartner, Ben Silverman14h 5m4.6 (542)$20 · $0.00
GraçaMax Lucado3h 44m4.5 (4.6K)$8 · $0.00
Teoria Dos JogosFernando Barrichelo2h 21m4.5 (543)$5 · $0.00
Como ser tudo o que você quiserEmilie Wapnick6h 6m4.4 (2.8K)$9 · $0.00
Escola dos DeusesElio D'Anna18h 7m4.4 (4.2K)$12 · $0.00
A arte de gastar dinheiro: Escolhas simples para uma vida equilibrada – Do mesmo autor de "A psicologia financeira"Morgan Housel6h 24m4.3 (28.4K)$10 · $0.00
You may also like
Elementos das ações reparatórias por danos concorrenciais decorrentes de cartelMauricio Oscar Bandeira Maia10h 57m$16 · $0.00
O Guia Do Cliente ImobiliárioPedro Henrique Barreto De Lima1h 37m$7 · $0.00
Apostila De Direito Empresarial – Conceitos Fundamentais Vol. 2Roberto Bernardes Jr.; Luís C. B. Borges; Luiz Pinheiro Junior; Edna A. Ribeiro; Eliezer De Araújo; Daniele De O. Reis1h 21m$11 · $0.00
O hambúrguer das cavalgadurasCarlos Alberto Dória12m$1
Os mercados de trabalho e o Direito Antitruste brasileiroFernanda Lopes Martins14h 27m$16 · $0.00
A Solidariedade Passiva Tributária do Art. 124, I, do CTN e as suas Interpretações AntinômicasGustavo Guimarães da Fonseca5h 6m$12 · $0.00
A flexibilização do sigilo bancário e a efetividade do Sistema Público de Escrituração Digital – SPEDLeonardo Lins e Silva5h 48m$7 · $0.00
Então O Matei!Fábio Doll7m$6 · $0.00
Da inclusão dos Tabelionatos de Notas de Minas Gerais como gatekeepers na prevenção de crimes de lavagem de capitais à luz do Provimento 88 do CNJNathalia Mansur7h 48m$14 · $0.00
Curso de Perícia ContábilJovi Barboza8h 14m$10 · $0.00
O Lado Negro Do Marketing MultinívelRicardo Bortoletto1h 25m$7 · $0.00
A dicotomia entre o poder probatório do juiz e o sistema processual acusatório nos crimes contra a ordem econômicaLuiz Felipe Prudente5h 6m$12 · $0.00
Perspectivas atuais em Gestão, Estratégia e Marketing nas empresasMilena de Cássia Rocha5h 56m$20 · $0.00
Sobre cavalos e capitalistas inescrupulososCarlos Alberto Dória10m$1
Planejamento TributárioPedro Jorge Mendonça de Barros11h 1m$15 · $0.00
História de gente alegreJoão do Rio23m$2 · $0.00
Colaboração Premiada e a Imposição do EstadoÉrica Soares3h 7m$12 · $0.00
InalcançávelHiago Nc12m$5 · $0.00
Auditoria InternaHamilton Edson Lopes De Souza8h 24m$10 · $0.00
Cooperação Internacional TributáriaCarla Abrantkoski Rister4h 16m$12 · $0.00