
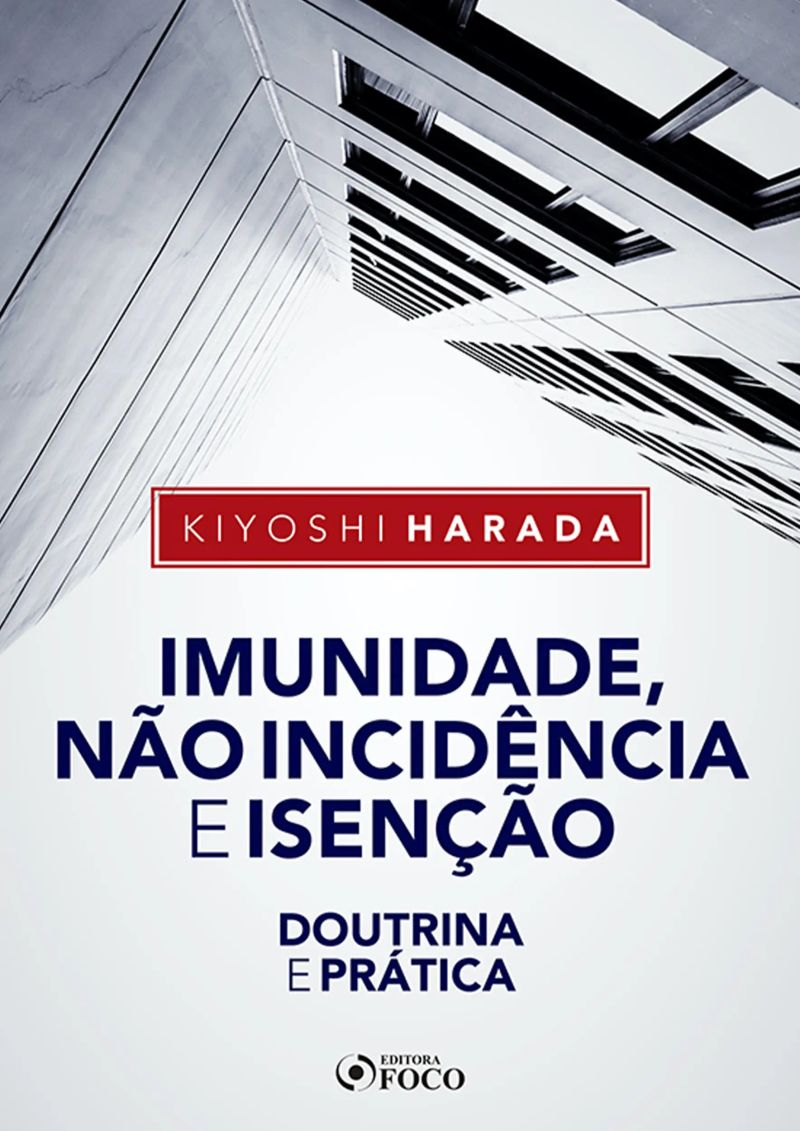
Imunidade, não incidência e isenção
Doutrina e práticaDe Kiyoshi Harada


Duração4h 19m
Sobre este audiolivro
Esta é a 8ª obra da série doutrina e prática que começou nos
idos de 1991 com a edição do livro sobre Desapropriação que hoje
se encontra em sua 11ª edição. O último livro da série, Lançamento
Tributário, teve como subtítulo Teoria e Prática. Nesta obra estamos
retomando a denominação original.
Neste livro estamos procedendo a um estudo completo e sistemático,
dentro da ordem jurídica global, sobre a imunidade, a não
incidência e a isenção à luz da doutrina e da jurisprudência, abordando
os aspectos pragmáticos de cada uma dessas categorias jurídicas
que, apesar de distintas entre si, são frequentemente confundidas
tanto pela doutrina e jurisprudência, como também pelo legislador.
De fato, o legislador constituinte, que não é um sacerdote do
direito, costuma referir-se à imunidade ora como isenção, ora como
não incidência. No nível da legislação tributária ordinária acontece
a mesma coisa no âmbito das três esferas de imposição tributária.
Não há consenso doutrinário acerca do conceito de imunidade.
Para alguns é hipótese de definição de incompetência tributária.
Para outros é hipótese de limitação do poder de tributação, tese que
entendemos a mais acertada.
Mas é unânime na doutrina e na jurisprudência que a imunidade
tem sede exclusivamente na Constituição, porque se situa no plano da
definição de competência tributária. Exatamente, ao definir a competência
tributária de cada ente político tributante a Constituição delimita
o campo de tributação. Tudo que ficar fora desse campo configura
campo de não incidência, figura sempre dependente da de incidência
tributária. O campo de incidência tributária pode ser alargado por
norma posterior, restringindo o campo da não incidência. Contudo,
em havendo uma qualificação constitucional de não incidência, a
exemplo da isenção, que é hipótese de não incidência legalmente
qualificada, aquele campo de não incidência não poderá ser alargado.
A imunidade, ao contrário da isenção que pode ser revogada, exceto
nos casos de sua concessão prazo certo, não poderá ser revogada porque
configura uma garantia fundamental do contribuinte. Por isso, é
correto referir-se à imunidade como uma barreira intransponível que
impossibilita a instituição de tributos sobre pessoas, bens, serviços e
patrimônios declarados imunes pela Constituição. É, sem dúvida, uma
limitação do poder de tributar por opção do legislador constituinte.
Tanto a imunidade como a isenção são representadas por normas
jurídicas específicas, porque são casos excepcionais de não tributação.
Em não havendo limitação constitucional ou legal todas as
pessoas, bem como, todos os bens, serviços e patrimônios estarão
sujeitos a tributos, por força dos princípios da generalidade e da
universalidade da tributação.
A hipótese excepcional de intributação em nível constitucional
e em nível de legislação ordinária é estatuída por uma norma específica.
E uma das regras da hermenêutica para dirimir o conflito de
normas é a que preconiza a prevalência da norma específica sobre a
norma genérica.
Logo, é correta a afirmativa da parcela ponderável da doutrina
que define a isenção como hipótese de não incidência tributária legalmente
qualificada. A norma de isenção incide para que a norma
de tributação não possa incidir.
Colocada a questão sob esse enfoque – especialidade da norma
de intributação – desmonta-se o argumento principal, aliás, o único,
dos opositores da tese da não incidência juridicamente qualificada,
que esbarraria na cronologia da incidência de uma e de outra norma.
Não há a apregoada corrida para saber qual norma chega em primeiro
lugar, se a da tributação ou se a da não incidência.
A norma jurídica de tributação é genérica, e a norma jurídica
de não incidência é específica.
Detalhes do audiolivro
Avaliação★★★★★ 4,8 (12)
Inclui Amazon
GêneroPolitics and Government
Duração4 h 19 min
Narrado porOuça com mais de 1.000 vozes
FormatoeBook com áudio
Data de publicação7 de ago. de 2020
IdiomaPortuguês
Sumário
1PREFÁCIO
52.2.2.3 Imunidade específica da contribuição previdenciária patronal das entidades beneficentes de assistência social
2OBRAS DO AUTOR
6NÃO INCIDÊNCIA
3INTRODUÇÃO
7ISENÇÃO
4IMUNIDADE
Mais de Kiyoshi Harada
ICMSKiyoshi Harada15h 54min$10 · $0.00

ITBIKiyoshi Harada12h 24min4.8 (12)$10 · $0.00

Crimes contra a ordem tributária, a ordem econômica e as relações de consumo. Crimes praticados por servidores públicosKiyoshi Harada15h 54min$11 · $0.00

ISS doutrina e práticaKiyoshi Harada20h 52min$12 · $0.00
Direito Financeiro e TributárioKiyoshi Harada47h 25min4.8 (107)$20 · $0.00
Direito Financeiro e TributárioKiyoshi Harada46h 35min4.8 (156)$22 · $0.00

Mitologia SoviéticaThiago Braga8h 44min4.8 (539)$9 · $0.00

Dos Delitos E Das PenasCesare Beccaria E Alexandre Zanca Bacich4h 49min4.5 (1.3K)$7 · $0.00

Sobre a liberdadeStuart Mill8h 7min4.3 (4.9K)$7 · $0.00

A arte da guerraNicolau Maquiavel9h 47min4.1 (16.4K)$12 · $0.00

Brasil: mito fundador e sociedade autoritáriaMarilena Chaui4h 10min3.7 (40)$3 · $0.00

Conversas sobre política para todos os temposRubem Alves3h 37min$4 · $0.00

O AbolicionismoJoaquim Nabuco7h 2min4.2 (101) Só no Ultra

A Campanha AbolicionistaJosé do Patrocínio10h 5min Só no Ultra

Contraste & ConfrontosEuclides da Cunha5h 5min Só no Ultra

Irmãs do inhamebell hooks7h 38min4.7 (3.6K)$9 · $0.00

Os Tentáculos Malignos Da Esquerda BrasileiraO Historiador2h 36min4.7 (1K)$6 · $0.00

O Que Todo Revolucionário Deve Saber Sobre A RepressãoVictor Serge - Tradução Thaelman Carlos4h 31min4.7 (297)$7 · $0.00

Atrás Da MuralhaSol Soares3h 3min4.6 (2.5K)$5 · $0.00

ArgentumMarcos Araújo4h 56min4.5 (2.7K)$12 · $0.00

Constituição FederalUnknown Author25h 23min4.5 (6.9K)$8 · $0.00

Criminologia - Teoria e PráticaPaulo Sumariva13h 35min4.6 (364)$20 · $0.00

Por que o Brasil é um país atrasado?Luiz Philippe de Orleans e Bragança9h 39min4.5 (1.5K)$6 · $0.00

Curso de Direito ConstitucionalCurso de Direito Constitucional:10h 43min4.5 (362)$17 · $0.00

O diálogo possívelFrancisco Bosco12h 49min4.4 (1.4K)$17 · $0.00
Os engenheiros do caosGiuliano da Empoli5h 3min4.3 (7.2K)$10 · $0.00
Você também pode gostar
A Não Discriminação Tributária InternacionalJuracy Aparecida da Silva7h 24min$12 · $0.00

Religião e PolíticaSuzana Ramos Coutinho4h 48min$10 · $0.00

Acesso à Justiça e Equilíbrio Democrático :Bruno Makowiecky Salles12h 24min$14 · $0.00

Capacidades Estatais e Burocracia na Educação Básica dos Municípios do MaranhãoRoberth Seguins Feitosa3h 51min$22 · $0.00
Obrigações acessóriasThiago Moreira da Silva2h 55min$10 · $0.00

DemocraciaBernard Crick5h 6min3.6 (868)$9 · $0.00
Programa Nacional de Alimentação Escolar – PNAEJosé de Arimatéia Silva3h 21min$12 · $0.00
Atos InternacionaisGustavo Santana Silva47min$4 · $0.00
Questões Legais, Doutrinárias E Jurisprudenciais Para O Reconhecimento Do Vínculo Estatutário E A Efetividade Do Servidor Público Estabilizado Pelo Art. 19 Do Adct Cf88Nildo Lima Santos6h 7min$5 · $0.00

Microeconomia FacilitadaLuindula António Chaves Miguel21h 14min$31 · $0.00

Sustentabilidade nas licitações públicas e o princípio da economicidadeWandewallesy de Brito Alexandre4h 18min$20 · $0.00

Microempresas no BrasilMarcelo Rocha5h 23min$12 · $0.00
A Importância Da Administração No Sucesso Do EmpreendimentoLais Helena Eloy2h 8min$8 · $0.00

Fundamentos Da Administração PúblicaMarconny Gomide2h 9min$8 · $0.00

Análise Macroeconômica Preliminar dos Gastos em Saúde do Distrito Federal no Período de 2006 a 2008Jackeliny Suzan Vinhadelli8h 33min$25 · $0.00

Produção do espaço urbano pelo capital imobiliárioMaiesse Pinto El Sayegh Nunes9h$25 · $0.00

Hospital Management Strategies: Navigating The Challenges Of Modern HealthcarePaula Cristina De Almeida Marques7h 4min$4 · $0.00

Padrões éticos do processo civil luso-brasileiro e a aparente tolerância legislativa ao abuso procedimentalHugo Barbosa Torquato Ferreira8h 46min$12 · $0.00
Acesso À JustiçaJosé Orlando Ribeiro Rosário. Leonardo Oliveira Freire6h 46min$9 · $0.00
Da (Im)Penhorabilidade de Verba de Natureza Remuneratória e dos Depósitos em Conta PoupançaRoberto de Assis Matos, Camila Jaquinta Gomes Ferracioli2h 22min$10 · $0.00