
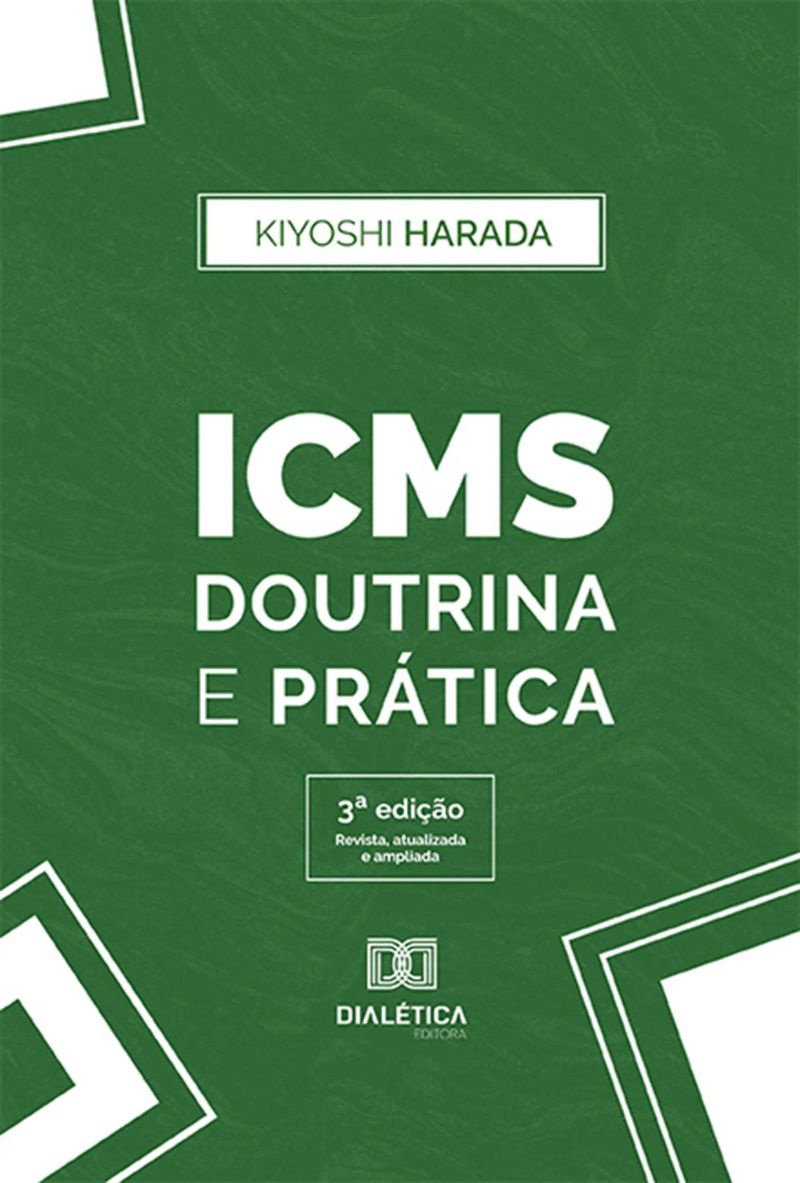


Length15h 54m
About this audiobook
Esta obra estuda de forma completa e sistematizada o Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transportes Interestadual e Intermunicipal e de Comunicação, conhecido pela sigla ICMS. O ICMS é um tributo de vocação nacional, porém, inserido na competência dos Estados por razões de política tributária. Por isso, ele mereceu uma estruturação completa no próprio texto constitucional e sem prejuízo da Lei Complementar nº 87/96, que estatui as normas gerais aplicáveis em âmbito nacional. Por esse motivo, iniciamos a obra com o exame do imposto sob sua antiga denominação, Imposto sobre Operações Relativas à Circulação de Mercadorias ICM, à luz das Constituições de 1967 e de 1969 e, em seguida, à luz da Constituição de 1988, comentando cada um dos dispositivos constitucionais pertinentes, com base na melhor doutrina e jurisprudência de nossos tribunais. No capítulo 3, apontamos a falta de densidade jurídica da Lei Complementar nº 87/96 para regular a tributação de serviços, porque o legislador complementar não atentou para o fato de que a Constituição de 1988 ampliou a competência impositiva do Estado, prescrevendo a tributação dos serviços especificados, antes inexistente. No capítulo 4, são abordadas questões de suma relevância em relação ao ICMS, como o diferimento e a suspensão do imposto. No capítulo 5, são estudadas matérias concernentes à tributação de serviços de transportes interestaduais e intermunicipais. A tormentosa questão da guerra fiscal é abordada no capítulo 6. No capítulo 7, há estudos específicos sobre dez temas, em que grassa séria controvérsia doutrinária e jurisprudencial. Por fim, no capítulo 8, estão incorporadas as Súmulas do STF e do STJ referentes ao ICMS.
Audiobook details
GenreBusiness and Economics
Length15 hrs 54 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateOct 21, 2022
LanguagePortuguese
Table of contents
1OBRAS DO AUTOR
21 ORIGEM DO IMPOSTO
31.1 Introdução
41.2 O ICM à luz das Constituições de 1967 E DE 1969
51.3 Conceito de “circulação de mercadorias”
Mostrar todos os capítulosVer menos
62 O ICMS NA CONSTITUIÇÃO FEDERAL DE 1988
72.1 Conceito de operações relativas à circulação de mercadorias e de prestação de serviços de transportes interestadual e intermunicipal e de comunicação
82.1.1 Conceito de operações relativas à circulação de mercadorias
92.1.2 Conceito de prestação de serviços de transporte interestadual e intermunicipal
102.1.3 Conceito de prestação do serviço de comunicação
112.1.3.1 Campo de tributação do serviço de comunicação pelo ICMS
122.1.3.2 O conteúdo do serviço de comunicação
132.2 A não cumulatividade do ICMS (art. 155, § 2.º, I, da CF)
142.2.1 Introdução
152.2.1.1 Imposto de incidência monofásica e de incidência plurifásica
162.2.1.2 Imposto não cumulativo pelo emprego do mecanismo de compensação difere do imposto sobre o valor agregado
172.2.1.3 A neutralidade fiscal
182.2.2 Natureza jurídica do crédito do imposto
192.2.3 Flexibilização do princípio da não cumulatividade
202.3 Efeitos da isenção e da não incidência (art. 155, § 2.º, II, da CF): 2.3.1 Direito a crédito no diferimento
212.4 A seletividade do imposto em função da essencialidade das mercadorias e dos serviços (art. 155, § 2.º, III, da CF)
222.5 As alíquotas do ICMS nas operações e prestações interestaduais e de exportação (art. 155, § 2.º, IV, da CF)
232.6 Atribuições do Senado Federal previstas no inciso V, do § 2.º, do art. 155 da CF
242.7 Exame do inciso VI do § 2.º do art. 155 da CF
252.8 Exames dos incisos VII e VIII do § 2.º do art. 155 da CF
262.9 Exame do inciso IX
272.9.1 Exame do inciso IX, a, do § 2.º do art. 155 da CF
282.9.2 Exame do inciso IX, b, do § 2.º do art. 155 da CF
292.10 Exame do inciso X do § 2.º do art. 155 da CF
302.10.1 Exame do inciso X, a, do § 2.º do art. 155 da CF
312.10.2 Exame do inciso X, b, do § 2.º, do art. 155 da CF
322.10.3 Exames do inciso X, c e d, do § 2.º do art. 155 da CF
332.11 O exame do inciso XI do § 2.º do art. 155 da CF
342.12 Exame do inciso XII do § 2.º do art. 155 da CF
352.12.1 Atribuições da Lei Complementar previstas no inciso XII, a, b, c, d e f, do § 2.º do art. 155 da CF
362.12.2 Atribuições da Lei Complementar previstas no inciso XII, g, do § 2.º, do art. 155 da CF: 2.12.2.1 Hierarquia dos convênios
372.12.3 Atribuição da Lei Complementar prevista no inciso XII, h, do § 2.º, conjugado com os §§ 4.º e 5.º do art. 155 da CF: 2.12.3.1 Tributação monofásica do ICMS incidente sobre combustíveis
382.12.4 A tributação por dentro: exame da letra i do inciso XII do § 2.º do art. 155 da CF
392.12.4.1 Generalidades
402.12.4.2 Exame da letra i do inciso XII do § 2.º do art. 155 da CF
412.13 Exame do § 3.º do art. 155 da CF
423 COMENTÁRIOS À LEI COMPLEMENTAR 87, DE 13.09.1996 (pt. 1)
433 COMENTÁRIOS À LEI COMPLEMENTAR 87, DE 13.09.1996 (pt. 2)
444 OS REGIMES DE DIFERIMENTO E DE SUSPENSÃO DO ICMS
454.1 Diferimento do imposto
464.2 Suspensão do imposto
475 A TRIBUTAÇÃO DOS SERVIÇOS DE TRANSPORTES INTERMUNICIPAIS E INTERESTADUAIS
486 A GUERRA FISCAL E AS PROVIDÊNCIAS LEGISLATIVAS
497 EXAME DE TEMAS CONTROVERTIDOS
507.1 Fatos geradores confrontantes
More from Kiyoshi Harada
Imunidade, não incidência e isençãoKiyoshi Harada4h 19m4.8 (12)$7 · $0.00
ITBIKiyoshi Harada12h 24m4.8 (12)$10 · $0.00
Crimes contra a ordem tributária, a ordem econômica e as relações de consumo. Crimes praticados por servidores públicosKiyoshi Harada15h 54m$11 · $0.00
ISS doutrina e práticaKiyoshi Harada20h 52m$12 · $0.00
Direito Financeiro e TributárioKiyoshi Harada47h 25m4.8 (107)$20 · $0.00
Direito Financeiro e TributárioKiyoshi Harada46h 35m4.8 (156)$22 · $0.00
O jogo do dinheiro infinitoMatheus Gaboardi14h 51m4.8 (126)$11 · $0.00
Como criar o seu negócio do zeroCamila Vidal5h 19m4.5 (1.3K)$9 · $0.00
Liderança e propósitoFred Kofman11h 44m4.5 (2.5K)$9 · $0.00
A psicologia financeiraMorgan Housel6h 59m4.4 (419.3K)$8 · $0.00
Deixe de ser pobreEduardo Feldberg6h 37m4.4 (408)$6 · $0.00
Paixão por vencerJack Welch, Suzy Welch11h 33m4.3 (3.8K)$9 · $0.00
Satisfação garantidaTony Hsieh9h 17m4.2 (109.1K)$9 · $0.00
A lógica do consumoMartin Lindstrom8h 37m4.1 (3K)$8 · $0.00
Do mil ao milhão: sem cortar o cafezinho – O best-seller de Thiago Nigro, autor de "O homem que comprou o tempo"Thiago Nigro6h 49m4.0 (50.3K)$7 · $0.00
Hit MakersDerek Thompson12h 54m4.0 (9.2K)$11 · $0.00
Gatilhos mentaisGustavo Ferreira3h 49m4.0 (3.7K)$7 · $0.00
Guia Essencial Para EmpreendedoresJoão Sá3h 14m5.0 (1)$6 · $0.00
As 21 indispensáveis qualidades de um líderJohn C. Maxwell3h 20m4.6 (3.7K)$9 · $0.00
Bem-vindo à Dunder MifflinBrian Baumgartner, Ben Silverman14h 5m4.6 (542)$20 · $0.00
GraçaMax Lucado3h 44m4.5 (4.6K)$8 · $0.00
Teoria Dos JogosFernando Barrichelo2h 21m4.5 (543)$5 · $0.00
Como ser tudo o que você quiserEmilie Wapnick6h 6m4.4 (2.8K)$9 · $0.00
Escola dos DeusesElio D'Anna18h 7m4.4 (4.2K)$12 · $0.00
A arte de gastar dinheiro: Escolhas simples para uma vida equilibrada – Do mesmo autor de "A psicologia financeira"Morgan Housel6h 24m4.3 (28.4K)$10 · $0.00
Transformação digitalDavid L. Rogers14h 4m4.4 (1.7K)$10 · $0.00
You may also like
Como Passar na OABWander Garcia1h 33m4.5 (1.3K)$1
Como passar OAB primeira fase - 329 questões comentadas - Direito penalEduardo Dompieri15h 21m$8
Crimes sexuaisLuciano de Almeida Maracajá16h 55m$16 · $0.00
Como Passar em Concursos PoliciaisAdolfo Mamoru Nishiyama, André Nascimento, Arthur Trigueiros, Eduardo Dompieri, Elson Garcia, Enildo Garcia, Fábio Tavares Sobreira, Filipe Venturini, Flávia Barros, Flávia Campos, Gabriela Rodrigues, Helder Satin, Henrique Subi, Leni Mouzinho Soares, Licínia Rossi, Neusa Bittar, Paula Morishita, Renan Flumian, Roberta Densa, Robinson Barreirinhas, Rodrigo Bordalo, Rodrigo Santamaria Saber, Sávio Chalita, Sebastião Edilson Gomes, Tatiana Subi, Tony Chalita, Vanessa Tonolli Trigueiros, Vivian Calderoni59h 2m4.8 (45)$26
Direito e economia no Brasil: estudos sobre a análise econômica do direito - 3. ed. - 2019.Luciano Benetti Timm23h 53m4.8 (18)$19 · $0.00
Manual de direito penalCristiano Rodrigues43h 39m4.5 (32)$39 · $0.00
Código de defesa do consumidor - 2. ed. - 2019.Roberta Densa8h 12m4.8 (12)$5 · $0.00
Excel BásicoClaudio Bonel2h 38m$5 · $0.00
Direito Civil - Parte geral - Negócio Jurídico: eficáciaBruno Zampier9m$2 · $0.00
Direito Penal - 1. Princípios Penais Fundamentais - Reserva legalAlexandre Salim14m$2 · $0.00
Prisão Preventiva À Luz Da Lei 12.403/2011André Teles2h 38m$6 · $0.00
Como passar em concursos de delegado: 2.200 questões comentadas - 9. ed. - 2026.Bruno Zampier, Wander Garcia, Ana Paula Dompieri84h 38m$41 · $0.00
Direito Civil - Parte geral - Fatos Jurídicos: introdução e conceitoBruno Zampier21m$2 · $0.00
Como Passar em Concursos de Delegado: 420 questões comentadas - Direito Penal - 9 Ed - 2026EDUARDO DOMPIERI19h 18m$8 · $0.00
Direito Penal - 9. Penas Privativas de Liberdade - Sanção Penal; Medida de Segurança; Espécies de PPLAlexandre Salim25m$2 · $0.00
Conta Notarial: Análise do provimento CNJ 197/2025 - 1ED - 2026Wilson Levy4h 26m$10 · $0.00
Direito Penal - 10. Prescrição - Prescrição da Pretensão ExecutóriaAlexandre Salim25m$2 · $0.00
A Presunção De Inocência E A Execução Provisória Da Pena Privativa De Liberdade: Uma Análise Da Jurisprudência Do Supremo Tribunal FederalBenedito Mateus Pinto Sobrinho4h 53m$5 · $0.00
O Encontro Fortuito De Novos Crimes E/ou Novos Envolvidos Durante A Realização De Interceptação Telefônica E Seus Consectários Legais E JurisprudenciaisFrancisco Robert Bezerra E Silva3h 1m$48 · $0.00
Teoria Geral Do CrimeGiovanni Bugni Lemes1h 37m$8 · $0.00