
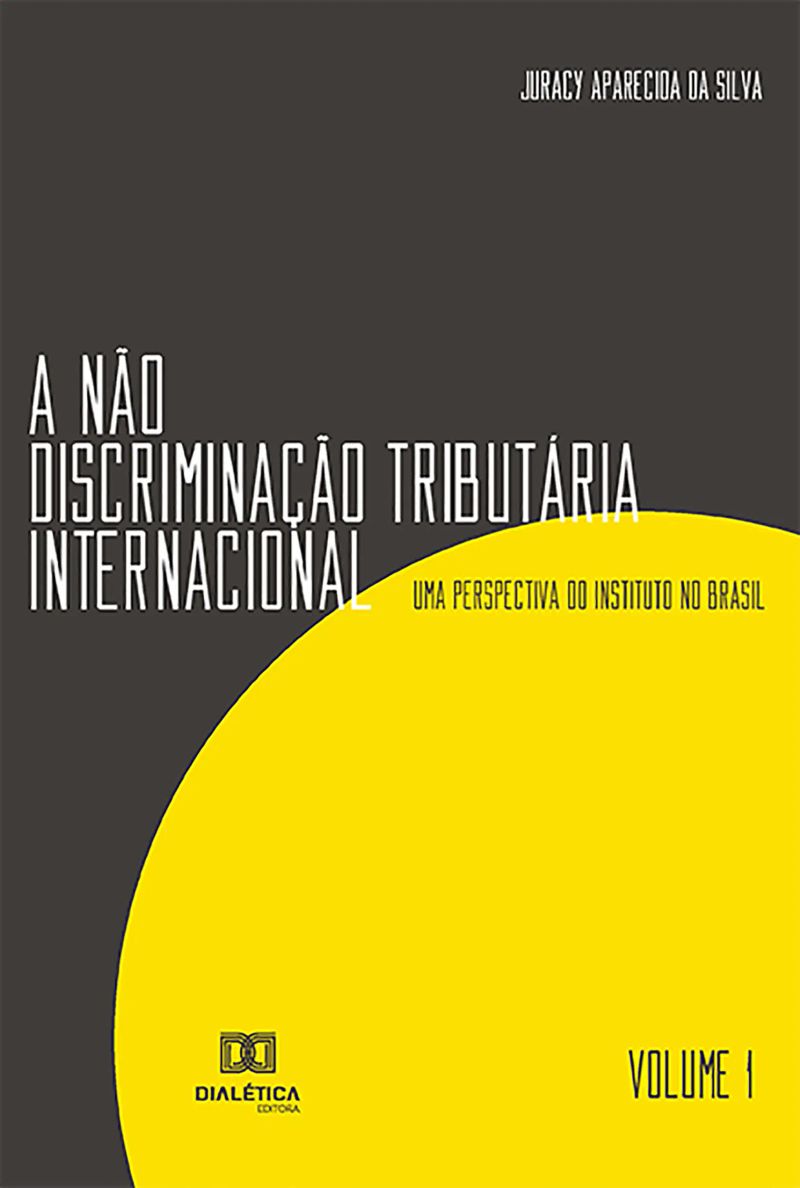
A Não Discriminação Tributária Internacional
uma Perspectiva do Instituto no Brasil - Volume 1By Juracy Aparecida da Silva


Length7h 23m
About this audiobook
Apresenta uma abordagem sobre os institutos ligados ao Direito Tributário Internacional no tocante à discriminação tributária, abrangendo as questões que envolvem as exigências da OCDE ao Brasil; o conteúdo dá uma visão da situação discriminatória. É este, pois, o objetivo da presente obra, que se constitui em ferramenta hábil ao jurista como fonte de consulta, de fácil assimilação e com farto conteúdo. Para os pesquisadores se faz, igualmente, de indiscutível utilidade, proporcionando uma visão geral apta a nortear os estudos e a compreensão imediata dos tópicos tratados.
Audiobook details
GenrePolitics and Government
Length7 hrs 23 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateApr 14, 2021
LanguagePortuguese
Table of contents
1CAPÍTULO 1 – A GARANTIA DA NÃO DISCRIMINAÇÃO FISCAL
21.1 - O PROBLEMA DO CONTRIBUINTE NO DIREITO TRIBUTÁRIO, O DIREITO À SEGURANÇA JURÍDICA, O DIREITO À JUSTIÇA E À NÃO DISCRIMINAÇÃO: 1.1.1 - LINHAS GERAIS
31.2 - PANORÂMICA GERAL DA NÃO DISCRIMINAÇÃO FISCAL INTERNACIONAL E SUA IMPORTÂNCIA
41.2.1 - A CLÁUSULA DA NAÇÃO MAIS FAVORECIDA
51.2.2 - A DISCRIMINAÇÃO FISCAL DIRETA E O CDT
Mostrar todos os capítulosVer menos
61.3 - GARANTIA, DIREITO E NÃO DISCRIMINAÇÃO
71.4 - A NÃO DISCRIMINAÇÃO FISCAL E OS DIREITOS HUMANOS
81.5 - PRINCÍPIOS GERAIS QUE GARANTEM DIREITOS E A UNIÃO EUROPEIA
91.6 - PRINCÍPIO DA IGUALDADE
101.7 - O DIREITO TRIBUTÁRIO INTERNACIONAL E O PRECEITO DA NÃO DISCRIMINAÇÃO
11RESUMO CONCLUSIVO
12CAPÍTULO 2 – O DIREITO TRIBUTÁRIO INTERNACIONAL E A NÃO DISCRIMINAÇÃO
132. 1 - A NÃO DISCRIMINAÇÃO NOS MODELOS DE CONVÊNIO INTERNACIONAL DE DUPLA TRIBUTAÇÃO – ASPECTOS GERAIS
142. 2 - A PROIBIÇÃO DE DISCRIMINAÇÃO PREVISTA NO ARTIGO 24º DO MC OCDE
152. 3 - NÃO DISCRIMINAÇÕES em razão da nacionalidade
162. 4 - NÃO DISCRIMINAÇÃO DOS APÁTRIDAS
172. 5 - NÃO DISCRIMINAÇÃO DO ESTABELECIMENTO PERMANENTE
182. 6 - A CLÁUSULA DE DEDUTIBILIDADE DOS PAGAMENTOS A NÃO RESIDENTES
192. 7 - NÃO DISCRIMINAÇÃO DAS EMPRESAS PARTICIPADAS OU CONTROLADAS POR NÃO RESIDENTES
202. 8 - ÂMBITOS DE APLICAÇÃO DA NÃO DISCRIMINAÇÃO
212. 9 - A NÃO DISCRIMINAÇÃO E AS QUESTÕES INTERPRETATIVAS DOS DIFERENTES MODELOS DE CONVÊNIOS DE DUPLA TRIBUTAÇÃO
22RESUMO CONCLUSIVO
23REFERÊNCIAS BIBLIOGRÁFICAS DO CAPÍTULO 2
More from Juracy Aparecida da Silva

Mitologia SoviéticaThiago Braga8h 44m4.8 (539)$9 · $0.00
Dos Delitos E Das PenasCesare Beccaria E Alexandre Zanca Bacich4h 49m4.5 (1.3K)$7 · $0.00
Sobre a liberdadeStuart Mill8h 7m4.3 (4.9K)$7 · $0.00
A arte da guerraNicolau Maquiavel9h 47m4.1 (16.4K)$12 · $0.00
Brasil: mito fundador e sociedade autoritáriaMarilena Chaui4h 10m3.7 (40)$3 · $0.00
Conversas sobre política para todos os temposRubem Alves3h 37m$4 · $0.00
Irmãs do inhamebell hooks7h 38m4.7 (3.6K)$9 · $0.00
Os Tentáculos Malignos Da Esquerda BrasileiraO Historiador2h 36m4.7 (1K)$6 · $0.00
O Que Todo Revolucionário Deve Saber Sobre A RepressãoVictor Serge - Tradução Thaelman Carlos4h 31m4.7 (297)$7 · $0.00
Atrás Da MuralhaSol Soares3h 3m4.6 (2.5K)$5 · $0.00
ArgentumMarcos Araújo4h 56m4.5 (2.7K)$12 · $0.00
Constituição FederalUnknown Author25h 23m4.5 (6.9K)$8 · $0.00
Criminologia - Teoria e PráticaPaulo Sumariva13h 35m4.6 (364)$20 · $0.00
Por que o Brasil é um país atrasado?Luiz Philippe de Orleans e Bragança9h 39m4.5 (1.5K)$6 · $0.00
Curso de Direito ConstitucionalCurso de Direito Constitucional:10h 43m4.5 (362)$17 · $0.00
O diálogo possívelFrancisco Bosco12h 49m4.4 (1.4K)$17 · $0.00
A Alma Do Homem Sob O Socialismo.Professor Doutor Fernando Antonio Dal Piero3h 39m4.4 (566)$7 · $0.00
Islã, Autoritarismo e SubdesenvolvimentoAhmet T. Kuru14h 35m4.4 (557)$19 · $0.00
A Arte Da GuerraJadir Vieira5h 34m4.2 (13K)$8 · $0.00
A hora dos predadores (do mesmo autor de Os engenheiros do caos e Mago do Kremlin)Giuliano da Empoli3h 26m4.2 (6.8K)$8 · $0.00
You may also like

Presunções e Ficções na Tributação Internacional da RendaThiago Mondo Zappelini9h 33m$15 · $0.00
Precedentes judiciais e litigância de má-féPaulo Ricardo Stipsky10h 49m$8 · $0.00

Religião e PolíticaSuzana Ramos Coutinho4h 48m$10 · $0.00

Acesso à Justiça e Equilíbrio Democrático :Bruno Makowiecky Salles12h 24m$14 · $0.00
Imunidade Tributária RecíprocaEtides Yuri Pereira Queirós5h 5m$7 · $0.00

Capacidades Estatais e Burocracia na Educação Básica dos Municípios do MaranhãoRoberth Seguins Feitosa3h 51m$22 · $0.00

DemocraciaBernard Crick5h 6m3.6 (868)$9 · $0.00
Zona Franca de Manaus e Zona Econômica Especial de ShenzhenKon Tsih Wang15h 3m$15 · $0.00

Microeconomia FacilitadaLuindula António Chaves Miguel21h 14m$31 · $0.00

Sustentabilidade nas licitações públicas e o princípio da economicidadeWandewallesy de Brito Alexandre4h 18m$20 · $0.00

Microempresas no BrasilMarcelo Rocha5h 23m$12 · $0.00
A Importância Da Administração No Sucesso Do EmpreendimentoLais Helena Eloy2h 8m$8 · $0.00

Fundamentos Da Administração PúblicaMarconny Gomide2h 9m$8 · $0.00

Análise Macroeconômica Preliminar dos Gastos em Saúde do Distrito Federal no Período de 2006 a 2008Jackeliny Suzan Vinhadelli8h 33m$25 · $0.00

Produção do espaço urbano pelo capital imobiliárioMaiesse Pinto El Sayegh Nunes9h$25 · $0.00

Hospital Management Strategies: Navigating The Challenges Of Modern HealthcarePaula Cristina De Almeida Marques7h 4m$4 · $0.00

Padrões éticos do processo civil luso-brasileiro e a aparente tolerância legislativa ao abuso procedimentalHugo Barbosa Torquato Ferreira8h 46m$12 · $0.00
Acesso À JustiçaJosé Orlando Ribeiro Rosário. Leonardo Oliveira Freire6h 46m$9 · $0.00
Da (Im)Penhorabilidade de Verba de Natureza Remuneratória e dos Depósitos em Conta PoupançaRoberto de Assis Matos, Camila Jaquinta Gomes Ferracioli2h 22m$10 · $0.00

Participação e legitimaçãoMaércio Dias1h 37m$10 · $0.00