
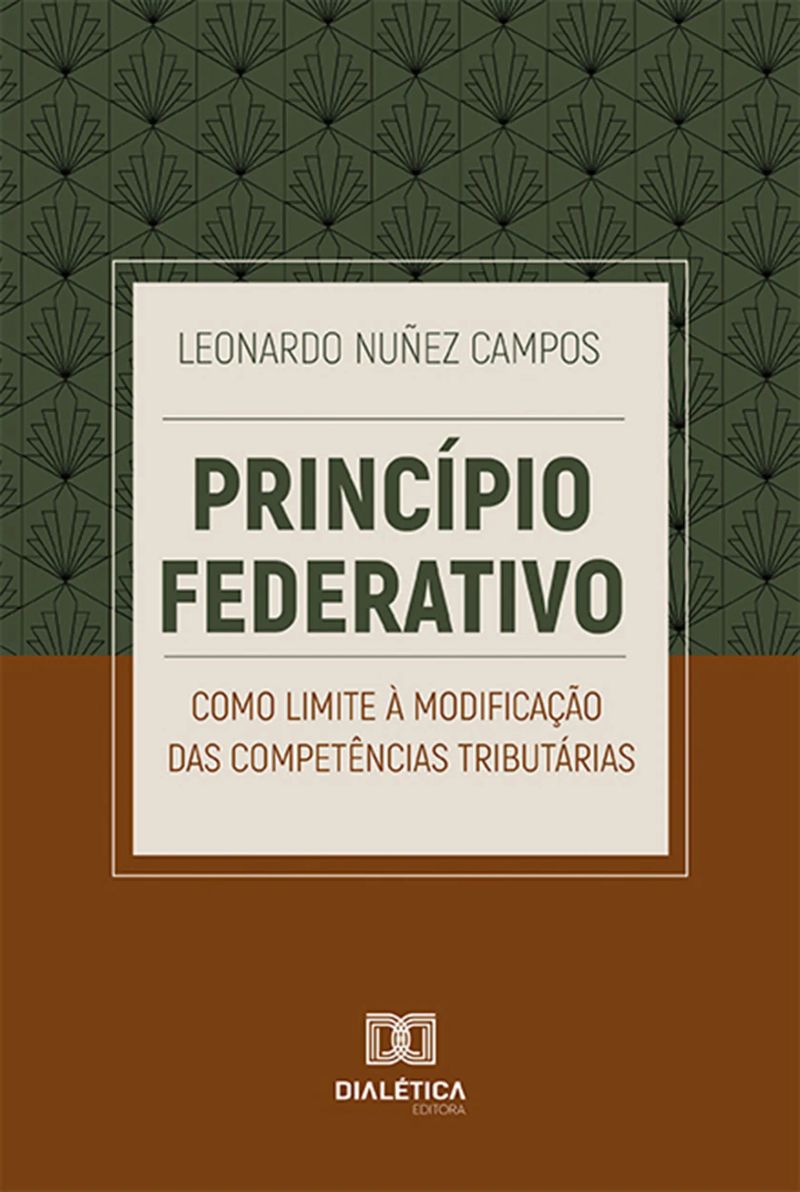
Princípio federativo como limite à modificação das competências tributárias
By Leonardo Nuñez Campos


Length6h 59m
About this audiobook
O livro é decorrente da tese de doutorado do Autor, que se dedicou à investigação dos limites impostos pelo princípio federativo à modificação de competências tributárias. Para tanto, analisaram-se os aspectos gerais da competência tributária para compreender a influência do princípio federativo na construção do sistema no formato atual. Em seguida, o estudo sobre o princípio federativo e os princípios correlatos foi aprofundado. Nesse sentido, verificou-se que, enquanto cláusula pétrea, o princípio federativo é protegido no seu núcleo essencial, sendo possível a modificação do texto constitucional através de emenda para o aperfeiçoamento da federação. Após, demonstrou-se a relação entre o princípio federativo e as contribuições, bem como os potenciais conflitos federativos decorrentes do uso dessa espécie tributária, caracterizada pela sua finalidade. Foram abordados, também, os choques entre os entes federativos em decorrência da utilização de exonerações tributárias para atração de investimentos, a fim de compreender a extensão da autonomia e a possibilidade de sua limitação para evitar as guerras fiscais. Seguiu-se, ainda, demonstrando a relação entre o princípio federativo e as imunidades tributárias. Por fim, destacou-se as limitações e possibilidades de modificação de competências tributárias para o aperfeiçoamento do sistema tributário nacional.
Audiobook details
GenrePolitics and Government
Length6 hrs 59 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateSep 19, 2023
LanguagePortuguese
Table of contents
1AGRADECIMENTOS
2INTRODUÇÃO
31 COMPETÊNCIA TRIBUTÁRIA
41.1 Competência tributária
51.1.1 Competência legislativa tributária e capacidade tributária ativa
Show all chaptersShow less
61.1.2 Competência tributária e Lei Complementar
71.1.3 Tipos e conceitos na outorga de competência tributária
81.1.4 Características da competência tributária
91.2 Fiscalidade e extrafiscalidade
101.3 Limitações constitucionais ao poder de tributar
111.3.1 Princípios e regras constitucionais limitadores do poder de tributar
121.3.2 Imunidades tributárias
131.4 Repartição das competências tributárias
142 PRINCÍPIO FEDERATIVO: CONTEÚDO E PRINCÍPIOS CORRELATOS
152.1 Federação
162.2 Federação e princípio federativo
172.3 Princípio federativo e o sistema constitucional tributário
182.4 Princípio federativo e o princípio republicano
192.5 Princípio da subsidiariedade
202.6 Princípio federativo e federalismo fiscal
212.7 Princípio federativo e o poder de reforma constitucional
222.8 Possibilidade, em abstrato, de modificações de competência tributária
233 PRINCÍPIO FEDERATIVO E CONTRIBUIÇÕES
243.1 Contribuições no regime constitucional de 1988
253.2 Contribuições, a partilha de rendas tributárias e o equilíbrio federativo
263.2.1 Bitributação, bis in idem e os limites para a União instituir contribuições sem ferir o princípio federativo
273.2.2 Limitações decorrentes do princípio federativo à instituição de contribuições sociais gerais
283.2.3 Limites à instituição de contribuições de intervenção no domínio econômico
293.2.4 Impossibilidade de a União, através de contribuições, contornar a competência residual para instituição de impostos prevista no art. 154, I da CF
304 PRINCÍPIO FEDERATIVO E EXTRAFISCALIDADE
314.1 Constituição Federal e exonerações tributárias
324.2 Guerras fiscais no contexto federativo
334.2.1 Guerra fiscal dos Estados
344.2.2 Guerra fiscal dos Municípios
354.3 Impossibilidade de tributação, pela União, dos incentivos fiscais concedidos pelos demais entes federativos
364.4 Análise da jurisprudência do Supremo Tribunal Federal
374.4.1 Isenções concedidas por meio de tratados internacionais sobre tributos de competência dos Estados, Distrito Federal e Municípios
384.4.2 Inconstitucionalidade dos incentivos que se destinam a dar tratamento privilegiado a bens produzidos em determinada unidade federada
394.4.3 Inconstitucionalidade dos incentivos concedidos pelos Estados sem aprovação mediante convênio pelo CONFAZ
404.4.4 Recepção pela Constituição de 1988 da exigência de deliberação unânime entre os Estados para a aprovação dos incentivos fiscais
414.4.6 Definição do sujeito ativo da cobrança do ICMS nas importações
424.4.7 Inconstitucionalidade de incentivos concedidos por Municípios
434.4.8 Inconstitucionalidade da tributação por IR e CSLL dos incentivos fiscais concedidos pelos Estados
445 PRINCÍPIO FEDERATIVO E IMUNIDADES TRIBUTÁRIAS
455.1 Imunidade dos entes políticos
465.2 Imunidade em relação ao ICMS das operações que destinem petróleo, inclusive lubrificantes, combustíveis líquidos e gasosos dele derivados, e energia elétrica a outros Estados: 5.2.1 A necessária manutenção de créditos de ICMS nas operações interestaduais imunes com lubrificantes e combustíveis derivados de petróleo
475.3 Possibilidade de ampliação de imunidades
485.4 Impossibilidade de restrição ou supressão das imunidades por emenda constitucional
495.5 Análise da jurisprudência do Supremo Tribunal Federal
505.5.1 Inconstitucionalidade da restrição à imunidade dos entes políticos
Mitologia SoviéticaThiago Braga8h 44m4.8 (539)$9 · $0.00
Dos Delitos E Das PenasCesare Beccaria E Alexandre Zanca Bacich4h 49m4.5 (1.3K)$7 · $0.00
Sobre a liberdadeStuart Mill8h 7m4.3 (4.9K)$7 · $0.00
A arte da guerraNicolau Maquiavel9h 47m4.1 (16.4K)$12 · $0.00
Brasil: mito fundador e sociedade autoritáriaMarilena Chaui4h 10m3.7 (40)$3 · $0.00
Conversas sobre política para todos os temposRubem Alves3h 37m$4 · $0.00
O Problema Do Ser, Do Destino E Da Dor (versão Ampliada)Léon Denis14h 41m4.7 (2.9K)$5 · $0.00
Irmãs do inhamebell hooks7h 38m4.7 (3.6K)$9 · $0.00
Os Tentáculos Malignos Da Esquerda BrasileiraO Historiador2h 36m4.7 (1K)$6 · $0.00
O Que Todo Revolucionário Deve Saber Sobre A RepressãoVictor Serge - Tradução Thaelman Carlos4h 31m4.7 (297)$7 · $0.00
Atrás Da MuralhaSol Soares3h 3m4.6 (2.5K)$5 · $0.00
ArgentumMarcos Araújo4h 56m4.5 (2.7K)$12 · $0.00
Constituição FederalUnknown Author25h 23m4.5 (6.9K)$8 · $0.00
Criminologia - Teoria e PráticaPaulo Sumariva13h 35m4.6 (364)$20 · $0.00
Por que o Brasil é um país atrasado?Luiz Philippe de Orleans e Bragança9h 39m4.5 (1.5K)$6 · $0.00
Curso de Direito ConstitucionalCurso de Direito Constitucional:10h 43m4.5 (362)$17 · $0.00
O diálogo possívelFrancisco Bosco12h 49m4.4 (1.4K)$17 · $0.00
A Alma Do Homem Sob O Socialismo.Professor Doutor Fernando Antonio Dal Piero3h 39m4.4 (566)$7 · $0.00
Islã, Autoritarismo e SubdesenvolvimentoAhmet T. Kuru14h 35m4.4 (557)$19 · $0.00
A Arte Da GuerraJadir Vieira5h 34m4.2 (13K)$8 · $0.00
You may also like
Fidelidade partidária, democracia e educaçãoHenrique Casseb7h 14m$12 · $0.00

Arquitetura Autoral no Mercado ImobiliárioMatheus Mendes3h 35m$20 · $0.00

Princípios Norteadores (In)Existentes e Implicações para uma Compreensão em Relação à Improbidade Administrativa e Direito Administrativo SancionadorRenata Melnik2h 35m$10 · $0.00
Contabilidade Governamental OrçamentáriaAlipio Reis Firmo Filho6h 57m$6 · $0.00
Os Limites da Interpretação ConstitucionalNaira Krauss3h 43m$17 · $0.00
A Intervenção Judicial Nas Decisões Internas Dos Partidos PolíticosPedro Henrique Moreira Simões6h 7m$5 · $0.00
PasadenaRonaldo Machado Assumpção Filho6h 56m$12 · $0.00
20 anos da Cide-combustíveis e suas inconstitucionalidadesRenato Faroro Pairol3h 28m$10 · $0.00
Regimento Interno Da Câmara Dos Deputados - Questões De Concurso ComentadasMárcio Silva Fernandes5h 18m$7 · $0.00
Guerra FiscalJosé Galbio de Oliveira Júnior8h 26m$14 · $0.00
Soft PowerIzabel Cristina Medina Brum4h 3m$13 · $0.00
Batalha De Sekigahara, Em 1600, Na Guerra Civil No Japão De 1573 A 1615André Geraque Kiffer1h 27m$5 · $0.00
Ucrânia Sob Fogo Cruzado: Discursos, Ações E Repercussões (2022)Elói Martins Senhoras4h 58m$8 · $0.00

Reflexos anticoncorrenciais da "Guerra Fiscal"Ana Cristina Sathler3h 56m$12 · $0.00

A atuação do CADE no planejamento tributário de empresas de grande porte a partir da análise do ato de concentração Heineken-Brasil KirinMateus Fernandes Soares2h 8m$8 · $0.00
Curso de direito financeiro e orçamentárioFlávio de Azambuja Berti14h 1m4.8 (11)$16 · $0.00

Desvirtuamento do Fenômeno da Mutação ConstitucionalLuciano Fernandes Tavares3h 3m$11 · $0.00

Elementos de Direito TributárioGilmar Bruno Ribeiro de Carvalho1h 33m$8 · $0.00
Geopolítica Da Segurança Internacional: A Ótica Das Organizações De Cooperação Em DefesaEdilson Adão Cândido Da Silva5h 44m$5 · $0.00

Abuso da Minoria e Seus Impactos na Efetividade da Recuperação JudicialAgenor de Lima Bento5h 3m$12 · $0.00