
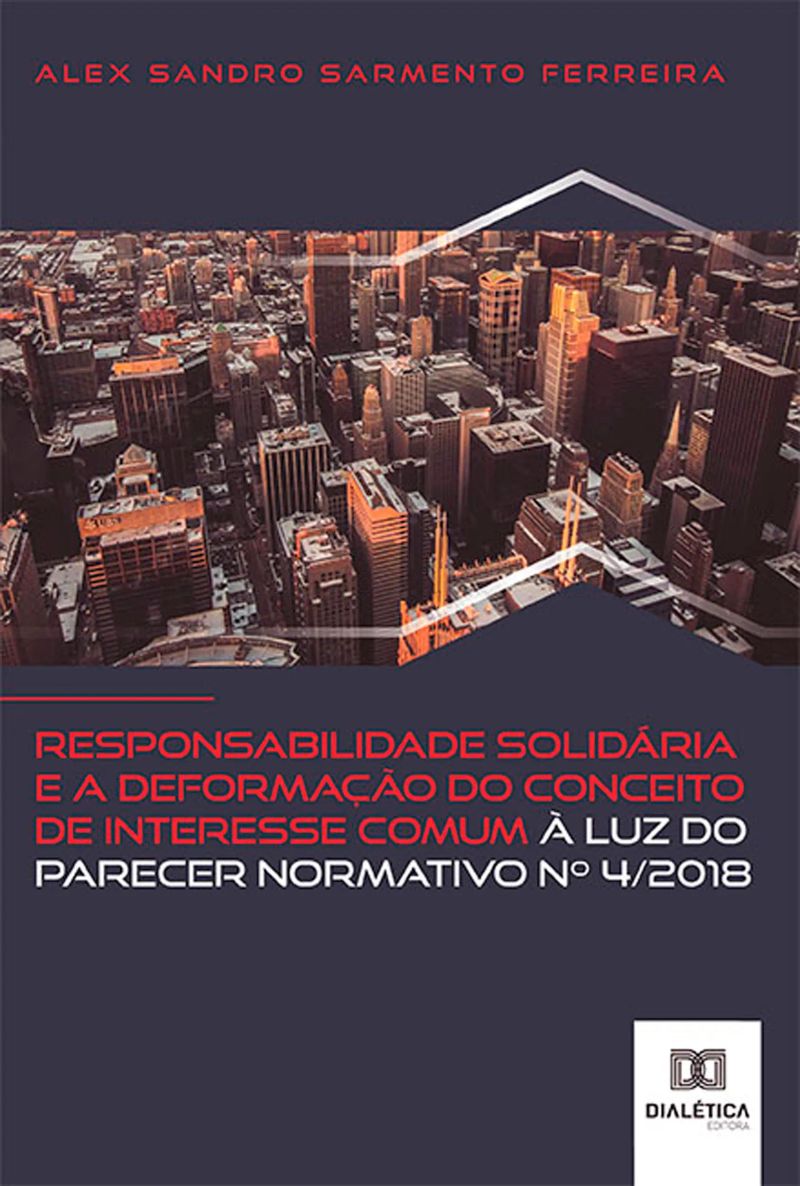
Responsabilidade solidária e a deformação do conceito de interesse comum à luz do Parecer Normativo no 4/2018
By Alex Sandro Sarmento Ferreira


Length4h 30m
About this audiobook
O presente trabalho busca identificar os limites de atribuição de responsabilidade solidária, do que comumente passou a ser denominado pela doutrina e jurisprudência como grupo econômico, por interesse comum na situação que constitua o fato gerador da obrigação principal, nos termos do art. 124, inciso I do CTN. O Parecer Normativo Cosit/RFB 4, de 10 de novembro de 2018, refloresceu o debate quanto à aplicação da responsabilidade solidária, quando constatada que pessoas jurídicas praticaram, conjuntamente, ato ilícito (fraude, dolo, simulação, assim entendido como abuso de personalidade, caracterizado pelo desvio de finalidade ou pela confusão patrimonial). O trabalho aborda conceitos de sujeição passiva, responsável tributário e o papel da lei complementar na instituição de normas de responsabilidade tributária. Avançamos no conceito de grupo econômico e o inadequado uso da expressão "grupo econômico irregular". O projeto traz a visão da Fazenda Pública do que seria interesse comum na situação que constitua fato gerador da obrigação principal, de acordo com o Parecer Cosit/RFB 4/2018, e a interpretação que entendemos que seja a mais adequada, no sentido que a expressão não contempla o ato ilícito. Por fim, identificamos alguns atos ilícitos e quais as soluções já existentes no sistema normativo, de modo a atribuir responsabilidade para aquela pessoa jurídica que tenha praticado ato ilícito.
Audiobook details
GenrePolitics and Government
Length4 hrs 30 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateOct 20, 2021
LanguagePortuguese
Table of contents
1INTRODUÇÃO
2CAPÍTULO 1 - LINHAS GERAIS SOBRE A ESTRUTURA SUBJETIVA DA RELAÇÃO JURÍDICA TRIBUTÁRIA E A RESPONSABILIDADE TRIBUTÁRIA
31.1. SUJEITO ATIVO
41.2. SUJEITO PASSIVO
51.2.1. CONTRIBUINTE
Show all chaptersShow less
61.2.2. RESPONSÁVEL TRIBUTÁRIO
71.3. O PAPEL DA LEI COMPLEMENTAR NA INSTITUIÇÃO DA RESPONSABILIDADE TRIBUTÁRIA
81.4. A LEI COMPLEMENTAR E A HARMONIZAÇÃO DAS NORMAS DE RESPONSABILIDADE TRIBUTÁRIA
9CAPÍTULO 2 - RESPONSABILIDADE TRIBUTÁRIA NO CÓDIGO TRIBUTÁRIO NACIONAL: AS ESPÉCIES RECONHECIDAS A PARTIR DOS RESPECTIVOS FATOS GERADORES
102.1. INTRODUÇÃO
112.2. DA RESPONSABILIDADE DERIVADA DE SUCESSÃO (ARTS. 129 A 133)
122.3. DA RESPONSABILIDADE DE TERCEIRO, DERIVADA DE ATO OU OMISSÃO DO CONTRIBUINTE (SEM ILICITUDE; ART. 134)
132.4. DA RESPONSABILIDADE DE TERCEIRO DERIVADA DE ATO ILÍCITO (ART. 135)
142.5. DA RESPONSABILIDADE POR INFRAÇÕES (ARTS. 136 A 138)
152.6. A RESPONSABILIDADE E SEU ALCANCE
162.7. DA RESPONSABILIDADE PESSOAL, SUBSIDIÁRIA OU SOLIDÁRIA
17CAPÍTULO 3 - GRUPO ECONÔMICO E INDEVIDA ASSOCIAÇÃO À IDEIA DE RESPONSABILIDADE SOLIDÁRIA
183.1. INTRODUÇÃO
193.2. GRUPO ECONÔMICO DE DIREITO E DE FATO: 3.2.1. GRUPO ECONÔMICO DE FATO POR RELAÇÕES SOCIETÁRIAS E GRUPO ECONÔMICO DE FATO PRESUMIDO
203.3. INADEQUADO USO DA EXPRESSÃO “GRUPO ECONÔMICO” ASSOCIADO A ATIVIDADES EMPRESARIAIS ILÍCITAS. SIMULAÇÕES E FRAUDES EMPRESARIAIS
21CAPÍTULO 4 - A RESPONSABILIDADE SOLIDÁRIA. PARECER NORMATIVO COSIT 4/2018
224.1. INTRODUÇÃO DO “PROBLEMA”
234.3. CONCEITO DE “INTERESSE COMUM” NO CÓDIGO TRIBUTÁRIO NACIONAL
24CAPÍTULO 5 - A DETECÇÃO DE ATO ILÍCITO. RESPONSABILIDADE TRIBUTÁRIA
255.1. INTRODUÇÃO
265.2. CONSTITUIÇÃO DO CRÉDITO TRIBUTÁRIO. DOLO, FRAUDE OU SIMULAÇÃO
275.2.1. DOLO
285.2.2. FRAUDE
295.2.3. SIMULAÇÃO
305.3. CRIMES TRIBUTÁRIOS. RESPONSABILIDADE TRIBUTÁRIA.
315.4. PLANEJAMENTO TRIBUTÁRIO ABUSIVO. OPERAÇÕES ESTRUTURADAS EM SEQUÊNCIA. EMPRESA VEÍCULO. DESLOCAMENTO DA BASE TRIBUTÁRIA.
325.5. SUCESSÃO EMPRESARIAL. DILAPIDAÇÃO PATRIMONIAL. RESPONSABILIDADE TRIBUTÁRIA.
335.6. RESPONSABILIDADE PATRIMONIAL. ABUSO DE PERSONALIDADE JURÍDICA. CONFUSÃO PATRIMONIAL E DESVIO DE FINALIDADE.
34CONCLUSÃO
Mitologia SoviéticaThiago Braga8h 44m4.8 (539)$9 · $0.00
Dos Delitos E Das PenasCesare Beccaria E Alexandre Zanca Bacich4h 49m4.5 (1.3K)$7 · $0.00
Sobre a liberdadeStuart Mill8h 7m4.3 (4.9K)$7 · $0.00
A arte da guerraNicolau Maquiavel9h 47m4.1 (16.4K)$12 · $0.00
Brasil: mito fundador e sociedade autoritáriaMarilena Chaui4h 10m3.7 (40)$3 · $0.00
Conversas sobre política para todos os temposRubem Alves3h 37m$4 · $0.00
O Problema Do Ser, Do Destino E Da Dor (versão Ampliada)Léon Denis14h 41m4.7 (2.9K)$5 · $0.00
Irmãs do inhamebell hooks7h 38m4.7 (3.6K)$9 · $0.00
Os Tentáculos Malignos Da Esquerda BrasileiraO Historiador2h 36m4.7 (1K)$6 · $0.00
O Que Todo Revolucionário Deve Saber Sobre A RepressãoVictor Serge - Tradução Thaelman Carlos4h 31m4.7 (297)$7 · $0.00
Atrás Da MuralhaSol Soares3h 3m4.6 (2.5K)$5 · $0.00
ArgentumMarcos Araújo4h 56m4.5 (2.7K)$12 · $0.00
Constituição FederalUnknown Author25h 23m4.5 (6.9K)$8 · $0.00
Criminologia - Teoria e PráticaPaulo Sumariva13h 35m4.6 (364)$20 · $0.00
Por que o Brasil é um país atrasado?Luiz Philippe de Orleans e Bragança9h 39m4.5 (1.5K)$6 · $0.00
Curso de Direito ConstitucionalCurso de Direito Constitucional:10h 43m4.5 (362)$17 · $0.00
O diálogo possívelFrancisco Bosco12h 49m4.4 (1.4K)$17 · $0.00
A Alma Do Homem Sob O Socialismo.Professor Doutor Fernando Antonio Dal Piero3h 39m4.4 (566)$7 · $0.00
Islã, Autoritarismo e SubdesenvolvimentoAhmet T. Kuru14h 35m4.4 (557)$19 · $0.00
A Arte Da GuerraJadir Vieira5h 34m4.2 (13K)$8 · $0.00
You may also like
Princípio da InsignificânciaJoão Lucas da Silva2h 26m$11 · $0.00
A Identificação da Chance Perdida Indenizável e o Quantum Indenizatório DecorrenteAndrea Busato11h 9m$15 · $0.00
Legislação De Segurança Do Trabalho: Textos SelecionadosUanderson Rébula De Oliveira13h 51m$9 · $0.00
Série Inovação No Setor Público V2Patrícia Guimarães. Adriana Oliveira. Marcelo Caricio(org.)3h 22m$5 · $0.00
O Manual Do CódigoEvandro Carvalho0m$6 · $0.00
"Execrados ministros do demônio"Sabrina Alves da Silva7h 30m4.5 (10)$15 · $0.00
Discussões Interdisciplinares em Ciências Sociais AplicadasVitor Medrado30h 10m$100 · $0.00
Arquitetura Penal ModernaMaria Mello Losso4h 8m$13 · $0.00
Segurança Pública e gestão no municípioFlaviane Aparecida da Silva7h 11m$14 · $0.00
Manual de Direito Administrativo - Volume 03Thiago Marrara22h 54m$28 · $0.00
Da Teoria Á PráticaAlexandre Basileis10h 24m$25 · $0.00
Mulheres da PazFabiana Rocha10h 57m$24 · $0.00
Como Passar em Concursos Jurídicos - 9ª Ed - 2025Leni Mouzinho Soares, Paula Morishita1h 21m$1 · $0.00
Lula X AcmDireita Conservadora Cristã3h 52m$5 · $0.00
Os Enganados!Maria Helena Guedes3h 19m$5 · $0.00
A Globo Vol 3 (Metamorfose)Ernesto Rodrigues44h 16m$22 · $0.00
Curso Para Supervisor IGilberto Barrancos Romero1h 50m$11 · $0.00
Marketing MultinívelClaudio Campacci2h 47m$5 · $0.00
Western BGeorge Batista Da Silva3h 26m$7 · $0.00
Mediação de conflitos em uma unidade de internação para adolescentes em conflito com a leiAnderson Pinheiro da Costa11h 15m$14 · $0.00