
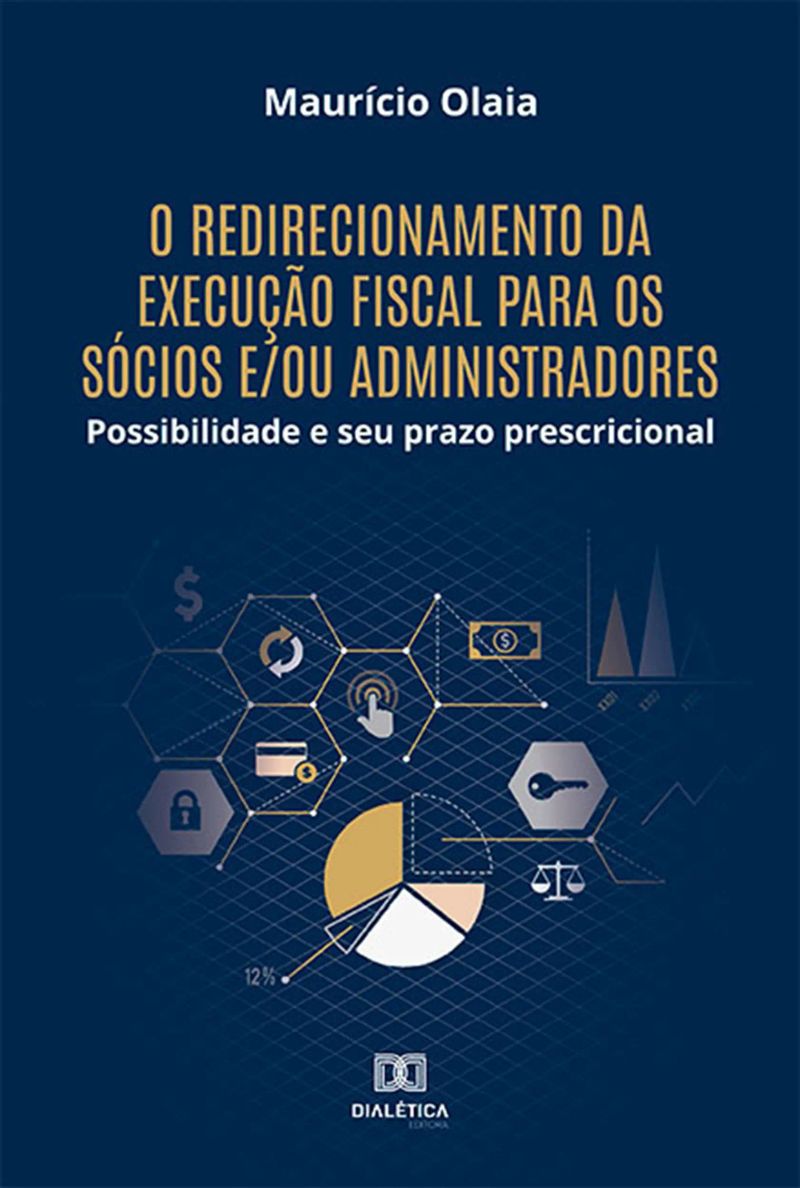
O redirecionamento da execução fiscal para os sócios e/ou administradores
possibilidade e seu prazo prescricionalBy Maurício Olaia


Length5h 59m
About this audiobook
O presente trabalho aborda a problemática acerca da possibilidade de redirecionamento da execução fiscal para os sócios e administradores e seu prazo prescricional. Tema cada vez mais presente no cotidiano jurídico, tratando-se de uma problemática que afeta diretamente todas as empresas, seus sócios e administradores. Tema amplo e com requisitos específicos para sua viabilização e que frequentemente são desrespeitados pelos Fiscos e confirmados pelo Poder Judiciário, seja pela quantidade excessiva de demandas a serem julgadas ou então por compartilharem do entendimento dos Fiscos simplificando a inclusão dos sócios e administradores no polo passivo da execução fiscal, com o objetivo de acelerar o processo de recebimento do crédito tributário executado, sob a falsa premissa de se preferir a coletividade em detrimento do particular. Contudo, o que se observa é que esse procedimento se trata de nítida violação ao princípio da estrita legalidade, ao qual está vinculada toda a Administração Pública e seus agentes, especialmente as Fazendas Públicas. É evidente que nesse caso não há que se falar em privilégio da coletividade em detrimento do particular, mas em nítido desrespeito à legislação nacional. Concluindo, em muitos casos constata-se o total desvio do redirecionamento da execução fiscal, desvio esse que deve ser repudiado pelo Poder Judiciário ao analisar os casos concretos, aplicando-lhes a legislação cabível, afastando, assim, as ilegalidades encontradas.
Audiobook details
GenrePolitics and Government
Length5 hrs 59 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateDec 9, 2022
LanguagePortuguese
Table of contents
1AGRADECIMENTOS
2INTRODUÇÃO
3CAPÍTULO 1 OBRIGAÇÃO TRIBUTÁRIA
41.1 CONSIDERAÇÕES INICIAIS
51.2 ESPÉCIES DE OBRIGAÇÃO TRIBUTÁRIA: PRINCIPAL E ACESSÓRIA
Show all chaptersShow less
61.3 ELEMENTOS DA OBRIGAÇÃO TRIBUTÁRIA: SUJEITOS, OBJETO E CAUSA
71.4 DA NATUREZA JURÍDICA DA OBRIGAÇÃO TRIBUTÁRIA
81.5 DO FATO GERADOR E SUAS CARACTERÍSTICAS
91.5.1 FATO GERADOR DA OBRIGAÇÃO PRINCIPAL
101.5.2 FATO GERADOR DA OBRIGAÇÃO ACESSÓRIA
111.5.3 ELEMENTOS DA REGRA-MATRIZ: PESSOAL, ESPACIAL, TEMPORAL, QUANTITATIVO E MATERIAL
12CAPÍTULO 2 DO CRÉDITO TRIBUTÁRIO E LANÇAMENTO
132.1 CONSIDERAÇÕES PRELIMINARES E DEFINIÇÃO DO CRÉDITO TRIBUTÁRIO
142.2 CONSTITUIÇÃO DO CRÉDITO TRIBUTÁRIO: DEFINIÇÃO E CONSIDERAÇÕES GERAIS SOBRE O LANÇAMENTO
152.3 LANÇAMENTO TRIBUTÁRIO: NORMA, ATO OU PROCEDIMENTO ADMINISTRATIVO
162.4 NATUREZA JURÍDICA DO LANÇAMENTO: DECLARATÓRIA OU CONSTITUTIVA
172.5 MODALIDADES DO LANÇAMENTO
182.5.1 LANÇAMENTO POR DECLARAÇÃO
192.5.2 LANÇAMENTO DE OFÍCIO
202.5.3 LANÇAMENTO POR HOMOLOGAÇÃO
21CAPÍTULO 3 DA RESPONSABILIDADE TRIBUTÁRIA
223.1 DEFINIÇÃO E SUJEIÇÃO PASSIVA
233.2 A RESPONSABILIDADE TRIBUTÁRIA DOS SUCESSORES
243.3 A RESPONSABILIDADE TRIBUTÁRIA DOS TERCEIROS
253.4 A RESPONSABILIDADE TRIBUTÁRIA POR INFRAÇÕES
263.5 EXTINÇÃO DA RESPONSABILIDADE TRIBUTÁRIA
27CAPÍTULO 4 A DÍVIDA ATIVA E SUA COBRANÇA ADMINISTRATIVA E JUDICIAL
284.1 DÍVIDA ATIVA: CONCEITO
294.2 ELEMENTOS DA DÍVIDA ATIVA TRIBUTÁRIA: ANÁLISE DO ART. 201 DO CTN
304.3 DO TERMO DE INSCRIÇÃO NA DÍVIDA ATIVA E DA CERTIDÃO DE INSCRIÇÃO: 4.3.1 EFEITOS DA INSCRIÇÃO: PRESUNÇÃO DE CERTEZA, LIQUIDEZ, EXIGIBILIDADE E EFEITOS DE PROVA PRÉ-CONSTITUÍDA
314.4 COBRANÇA ADMINISTRATIVA DA DÍVIDA ATIVA
324.5 COBRANÇA JUDICIAL DO CRÉDITO PÚBLICO: EXECUÇÃO FISCAL: 4.5.1 ALGUMAS CARACTERÍSTICAS DA EXECUÇÃO FISCAL
33CAPÍTULO 5 DO REDIRECIONAMENTO DA EXECUÇÃO FISCAL PARA OS SÓCIOS E/OU ADMINISTRADORES E SEU PRAZO PRESCRICIONAL
345.1 HIPÓTESES AUTORIZADORAS DO REDIRECIONAMENTO DA EXECUÇÃO FISCAL
355.2 O INCIDENTE DE DESCONSIDERAÇÃO DA PERSONALIDADE JURÍDICA NA EXECUÇÃO FISCAL
365.5 DO PRAZO PRESCRICIONAL PARA O REDIRECIONAMENTO DA EXECUÇÃO FISCAL PARA OS SÓCIOS
375.5.1 A PRESCRIÇÃO NO DIREITO TRIBUTÁRIO
385.5.2 PRESCRIÇÃO INTERCORRENTE
395.5.3 DA PRESCRIÇÃO PARA O REDIRECIONAMENTO DA EXECUÇÃO FISCAL
40CAPÍTULO 6 CONCLUSÃO
Mitologia SoviéticaThiago Braga8h 44m4.8 (539)$9 · $0.00
Dos Delitos E Das PenasCesare Beccaria E Alexandre Zanca Bacich4h 49m4.5 (1.3K)$7 · $0.00
Sobre a liberdadeStuart Mill8h 7m4.3 (4.9K)$7 · $0.00
A arte da guerraNicolau Maquiavel9h 47m4.1 (16.4K)$12 · $0.00
Brasil: mito fundador e sociedade autoritáriaMarilena Chaui4h 10m3.7 (40)$3 · $0.00
Conversas sobre política para todos os temposRubem Alves3h 37m$4 · $0.00
O AbolicionismoJoaquim Nabuco7h 2m4.2 (101) Only with Ultra
A Campanha AbolicionistaJosé do Patrocínio10h 5m Only with Ultra
Contraste & ConfrontosEuclides da Cunha5h 5m Only with Ultra
Irmãs do inhamebell hooks7h 38m4.7 (3.6K)$9 · $0.00
Os Tentáculos Malignos Da Esquerda BrasileiraO Historiador2h 36m4.7 (1K)$6 · $0.00
O Que Todo Revolucionário Deve Saber Sobre A RepressãoVictor Serge - Tradução Thaelman Carlos4h 31m4.7 (297)$7 · $0.00
Atrás Da MuralhaSol Soares3h 3m4.6 (2.5K)$5 · $0.00
ArgentumMarcos Araújo4h 56m4.5 (2.7K)$12 · $0.00
Constituição FederalUnknown Author25h 23m4.5 (6.9K)$8 · $0.00
Criminologia - Teoria e PráticaPaulo Sumariva13h 35m4.6 (364)$20 · $0.00
Por que o Brasil é um país atrasado?Luiz Philippe de Orleans e Bragança9h 39m4.5 (1.5K)$6 · $0.00
Curso de Direito ConstitucionalCurso de Direito Constitucional:10h 43m4.5 (362)$17 · $0.00
O diálogo possívelFrancisco Bosco12h 49m4.4 (1.4K)$17 · $0.00
Os engenheiros do caosGiuliano da Empoli5h 3m4.3 (7.2K)$10 · $0.00
You may also like
Como Passar Concursos de Escrevente do TJSPWander Garcia, André Nader Justo, André Nascimento, Bruna Vieira, Eduardo Dompieri, Enildo Garcia, Flávia Barros, Helder Satin, Henrique Subi, Leni Mouzinho Soares, Luiz Dellore, Magally Dato, Teresa Melo, Tony Chalita23h 36m4.8 (147)$11 · $0.00
Prova 2 Simulado Trf 2a.região Técnico Administrativo Sem EspecialidadeOrganizador: Zélio Cabral57m$6 · $0.00
Crimes Contra o Sistema Financeiro Nacional e o Mercado de CapitaisBruno Queiroz Oliveira13h 37m$16 · $0.00
Responsabilidade Civil das Instituições Financeiras em Casos de FraudeVictor Búrigo Cesa7h 20m$13 · $0.00
Manual de direito na era digital - Penal e internacionalAngelita de Paula, Benedito Cerezzo Pereira Filho, Ederson Rabelo da Cruz, Gustavo Silveira Borges, Leonardo Zamparetti de Queiroz, Maria Cristine Lindoso, Pedro Dias Venâncio, Raquel Botelho Santoro, Solano de Camargo9h 10m$12 · $0.00
Uma Introdução À CriminalísticaPaulo Ricardo Ost Frank25h 32m4.8 (13)$7 · $0.00
Formalidades do procedimento licitatórioDavid Luiz Pereira Berlandi6h 56m$12 · $0.00
Diálogos entre Direito Penal e Direito Processual PenalRafhael Lima Ribeiro7h 9m$12 · $0.00
Impactos Socioeconômicos da Lei Anticorrupção no BrasilMarilia Garcia1h 45m$15 · $0.00
Produção Do Espaço Urbano Seguro Em Curitiba:Thiago Augusto Ferreira Da Costa3h 51m$6 · $0.00
A Doutrina Da Pena De MorteO Jurista3h 2m$6 · $0.00
Corrupção: Uma Imersão EpistemológicaLuiz Fernandes Machado Mendes3h 18m$8 · $0.00
A construção do dolo no direito tributárioPriscilla Queiroga Câmara7h$12 · $0.00
Emprego De Bastões Nas PmprCarlos Assad Mady E Francis Pirog1h 17m$8 · $0.00
Corrupção: O Escândalo Dos Gafanhotos Em RoraimaLuiz Fernandes Machado Mendes5h 17m$8 · $0.00
Direito Penal e os Direitos SociaisBruno de Omena Celestino14h 55m$16 · $0.00
Pentecostalismo, fuzil e votoWashington Carlos Silva4h 18m$12 · $0.00
A mediação na regularização fundiária como instrumento de gestão pública para o alcance das moradias sustentáveisLetícia Pontes Pacheco de Castro4h 3m$12 · $0.00
Crimes de ÓdioCarla Carrion Frós5h 17m$13 · $0.00
Trabalho Escravo E Exploração Da Mão De Obra Migratória No MercosulKely Da Silva Alves6h 57m$7 · $0.00