
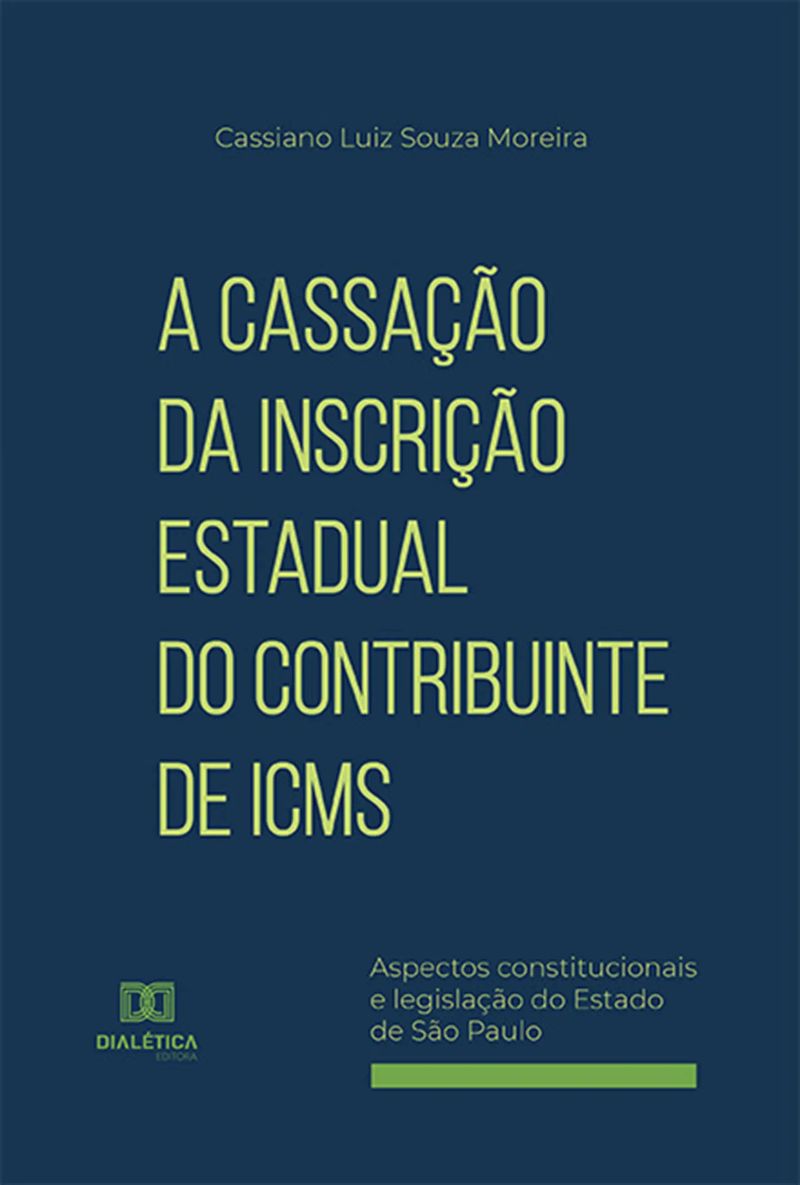
A Cassação da Inscrição Estadual do Contribuinte de ICMS
aspectos constitucionais e legislação do Estado de São PauloBy Cassiano Luiz Souza Moreira


Length5h 11m
About this audiobook
A inscrição estadual é um cadastro de contribuintes do ICMS criado em 1970, ainda sob a vigência da Constituição Federal de 1967, quando o Ministro da Fazenda e os Secretários de Fazenda dos Estados e do Distrito Federal acordaram em criar um "Sistema Nacional Integrado de Informações Econômico-Fiscais".
A inscrição do contribuinte pode ser cassada em diversas hipóteses, que vão desde a inatividade constatada ou presumida até a prática de atos ilícitos que tenham repercussão no âmbito tributário, passando pela inadimplência fraudulenta e por práticas sonegatórias que levem ao desequilíbrio concorrencial, entre outras. A medida se reveste de gravidade, já que impede a emissão de nota fiscal eletrônica, inabilitando o contribuinte à prática das operações tributadas pelo ICMS.
A obra discute se a cassação da inscrição estadual, sobretudo em caso de inadimplência fraudulenta, caracteriza o que se convencionou chamar sanção política, analisando aspectos de natureza formal e material sobre o tema.
Audiobook details
GenrePolitics and Government
Length5 hrs 11 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateFeb 14, 2022
LanguagePortuguese
Table of contents
1PREFÁCIO
21. INTRODUÇÃO
32. INSCRIÇÃO ESTADUAL. FINALIDADE E REQUISITOS
42.1 OS CADASTROS DE CONTRIBUINTES
52.2 INSCRIÇÃO DO CONTRIBUINTE DE ICMS NO ESTADO DE SÃO PAULO
Show all chaptersShow less
62.3 HIPÓTESES DE CASSAÇÃO DA INSCRIÇÃO ESTADUAL DE CONTRIBUINTE DE ICMS EM SÃO PAULO
72.4 CRÍTICA
82.5 CASSAÇÃO POR INADIMPLÊNCIA FRAUDULENTA
92.5.1 NÃO RECOLHIMENTO DO ICMS, POSSUINDO DISPONIBILIDADE FINANCEIRA
102.5.2 NÃO RECOLHIMENTO DE DÉBITO DECORRENTE DE RETENÇÃO POR SUBSTITUIÇÃO TRIBUTÁRIA
113. SANÇÃO POLÍTICA?
123.1 SANÇÃO E O DIREITO
133.2 SANÇÃO POLÍTICA. ORIGEM DA EXPRESSÃO
143.3 JURISPRUDÊNCIA DO SUPREMO TRIBUNAL FEDERAL
153.3.1 ANOS 1960: OS PRIMEIROS JULGAMENTOS
163.3.2 DÉCADAS DE 70, 80 E 90
173.3.3 ANOS 2000 E SEGUINTES
183.3.4 O CASO “AMERICAN VIRGINIA”. AÇÃO CAUTELAR 1.657. RECURSO EXTRAORDINÁRIO 550.769. AÇÃO DIRETA DE INCONSTITUCIONALIDADE 3952.
193.3.5 O NÃO RECOLHIMENTO DO ICMS E O CRIME DE APROPRIAÇÃO INDÉBITA TRIBUTÁRIA. A DECISÃO DO STF NO RCH 163334.
204. PROCESSO ADMINISTRATIVO DE CASSAÇÃO DA INSCRIÇÃO ESTADUAL
214.1 RECURSO ADMINISTRATIVO
224.1.1 AUSÊNCIA DE EFEITO SUSPENSIVO
234.1.2 APRECIAÇÃO DO RECURSO POR ÓRGÃO NÃO COLEGIADO
245. PRÉVIA IMPOSIÇÃO DE REGIME ESPECIAL
256. REVERSIBILIDADE DA CASSAÇÃO DA INSCRIÇÃO ESTADUAL.
266.1 REGIME DOS ATOS ADMINISTRATIVOS EM GERAL
276.2. REVERSIBILIDADE DA CASSAÇÃO DA INSCRIÇÃO ESTADUAL POR INADIMPLÊNCIA FRAUDULENTA
287. CONCLUSÕES
298. REFERÊNCIAS BIBLIOGRÁFICAS
30Referências normativas e jurisprudenciais
Mitologia SoviéticaThiago Braga8h 44m4.8 (539)$9 · $0.00
Dos Delitos E Das PenasCesare Beccaria E Alexandre Zanca Bacich4h 49m4.5 (1.3K)$7 · $0.00
Sobre a liberdadeStuart Mill8h 7m4.3 (4.9K)$7 · $0.00
A arte da guerraNicolau Maquiavel9h 47m4.1 (16.4K)$12 · $0.00
Brasil: mito fundador e sociedade autoritáriaMarilena Chaui4h 10m3.7 (40)$3 · $0.00
Conversas sobre política para todos os temposRubem Alves3h 37m$4 · $0.00
O AbolicionismoJoaquim Nabuco7h 2m4.2 (101) Only with Ultra
A Campanha AbolicionistaJosé do Patrocínio10h 5m Only with Ultra
Contraste & ConfrontosEuclides da Cunha5h 5m Only with Ultra
O Problema Do Ser, Do Destino E Da Dor (versão Ampliada)Léon Denis14h 41m4.7 (2.9K)$5 · $0.00
Irmãs do inhamebell hooks7h 38m4.7 (3.6K)$9 · $0.00
Os Tentáculos Malignos Da Esquerda BrasileiraO Historiador2h 36m4.7 (1K)$6 · $0.00
O Que Todo Revolucionário Deve Saber Sobre A RepressãoVictor Serge - Tradução Thaelman Carlos4h 31m4.7 (297)$7 · $0.00
Atrás Da MuralhaSol Soares3h 3m4.6 (2.5K)$5 · $0.00
ArgentumMarcos Araújo4h 56m4.5 (2.7K)$12 · $0.00
Constituição FederalUnknown Author25h 23m4.5 (6.9K)$8 · $0.00
Criminologia - Teoria e PráticaPaulo Sumariva13h 35m4.6 (364)$20 · $0.00
Por que o Brasil é um país atrasado?Luiz Philippe de Orleans e Bragança9h 39m4.5 (1.5K)$6 · $0.00
Curso de Direito ConstitucionalCurso de Direito Constitucional:10h 43m4.5 (362)$17 · $0.00
O diálogo possívelFrancisco Bosco12h 49m4.4 (1.4K)$17 · $0.00
You may also like
Como passar na OAB 1ª fase - 16. ed. - 2020.Alice Satin, Ana Paula Garcia, Wander Garcia143h 39m4.8 (1.1K)$24 · $0.00
Manual de Direito PenalJulio Fabbrini Mirabete, Renato N. Fabbrini28h 41m4.4 (393)$21
Manual de Direito PenalJulio Fabbrini Mirabete, Renato N. Fabbrini30h 3m4.3 (513)$45
OAB Segunda FaseWander Garcia, Ana Paula Garcia, Eduardo Dompieri24h4.9 (201)$17 · $0.00
Como Passar Concursos de Escrevente do TJSPWander Garcia, André Nader Justo, André Nascimento, Bruna Vieira, Eduardo Dompieri, Enildo Garcia, Flávia Barros, Helder Satin, Henrique Subi, Leni Mouzinho Soares, Luiz Dellore, Magally Dato, Teresa Melo, Tony Chalita23h 36m4.8 (147)$11 · $0.00
Direito e economia no Brasil: estudos sobre a análise econômica do direito - 3. ed. - 2019.Luciano Benetti Timm23h 53m4.8 (18)$20 · $0.00
Formalidades do procedimento licitatórioDavid Luiz Pereira Berlandi6h 56m$12 · $0.00
O redirecionamento da execução fiscal para os sócios e/ou administradoresMaurício Olaia5h 59m$12 · $0.00
Prova 2 Simulado Trf 2a.região Técnico Administrativo Sem EspecialidadeOrganizador: Zélio Cabral57m$6 · $0.00
Crimes Contra o Sistema Financeiro Nacional e o Mercado de CapitaisBruno Queiroz Oliveira13h 37m$16 · $0.00
Homicídios no Município do Rio de Janeiro de 1979-2017Bruna Gomes Müller12h 56m$33 · $0.00
Direito Do ConsumidorHenrique Lanza Neto8h 24m$5 · $0.00
Doutrina De Direito PenalEquipe Qsp1h 3m$6 · $0.00
Compêndio De Prática De Processo PenalJosé Flávio Bezerra Morais3h 20m$5 · $0.00
Direito Civil. Direito das ObrigaçõesGermano Vieira da Silva6h 8m$12 · $0.00
Bizu Do PolicialLeomilson C Bandeira8h 50m$7 · $0.00
Bateria de Simulados para concursos do INSSAndré Nascimento, Bruna Vieira, Enildo Garcia, Fernanda Franco, Flavia Moraes Barros, Henrique Subi, Ricardo Quartin, Renan Flumian, Robinson Barreirinhas, Rodrigo Ferreira Lima, Teresa Melo12h 13m$12 · $0.00
A inadimplência pública nas compras governamentais e a efetividade dos instrumentos legais de cobrança à disposição do contratadoAdriano Holanda Ferreira4h 4m$7 · $0.00
Os princípios processuais penais e seus desdobramentosDiego Lima Azevedo3h 10m$12 · $0.00
Crimes Contra A Saúde Pública Para ConcursosMarcus Mota Moreira Lopes5h 19m$9 · $0.00