
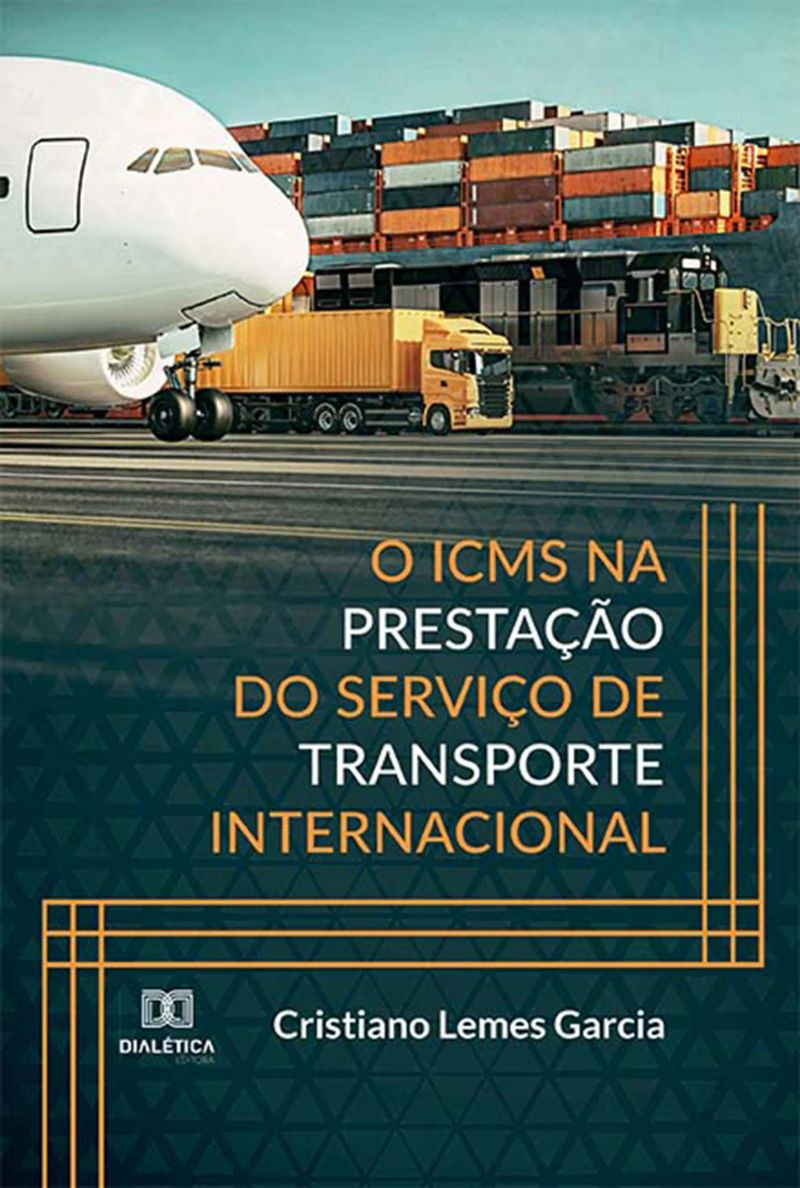
O ICMS na prestação do Serviço de Transporte Internacional
By Cristiano Lemes Garcia


Length4h 47m
About this audiobook
Este estudo tem por objetivo realizar a análise da obrigação tributária decorrente da prestação do serviço de transporte internacional, quando da incidência do ICMS – imposto de circulação de mercadorias e prestação de serviços de transporte interestadual e intermunicipal e de comunicações, ainda que as operações e as prestações se iniciem no exterior, conforme dispõe o art. 155, II, que consubstancia seu regime jurídico constitucional na Carta de 1988. Foi dado especial enfoque na hipótese de incidência do ICMS na prestação do serviço de transporte internacional, enfrentando questões doutrinárias relativas à competência constitucional tributária, à diversidade dos tipos de transportes, bem como os termos e definições jurídicas empregadas no escopo internacional da prestação do serviço de transporte. O estudo foi realizado a partir do paradigma metodológico do constructivismo lógico-semântico, na busca da construção de um sentido para a norma tributária em estudo, tanto no campo semântico como no sintático, sob a ótica: da Constituição da República Federativa do Brasil de 1988, do Código Tributário Nacional – Lei n° 5.172/1966, da Emendas Constitucionais n° 33/01 e n° 87/15, das Leis Complementares n° 24/75 (art. 34, §8°, CF/88) e n° 87/96, com suas alterações, das Resoluções do Senado n° 22/1989 e n° 95/1996, das Leis Ordinárias Estaduais, dos Regulamentos do ICMS, dos Decretos Estaduais e das ADIs n° 1.600 e n° 2.669.
Audiobook details
GenrePolitics and Government
Length4 hrs 47 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateApr 14, 2023
LanguagePortuguese
Table of contents
1Introduction
21 INTRODUÇÃO
32 PREMISSAS DO ESTUDO
42.1 DIREITO COMO LINGUAGEM
52.2 RELEVÂNCIA DA INTERPRETAÇÃO NO ESTUDO DOS CONCEITOS TRIBUTÁRIOS
Show all chaptersShow less
62.3 FONTES DO DIREITO TRIBUTÁRIO
72.4 SISTEMA E PRINCÍPIOS CONSTITUCIONAIS TRIBUTÁRIOS
82.5 HIPÓTESE DE INCIDÊNCIA TRIBUTÁRIA
93 PRINCÍPIOS E NORMAS CONSTITUCIONAIS TRIBUTÁRIAS
103.1 COMPETÊNCIA TRIBUTÁRIA E O ICMS
113.2 IMUNIDADE, NÃO INCIDÊNCIA E ISENÇÃO NO ICMS
123.3 PRINCÍPIO DA NÃO CUMULATIVIDADE NO ICMS
133.4 PRINCÍPIO DA ESSENCIALIDADE NO ICMS
143.5 PRINCÍPIO DA UTILIDADE E DA PREPONDERÂNCIA NO ICMS
154 PECULIARIDADES DA PRESTAÇÃO DO SERVIÇO DE TRANSPORTE INTERNACIONAL
164.2 MODALIDADES DE IMPORTAÇÃO DE SERVIÇO
174.3 DIFERENÇA DE OPERAÇÃO E PRESTAÇÃO
184.4 O CONTRATO DE PRESTAÇÃO DO SERVIÇO DE TRANSPORTE
194.5 INCOTERMS E SUA IMPORTÂNCIA NA ESTIPULAÇÃO DOS CONTRATOS DE TRANSPORTE
204.6 SUBCONTRATAÇÃO, TRANSBORDO, REDESPACHO
214.7 DRAWBACK
225 ELEMENTOS DA REGRA MATRIZ DE INCIDÊNCIA TRIBUTÁRIA
235.1 CRITÉRIO MATERIAL
245.2 CRITÉRIO ESPACIAL
255.3 CRITÉRIO TEMPORAL
265.4 CRITÉRIO SUBJETIVO - SUJEIÇÃO ATIVA E PASSIVA
275.5 CRITÉRIO QUANTITATIVO – BASE DE CÁLCULO E ALÍQUOTA
286 TRATADOS E CONVENÇÕES
296.1 A CONVENÇÃO DE VIENA DE 1980
306.2 A CONVENÇÃO DE ROMA DE 1980
317 JURISPRUDÊNCIA ATUALIZADA
328 CONCLUSÃO
Mitologia SoviéticaThiago Braga8h 44m4.8 (539)$9 · $0.00
Dos Delitos E Das PenasCesare Beccaria E Alexandre Zanca Bacich4h 49m4.5 (1.3K)$7 · $0.00
Sobre a liberdadeStuart Mill8h 7m4.3 (4.9K)$7 · $0.00
A arte da guerraNicolau Maquiavel9h 47m4.1 (16.4K)$12 · $0.00
Brasil: mito fundador e sociedade autoritáriaMarilena Chaui4h 10m3.7 (40)$3 · $0.00
Conversas sobre política para todos os temposRubem Alves3h 37m$4 · $0.00
O Problema Do Ser, Do Destino E Da Dor (versão Ampliada)Léon Denis14h 41m4.7 (2.9K)$5 · $0.00
Irmãs do inhamebell hooks7h 38m4.7 (3.6K)$9 · $0.00
Os Tentáculos Malignos Da Esquerda BrasileiraO Historiador2h 36m4.7 (1K)$6 · $0.00
O Que Todo Revolucionário Deve Saber Sobre A RepressãoVictor Serge - Tradução Thaelman Carlos4h 31m4.7 (297)$7 · $0.00
Atrás Da MuralhaSol Soares3h 3m4.6 (2.5K)$5 · $0.00
ArgentumMarcos Araújo4h 56m4.5 (2.7K)$12 · $0.00
Constituição FederalUnknown Author25h 23m4.5 (6.9K)$8 · $0.00
Criminologia - Teoria e PráticaPaulo Sumariva13h 35m4.6 (364)$20 · $0.00
Por que o Brasil é um país atrasado?Luiz Philippe de Orleans e Bragança9h 39m4.5 (1.5K)$6 · $0.00
Curso de Direito ConstitucionalCurso de Direito Constitucional:10h 43m4.5 (362)$17 · $0.00
O diálogo possívelFrancisco Bosco12h 49m4.4 (1.4K)$17 · $0.00
A Alma Do Homem Sob O Socialismo.Professor Doutor Fernando Antonio Dal Piero3h 39m4.4 (566)$7 · $0.00
Islã, Autoritarismo e SubdesenvolvimentoAhmet T. Kuru14h 35m4.4 (557)$19 · $0.00
A Arte Da GuerraJadir Vieira5h 34m4.2 (13K)$8 · $0.00
You may also like
Constituição FederalUnknown Author25h 23m4.5 (6.9K)$8 · $0.00
Teoria Dos JogosFernando Barrichelo2h 21m4.5 (543)$5 · $0.00
Comentários À Minirreforma Eleitoral 2015Gustavo Bugalho E Juliana Gobi3h 42m$9 · $0.00
A Saúde No BrasilNeiriberto Silva De Freitas12m$5 · $0.00
Contabilidade PúblicaZélio Cabral4h 12m$6 · $0.00
O Princípio Dispositivo e a Estabilidade Objetiva da Demanda no Processo Civil BrasileiroWaldir Miranda Ramos Filho12h 26m$14 · $0.00
Super-Revisão OAB Doutrina Completa: 7. Direito Administrativo - 15. ed. - 2026Wander Garcia13h$6 · $0.00
Políticas Públicas em Ciência, Tecnologia e InovaçãoMichel Jabour4h 51m$12 · $0.00
Direito Constitucional Volume VJosé Franklin De Sousa20h 32m$8 · $0.00
Descomplica OABLara Ferreira dos Santos5h 31m$13 · $0.00
Gestão Governamental E Governança PúblicaEveraldo Santos Silva2h 22m$9 · $0.00
Fidelidade partidária, democracia e educaçãoHenrique Casseb7h 14m$12 · $0.00
Direito Constitucional Volume IvJosé Franklin De Sousa18h 42m$8 · $0.00
PasadenaRonaldo Machado Assumpção Filho6h 56m$12 · $0.00
Soft PowerIzabel Cristina Medina Brum4h 3m$13 · $0.00
Manual de Direito Administrativo - Volume 03Thiago Marrara22h 54m$28 · $0.00
Da Teoria Á PráticaAlexandre Basileis10h 24m$25 · $0.00
Análisis comparativo sobre el incumplimiento de las convenciones internacionales de discapacidad por parte de los Estados LatinoamericanosEmiliano E. Morán Santos4h 27m$13 · $0.00
Accountability entre o Chamado e a PromessaLuis Gustavo Cardoso7h 55m$12 · $0.00
Diálogo dos oradoresCornélio Tácito3h 42m4.4 (46)$8 · $0.00