
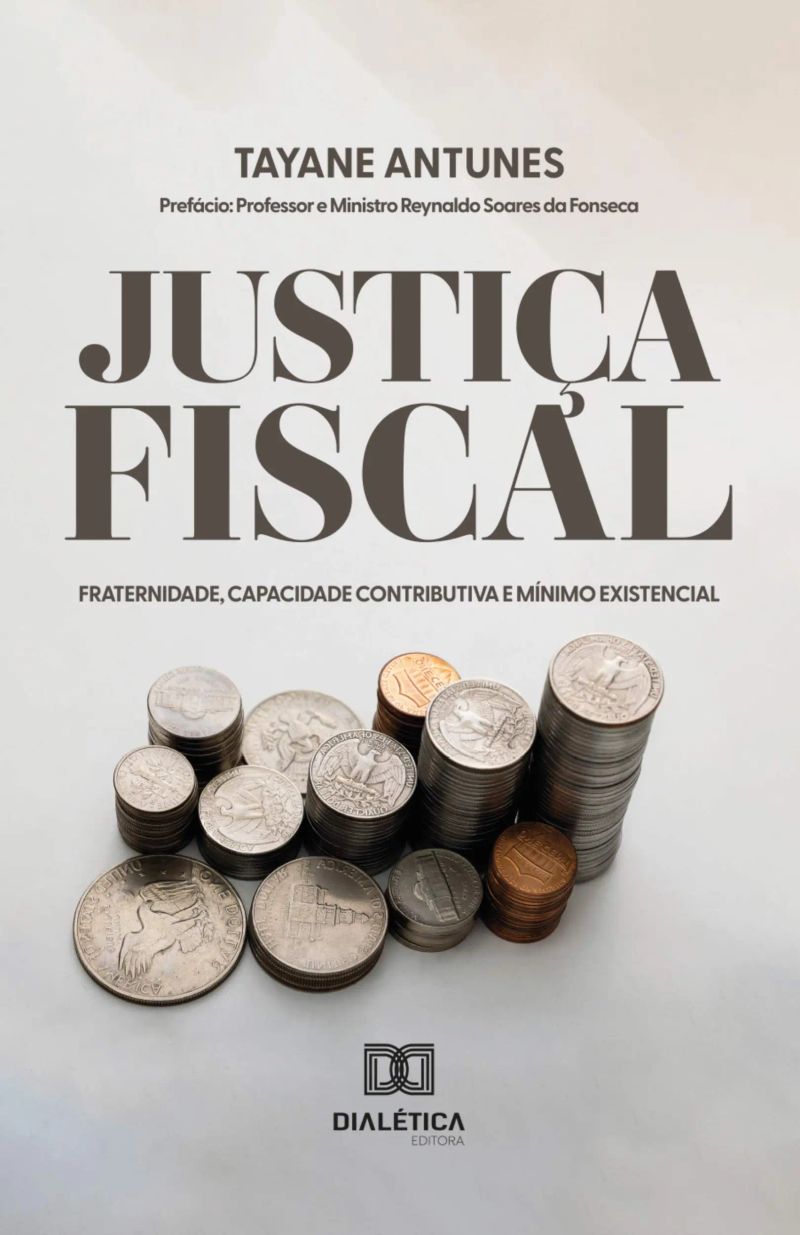
Justiça Fiscal
fraternidade, capacidade contributiva e mínimo existencialBy Tayane Antunes


Length4h 36m
About this audiobook
Em um Brasil marcado por profundas desigualdades sociais, a tributação emerge como um poderoso instrumento de justiça fiscal. Este livro explora a relação entre políticas fiscais e a promoção da fraternidade, um princípio frequentemente esquecido, mas fundamental para a construção de uma sociedade mais justa e solidária. Com base em uma análise cuidadosa da legislação e da jurisprudência brasileira, a obra investiga a importância da proteção do mínimo existencial e da observância do princípio da capacidade contributiva como mecanismos de inclusão social.
Partindo de uma sólida fundamentação teórica, que abrange desde a filosofia de John Rawls até os estudos contemporâneos sobre o Direito, o livro propõe uma reformulação da atividade arrecadatória do Estado. Através de uma abordagem interdisciplinar, a autora argumenta que a política tributária não deve apenas sustentar as despesas públicas, mas também contribuir para a redistribuição de renda e a redução das desigualdades sociais.
"Justiça Fiscal: fraternidade, capacidade contributiva e mínimo existencial" é uma contribuição relevante para o debate sobre o papel do Estado na promoção da equidade e da justiça social no Brasil. Uma leitura indispensável para juristas, economistas e todos os interessados em políticas públicas que visem ao desenvolvimento de uma sociedade mais livre, justa e fraterna, conforme os ideais da Constituição Federal de 1988.
Audiobook details
GenrePolitics and Government
Length4 hrs 36 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateNov 13, 2024
LanguagePortuguese
Table of contents
1AGRADECIMENTOS
2LISTA DE ABREVIATURAS E SIGLAS
3PREFÁCIO
41. INTRODUÇÃO
52 O PRINCÍPIO DA FRATERNIDADE
Show all chaptersShow less
62.1 Raízes Teológicas: A Fraternidade como Valor Cristão
72.2 Visão Filosófica: A Fraternidade na Filosofia e na Revolução Francesa
82.3 Do Valor Político ao Princípio Jurídico: Secularização da Fraternidade
92.4 O princípio da fraternidade na Constituição Federal de 1988
102.5 A fraternidade na interpretação do Supremo Tribunal Federal
112.6 Aplicação jurisprudencial do conceito de fraternidade pelo Superior Tribunal de Justiça (STJ)
123 TEORIA DA JUSTIÇA POR JOHN RAWLS
133.1 O projeto de Rawls e a preocupação com a imparcialidade
143.1.1 Uma alternativa ao utilitarismo
153.1.2 Pressupostos da teoria da justiça como equidade
163.2 Estrutura básica da sociedade
173.3 A posição original e o véu da ignorância
183.4 Os princípios da justiça
193.4.1 Dois princípios de justiça
203.4.2 O princípio da diferença
213.5 As instituições de uma sociedade justa
224 PRINCÍPIO DA CAPACIDADE CONTRIBUTIVA E DA IGUALDADE TRIBUTÁRIA
234.1 Princípios constitucionais como limitação ao poder de tributar
244.2 Princípio da Igualdade
254.3 Capacidade contributiva
264.4 Dignidade da Pessoa Humana
274.5 Mínimo Existencial
284.5.1 O mínimo existencial na jurisprudência
294.5.2 Desafios à concretização do mínimo existencial
304.6 Uma tributação justa
315 CONCLUSÃO
Mitologia SoviéticaThiago Braga8h 44m4.8 (539)$9 · $0.00
Dos Delitos E Das PenasCesare Beccaria E Alexandre Zanca Bacich4h 49m4.5 (1.3K)$7 · $0.00
Sobre a liberdadeStuart Mill8h 7m4.3 (4.9K)$7 · $0.00
A arte da guerraNicolau Maquiavel9h 47m4.1 (16.4K)$12 · $0.00
Brasil: mito fundador e sociedade autoritáriaMarilena Chaui4h 10m3.7 (40)$3 · $0.00
Conversas sobre política para todos os temposRubem Alves3h 37m$4 · $0.00
Irmãs do inhamebell hooks7h 38m4.7 (3.6K)$9 · $0.00
Os Tentáculos Malignos Da Esquerda BrasileiraO Historiador2h 36m4.7 (1K)$6 · $0.00
O Que Todo Revolucionário Deve Saber Sobre A RepressãoVictor Serge - Tradução Thaelman Carlos4h 31m4.7 (297)$7 · $0.00
Atrás Da MuralhaSol Soares3h 3m4.6 (2.5K)$5 · $0.00
ArgentumMarcos Araújo4h 56m4.5 (2.7K)$12 · $0.00
Constituição FederalUnknown Author25h 23m4.5 (6.9K)$8 · $0.00
Criminologia - Teoria e PráticaPaulo Sumariva13h 35m4.6 (364)$20 · $0.00
Por que o Brasil é um país atrasado?Luiz Philippe de Orleans e Bragança9h 39m4.5 (1.5K)$6 · $0.00
Curso de Direito ConstitucionalCurso de Direito Constitucional:10h 43m4.5 (362)$17 · $0.00
O diálogo possívelFrancisco Bosco12h 49m4.4 (1.4K)$17 · $0.00
A Alma Do Homem Sob O Socialismo.Professor Doutor Fernando Antonio Dal Piero3h 39m4.4 (566)$7 · $0.00
Islã, Autoritarismo e SubdesenvolvimentoAhmet T. Kuru14h 35m4.4 (557)$19 · $0.00
A Arte Da GuerraJadir Vieira5h 34m4.2 (13K)$8 · $0.00
A hora dos predadores (do mesmo autor de Os engenheiros do caos e Mago do Kremlin)Giuliano da Empoli3h 26m4.2 (6.8K)$8 · $0.00
You may also like
Políticas Públicas para Geração de Emprego e RendaMarcos Vinicio Bilancieri4h 54m$13 · $0.00
Manual Do Motociclista:João Pinto Cabral Neto46m$6 · $0.00
A Efetividade Do Direito Fundamental Social À SaúdeJanine Karla Pereira Da Câmara Ribeiro18h 33m$9 · $0.00
Proibição de Retrocesso e Justiça Social no BrasilTeófanes Carnaúba dos Santos5h 27m$12 · $0.00
Auditoria governamental na gestão pública e eficácia de gestãoEdmilson Borges de Moura4h 45m$4 · $0.00
A nova identidade sindical e a compreensão da justiça social após a reforma trabalhista (Lei n° 13.467/2017)Jamila Wisóski Moysés Etchezar4h$12 · $0.00
Os parceiros privados e o desenvolvimento social nas contratações das estataisCaio Augusto de Moraes Forjaz4h 6m$13 · $0.00
Um olhar sobre a escola de tempo integralMariana Calife Nóbrega Soares4h 56m$25 · $0.00
Empresas Estatais e Intervenção do Estado na Ordem EconômicaOcimar Barros de Oliveira10h 48m$15 · $0.00
A profissionalização de cooperados na gestão de investimento e créditoFrancisco Canindé Maia4h 22m$12 · $0.00
O papel do Ministério Público na efetivação do direito fundamental à saúdeVinícius Secco Zoponi15h 57m$16 · $0.00
Guia Prático: Estratégia E Voluntariado EmpresarialKelly Velozo14m$6 · $0.00
Razoabilidade e Proporcionalidade no processo administrativoAdir Claudio Campos11h 17m$14 · $0.00
Gestão Governamental e Gestão de ProjetosSamanta Denardin55m$11 · $0.00
Gestão De Riscos No Setor PúblicoAdm. João Vitor Lima51m$6 · $0.00
O Conselho Municipal de Assistência Social de Palmas - TOAndré Luís Américo Moreira3h 35m$12 · $0.00
Varejo - Gestão De EquipesRodrigo Montini2h 8m$7 · $0.00
A Imunidade Tributária Das Instituições De Assistência SocialAna Célia Gama Dos Santos4h 3m$6 · $0.00
Medidas Executivas AtípicasBruno da Silva Madeira7h 16m$12 · $0.00
Proposta de criação de centros exclusivos de mediação comunitária consumerista no Estado da Bahia – BrasilEneida Penalva N. de O. Cerqueira3h 38m$13 · $0.00