
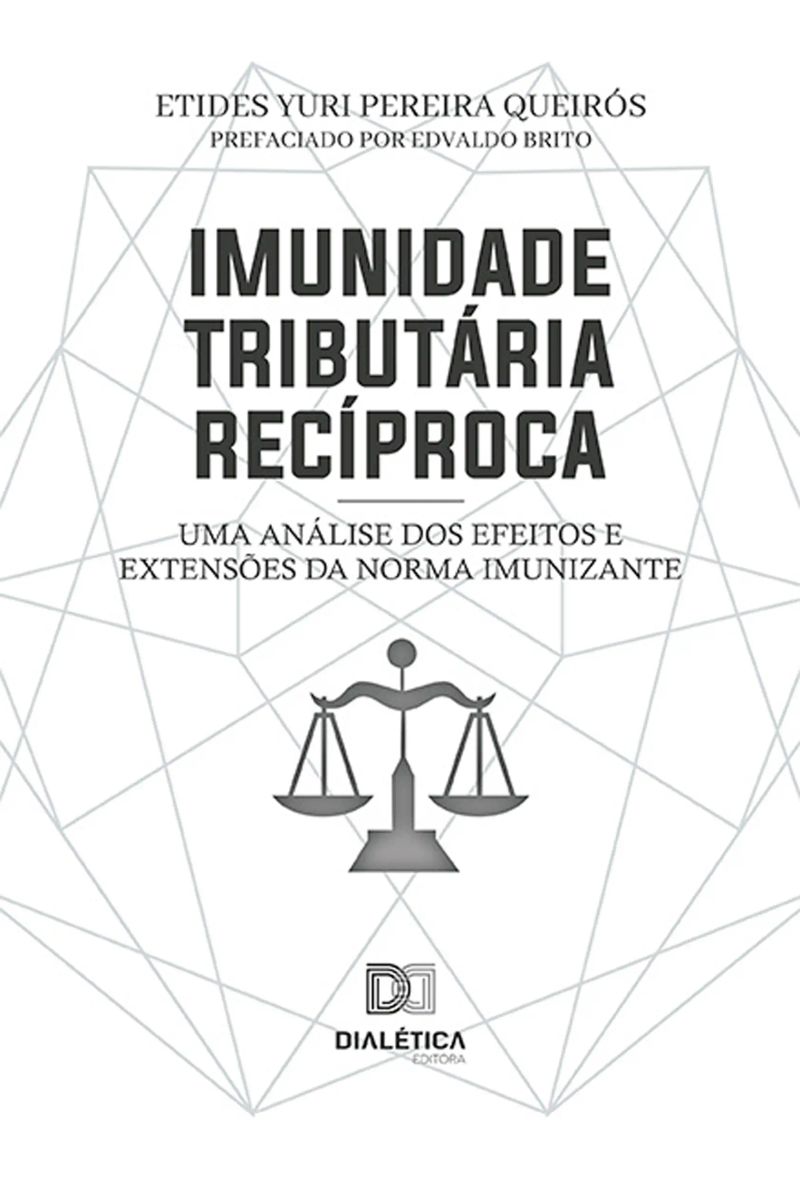
Imunidade Tributária Recíproca
uma análise dos efeitos e extensões da norma imunizanteDe Etides Yuri Pereira Queirós

Duração5h 5m
Sobre este audiolivro
O presente trabalho teve por objetivo a análise da imunidade tributária recíproca, principalmente, a amplitude de seus efeitos quando incidentes sobre pessoas jurídicas de direito privado. Dessa forma, percebe-se que desde a primeira previsão legal do instituto no direito brasileiro, por intermédio da Constituição dos Estados Unidos do Brasil em 1891, até sua atual redação legislativa na Constituição Federal de 1988, a norma imunizante sofreu uma drástica redução em seu âmbito de incidência, uma vez que os legisladores limitaram-na a apenas incidir sobre as pessoas políticas e membros da administração pública direta. Este livro busca analisar os atuais limites e alcances da imunidade recíproca, segundo a atual doutrina e jurisprudência, em especial, a possibilidade de incidência sobre as pessoas jurídicas de direito privado que atuem na prestação de serviços públicos, como se entende que era a real intenção do instituto quando originalmente criado.
Detalhes do audiolivro
GêneroPolitics and Government
Duração5 h 5 min
Narrado porOuça com mais de 1.000 vozes
FormatoeBook com áudio
Data de publicação28 de jun. de 2022
IdiomaPortuguês
Sumário
1Introduction
21. INTRODUÇÃO
32. SISTEMA CONSTITUCIONAL TRIBUTÁRIO BRASILEIRO E AS LIMITAÇÕES CONSTITUCIONAIS AO PODER DE TRIBUTAR
42.1 EVOLUÇÃO DO PENSAMENTO CONSTITUCIONAL
52.2 SISTEMATIZAÇÃO DO DIREITO
Mostrar todos os capítulosVer menos
62.3 CONSTITUIÇÃO FEDERAL COMO MATRIZ DO SISTEMA JURÍDICO TRIBUTÁRIO BRASILEIRO
72.4 EFEITO DECORRENTE DA RELAÇÃO JURÍDICO-TRIBUTÁRIA
82.5 SISTEMA TRIBUTÁRIO NA CONSTITUIÇÃO FEDERAL
92.6 POTESTADE TRIBUTÁRIA
102.7 REGRA DE TRIBUTAÇÃO X PRINCÍPIOS TRIBUTÁRIOS
112.8 PRINCÍPIOS TRIBUTÁRIOS NA CONSTITUIÇÃO FEDERAL DE 1988
122.9 ESTATUTO DO CONTRIBUINTE E SUA CONSOLIDAÇÃO JURISPRUDENCIAL
133. IMUNIDADE TRIBUTÁRIA
143.1 ORIGEM
153.2 CONCEITO
163.3 NATUREZA JURÍDICA DA IMUNIDADE TRIBUTÁRIA
173.4 HIPÓTESE DE INCIDÊNCIA E CLASSIFICAÇÃO DAS IMUNIDADES TRIBUTÁRIAS
183.5 IMUNIDADE X ISENÇÃO NO TEXTO CONSTITUCIONAL
194. IMUNIDADE TRIBUTÁRIA RECÍPROCA
204.1 FUNDAMENTO DA IMUNIDADE RECÍPROCA
214.2 MCCULLOCH X MARYLAND
224.3 A IMUNIDADE RECÍPROCA NO SISTEMA JURÍDICO BRASILEIRO
234.4 HIPÓTESES DE INCIDÊNCIA NA CONSTITUIÇÃO FEDERAL DE 1988
244.5 A IMUNIDADE PELAS PESSOAS JURÍDICAS DE DIREITO PRIVADO
255. ANÁLISE DA JURISPRUDÊNCIA DO SUPREMO TRIBUNAL FEDERAL SOBRE O TEMA
265.1 SÚMULAS
275.2 AUTARQUIAS
285.3 EMPRESAS PÚBLICAS
295.4 SOCIEDADES DE ECONOMIA MISTA
306. CONCLUSÃO

Mitologia SoviéticaThiago Braga8h 44min4.8 (539)$9 · $0.00

Dos Delitos E Das PenasCesare Beccaria E Alexandre Zanca Bacich4h 49min4.5 (1.3K)$7 · $0.00

Sobre a liberdadeStuart Mill8h 7min4.3 (4.9K)$7 · $0.00

A arte da guerraNicolau Maquiavel9h 47min4.1 (16.4K)$12 · $0.00

Brasil: mito fundador e sociedade autoritáriaMarilena Chaui4h 10min3.7 (40)$3 · $0.00

Conversas sobre política para todos os temposRubem Alves3h 37min$4 · $0.00

O AbolicionismoJoaquim Nabuco7h 2min4.2 (101) Só no Ultra

A Campanha AbolicionistaJosé do Patrocínio10h 5min Só no Ultra

Contraste & ConfrontosEuclides da Cunha5h 5min Só no Ultra
O Problema Do Ser, Do Destino E Da Dor (versão Ampliada)Léon Denis14h 41min4.7 (2.9K)$5 · $0.00

Irmãs do inhamebell hooks7h 38min4.7 (3.6K)$9 · $0.00

Os Tentáculos Malignos Da Esquerda BrasileiraO Historiador2h 36min4.7 (1K)$6 · $0.00

O Que Todo Revolucionário Deve Saber Sobre A RepressãoVictor Serge - Tradução Thaelman Carlos4h 31min4.7 (297)$7 · $0.00

Atrás Da MuralhaSol Soares3h 3min4.6 (2.5K)$5 · $0.00

ArgentumMarcos Araújo4h 56min4.5 (2.7K)$12 · $0.00

Constituição FederalUnknown Author25h 23min4.5 (6.9K)$8 · $0.00

Criminologia - Teoria e PráticaPaulo Sumariva13h 35min4.6 (364)$20 · $0.00

Por que o Brasil é um país atrasado?Luiz Philippe de Orleans e Bragança9h 39min4.5 (1.5K)$6 · $0.00

Curso de Direito ConstitucionalCurso de Direito Constitucional:10h 43min4.5 (362)$17 · $0.00

O diálogo possívelFrancisco Bosco12h 49min4.4 (1.4K)$17 · $0.00
Você também pode gostar
A Não Discriminação Tributária InternacionalJuracy Aparecida da Silva7h 24min$12 · $0.00

Religião e PolíticaSuzana Ramos Coutinho4h 48min$10 · $0.00

Acesso à Justiça e Equilíbrio Democrático :Bruno Makowiecky Salles12h 24min$14 · $0.00

Capacidades Estatais e Burocracia na Educação Básica dos Municípios do MaranhãoRoberth Seguins Feitosa3h 51min$22 · $0.00
Obrigações acessóriasThiago Moreira da Silva2h 55min$10 · $0.00

DemocraciaBernard Crick5h 6min3.6 (868)$9 · $0.00
Programa Nacional de Alimentação Escolar – PNAEJosé de Arimatéia Silva3h 21min$12 · $0.00
Atos InternacionaisGustavo Santana Silva47min$4 · $0.00
Questões Legais, Doutrinárias E Jurisprudenciais Para O Reconhecimento Do Vínculo Estatutário E A Efetividade Do Servidor Público Estabilizado Pelo Art. 19 Do Adct Cf88Nildo Lima Santos6h 7min$5 · $0.00

Sustentabilidade nas licitações públicas e o princípio da economicidadeWandewallesy de Brito Alexandre4h 18min$20 · $0.00

Microempresas no BrasilMarcelo Rocha5h 23min$12 · $0.00
A Importância Da Administração No Sucesso Do EmpreendimentoLais Helena Eloy2h 8min$8 · $0.00

Fundamentos Da Administração PúblicaMarconny Gomide2h 9min$8 · $0.00

Análise Macroeconômica Preliminar dos Gastos em Saúde do Distrito Federal no Período de 2006 a 2008Jackeliny Suzan Vinhadelli8h 33min$25 · $0.00

Produção do espaço urbano pelo capital imobiliárioMaiesse Pinto El Sayegh Nunes9h$25 · $0.00

Hospital Management Strategies: Navigating The Challenges Of Modern HealthcarePaula Cristina De Almeida Marques7h 4min$4 · $0.00

Padrões éticos do processo civil luso-brasileiro e a aparente tolerância legislativa ao abuso procedimentalHugo Barbosa Torquato Ferreira8h 46min$12 · $0.00
Acesso À JustiçaJosé Orlando Ribeiro Rosário. Leonardo Oliveira Freire6h 46min$9 · $0.00
Da (Im)Penhorabilidade de Verba de Natureza Remuneratória e dos Depósitos em Conta PoupançaRoberto de Assis Matos, Camila Jaquinta Gomes Ferracioli2h 22min$10 · $0.00

Participação e legitimaçãoMaércio Dias1h 37min$10 · $0.00