
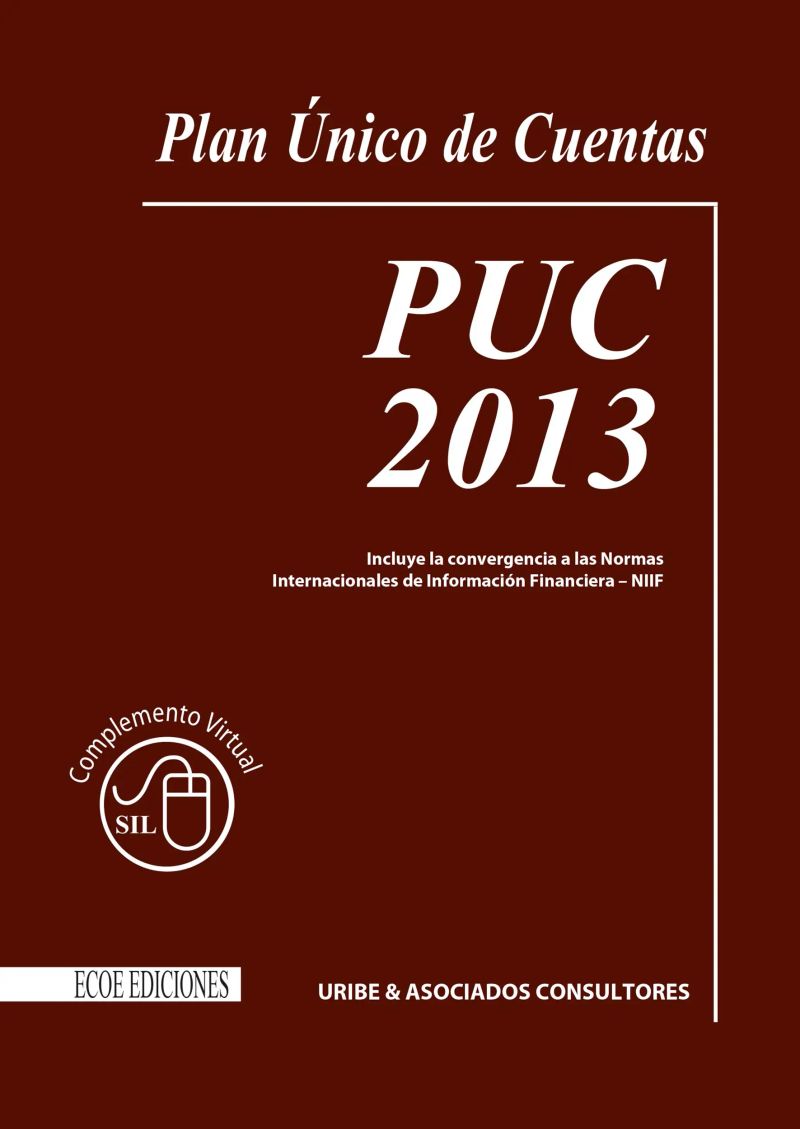
Plan único de cuentas. PUC 2013
By Uribe y Asociados Consultores


Length18h 24m
About this audiobook
El futuro de las organizaciones depende de las decisiones que se tomen en el presente. Estas decisiones deben basarse en el análisis que brindan la planeación financiera y la gestión del valor. La primera investiga la situación actual y las expectativas de la empresa y el entorno, a fin de determinar sus objetivos y sus estrategias; la segunda cuantifica y evalúa estas estrategias.
Audiobook details
GenreBusiness and Economics
Length18 hrs 24 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateSep 14, 2022
LanguageSpanish
Table of contents
1Plan Único de Cuentas
2Plan Único de Cuentas
3PRESENTACIÓN
4LEY 145 DE DICIEMBRE 30 DE 1960
5ARTÍCULO 6. Para ser inscrito como contador público autorizado se requiere:
Show all chaptersShow less
6LEY 43 DE DICIEMBRE 13 DE 1990
7CAPÍTULO PRIMERO
8PARÁGRAFO TERCERO. En todos los actos profesionales, la firma del Contador Público deberá ir acompañada del número de su tarjeta profesional.
9CAPÍTULO SEGUNDO Del ejercicio de la profesión
10CAPÍTULO TERCERO TÍTULO PRIMERO De la vigilancia y dirección de la profesión
11ARTÍCULO 20. SON FUNCIONES. Son funciones de la Junta Central de Contadores:
12ARTÍCULO 28. DEL PROCESO. El proceso sancionador se tramitará así:
13las
14CAPÍTULO CUARTO TÍTULO PRIMERO CÓDIGO DE ÉTICA PROFESIONAL
15TÍTULO TERCERO De la Publicidad
16TÍTULO CUARTO Relaciones del Contador Público con sus colegas
17TÍTULO QUINTO El Secreto Profesional o Confidencialidad
18CAPÍTULO QUINTO
19información contable debe servir
20SECCIÓN I DE LOS ESTADOS FINANCIEROS
21TÍITULO SEGUNDO DE LAS NORMAS TÉCNICAS
22Para que un hecho económico realizado pueda ser reconocido se requiere que corresponda con la definición de un elemento de los estados financieros, que pueda ser medido, que sea pertinente y que pueda representarse de manera confiable.
23Modificado por el Decreto 1536 de 2007
24Presentación y revelación: los hechos económicos han sido correctamente clasificados, descritos y revelados.
25SECCIÓN I NORMAS SOBRE LOS ACTIVOS
26e. El gasto por depreciación, agotamiento o amortización del respectivo año se
27determina sobre el valor bruto del bien, una vez ajustado.
28SECCIÓN II NORMAS SOBRE LOS PASIVOS
29Porcentaje de amortización lineal anual = (1- PAR (0)*100)/20
30SECCIÓN III NORMAS SOBRE EL PATRIMONIO
31SECCIÓN IV NORMAS SOBRE LAS CUENTAS DE RESULTADOS
32Intereses: proporcionalmente al tiempo, tomando en consideración el capital y la tasa.
3316 Adicionado por el Artículo 2 del Decreto 4918 de 2007
34SECCIÓN VI OPERACIONES DESCONTINUADAS Y EMPRESAS EN LIQUIDACIÓN
35CAPÍTULO III NORMAS TÉCNICAS SOBRE REVELACIONES
36preparar estados financieros consolidados.
37Incumplimientos contractuales.
385% del activo total.
39TÍTULO TERCERO DE LAS NORMAS SOBRE REGISTROS Y LIBROS
40libros de resumen en forma global;
41homogéneos;
4217 Adicionado por el Artículo 2 del Decreto 1878 de 2008
43En todos los casos cuando en los procesos de producción o transformación se dificulta el registro por unidades, se hará por grupos homogéneos.
44Publíquese y cúmplase.
45D E C R E T A: CAPÍTULO PRIMERO Disposiciones generales
46CAPÍTULO SEGUNDO CATÁLOGO DE CUENTAS
4711 DISPONIBLE
4871 MATERIA PRIMA
4972 MANO DE OBRA DIRECTA
50FRANQUICIAS
Everyday Dharma \ Dharma para la vida diariaSuneel Gupta5h 46m4.3 (990)$24 · $0.00
Líderes destacados de los 2000 años de Iglesia CatólicaJavier Fernández Aguado4h 37m$28 · $0.00
How to Grow Your Small Business \ Cómo hacer crecer tu negocio (Sp. ed.) Unabr.Donald Miller5h 42m$24 · $0.00

Prospecta y vendeJeb Blount10h 11m4.8 (1.1K)$14 · $0.00
Mala sangreJohn Carreyrou12h 40m4.5 (341.5K)$32 · $0.00
Llevate bien con tu billeteraTiffany Aliche12h 5m4.5 (26.7K)$11 · $0.00
Trading e inversión para principiantes 2ª EdiciónRuben Villahermosa11h 5m4.6 (428)$20 · $0.00
El Efecto CompuestoDarren Hardy5h 45m4.4 (80.2K)$14 · $0.00
Capitalismo solidarioRich DeVos16h 8m4.6 (291)$14 · $0.00
El mapa maestroCharles F. Hannel7h 8m4.4 (26.5K)$14 · $0.00
La mañana milagrosa para emprendedoresHal Elrod, Cameron Herold8h 13m4.4 (1.9K)$14 · $0.00
Acres de diamantesRussell Conwell2h 9m4.4 (10.6K)$14 · $0.00
Liderazgo AsertivoFrank Slootman6h 16m4.4 (12.4K)$11 · $0.00
La magia de pensar en grandeDavid J. Schwartz10h 22m4.3 (111.7K)$14 · $0.00
Psicotrading y gestión de riesgoFernando Arias7h 29m4.5 (473)$12 · $0.00
Piense como un millonarioCamilo Cruz, Brian Tracy3h 6m4.4 (2.2K)$14 · $0.00
Secretos para cerrar la ventaZig Ziglar, Kevin Harrington10h 36m4.3 (12.8K)$14 · $0.00
Ética: la regla de oro para triunfar en tu negocioJohn C. Maxwell3h 14m4.4 (1.2K)$14 · $0.00
7 Estrategias para alcanzar riqueza y felicidadJim Rohn5h 8m4.3 (4.4K)$14 · $0.00
El inversor inteligenteBenjamin Graham28h 2m4.3 (709.3K)$8 · $0.00
You may also like

MetafísicaAristóteles14h 14m4.2 (32.7K)$2 · $0.00
Epistemología y pedagogíaJosé Iván Bedoya Madrid13h 33m4.1 (112)$18 · $0.00
Protección constitucional del derecho de Habeas DataFredy Alexander Villanueva Garzón, Johan Sebastián Vaca Amézquita, Sergio Andrés Caballero Palomino6h 17m$10 · $0.00
Pensar como un economista tomo i: homenaje al profesor andrés fernández díazValentín Bote Gómez29h 32m$31 · $0.00
Pruebas selectivas en la auditoría - 2da ediciónRodrigo Estupiñán Gaitán10h 17m$24 · $0.00
Las clases medias profesionales en CaliJosé Fernando Sánchez Salcedo18h 11m$10 · $0.00
Contrapunto modalSvetlana Boukhchtaber4h$9 · $0.00
Planificación EstratégicaRoy Rimberti Rodriguez Trujillo4h 12m$5 · $0.00
Cuentas de ordenJavier García11h 7m$15 · $0.00
Dar cuerpo a lo imposibleVladimir Safatle17h 13m$18 · $0.00
Iniciación a la abogacíaJean Moliérac8h 9m$12 · $0.00
Emprendimiento y creatividadGermán Rubio8h 25m$12 · $0.00
Formular hipótesisStefano Cacciamani5h 54m$23 · $0.00
¿Tiene futuro el cristianismo en España?Javier Elzo Imaz10h 39m$12 · $0.00
La Universidad y el Aprendizaje-ServicioMiguel Á. Santos Rego, Mar Lorenzo Moledo9h 35m$24 · $0.00
Interculturalidad, mediación y trabajo colaborativoAndrés Escarbajal Frutos4h 47m$17 · $0.00
La intervención socioeducativaMario Ferreras-Listán, C.M. Aránzazu Cejudo-Cortés, Celio Corchuelo-Fernández, Pilar Moreno-Crespo37m$20 · $0.00
Los jóvenes y el futuroRené Bendit, Marina Hahn, Ana Miranda16h 25m$7 · $0.00
Hegemonía e interculturalidad. Poblaciones originarias y migrantesCristina García Vázquez15h 46m$7 · $0.00
Conexiones librerasJuan David Murillo Sandoval19h 55m$10 · $0.00