


Length3h 25m
About this audiobook
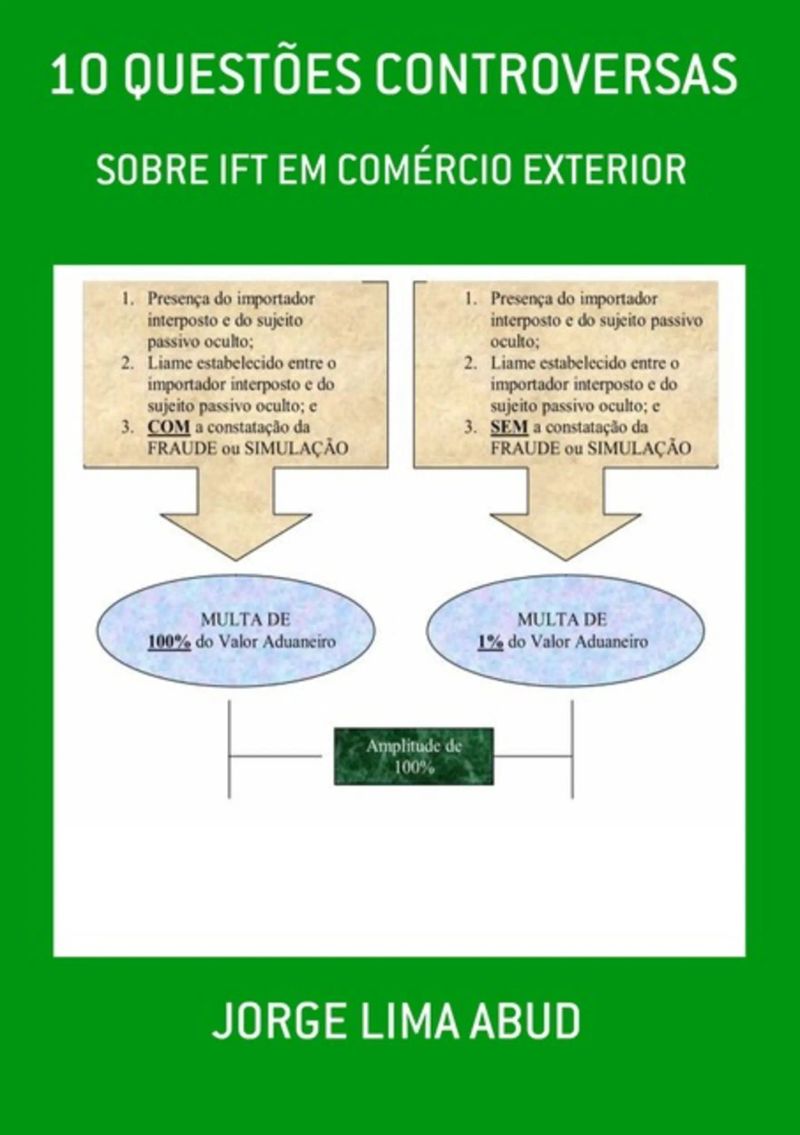
Apresentação e discussão de 10 temas controversos a respeito de interposição fraudulenta de terceiros em comércio exterior e a aplicação da pena de perdimento.
Audiobook details
GenrePolitics and Government, Business and Economics
Length3 hrs 25 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateJul 30, 2019
LanguagePortuguese
Table of contents
110 QUESTÕES CONTROVERTIDAS DE INTERPOSIÇÃO FRAUDULENTA DE TERCEIROS EM COMÉRCIO EXTERIOR
2Soma-se a isso a inevitável alternância de posicionamento em
3FRAUDULENTA DE TERCEIROS
41 Conceito a ser desenvolvido no capítulo VI.
5II. modalidade de "importação por encomenda".
Show all chaptersShow less
6I. sujeito passivo oculto;
7II. real comprador; e
8III. responsável pela operação (importação).
9prática de interposição fraudulenta de terceiros.
1030 maio
111.5 A sanção prevista
12premência de um esclarecimento contumaz de ordem conceitual:
13pontos:
14II. modalidade de "importação por encomenda".
15Nesse contexto, ABUD (2013) alerta:
16REAL COMPRADOR; ou
17ABUD (2013) nos fornece valorosa contribuição:
18Portanto, sob o prisma da caracterização da importação por conta e
192.1.2.2 Identificação da modalidade de importação “por encomenda”
20II. real comprador; e
21III. responsável pela importação.
22Toma-se um exemplo.
23Cicrano ainda relata que tem capital próprio, suficiente para girar as
24Mais uma vez Beltrano.
25de Beltrano, ou pode-se denominar outra vez COMPRADORES?
26mesmo para toda e qualquer operação de importação analisada.
27Brasil quanto ao uso da expressão “VENDA CASADA”.
28“encomenda”
29(Grifo e Negrito Nossos)
30pela
312.1.3.1 1ª Corrente – O dano REAL em prática efetiva
32Importante salientar dois pontos que alicerçam essa corrente:
33impedir que uma determinada empresa (adquirente) seja submetida ao procedimento de habilitação;
34O
35O combate às práticas de interposição fraudulenta de terceiros pode
36No 3º estágio o foco da fiscalização pode ser tanto a empresa
37Um
38fiscalização aduaneira detecta
39Para
403.2 A CONTROVÉRSIA: O prazo de 90 dias
41Ø Se a fiscalização constata a prática de
42Para atingir o objetivo aqui proposto, o exemplo será incrementado.
43Portanto, através da análise
44A análise a ser empreendida no presente capítulo se cinge ao ponto
45O referido dispositivo assim prevê:
46descumprimento de uma obrigação acessória.
47transcreve-se
48ainda mais as ciências jurídicas.
49PRÁTICA EFETIVA DE
50Art. 11. Será considerada inexistente de fato a pessoa jurídica:
More from Jorge Lima Abud
Requiém Da MaldadeJorge Lima Abud51m$6 · $0.00
Culpados Sob O LuarJorge Lima Abud1h 14m$6 · $0.00
CriogeniaJorge Lima Abud1h 28m$6 · $0.00
NotivagoJorge Lima Abud15m$6 · $0.00
Triste Fim De Miss Teen America NuaJorge Lima Abud1h 19m$6 · $0.00
Das SucessõesJorge Lima Abud1h 18m$6 · $0.00
AdelfifiliaJorge Lima Abud59m$6 · $0.00
O RetornoJorge Lima Abud2h 31m$6 · $0.00
Círculo PraxisJorge Lima Abud1h 43m$6 · $0.00
Viver E Morrer Em SantosJorge Lima Abud1h 25m$6 · $0.00
Mitologia SoviéticaThiago Braga8h 44m4.8 (539)$9 · $0.00
Dos Delitos E Das PenasCesare Beccaria E Alexandre Zanca Bacich4h 49m4.5 (1.3K)$7 · $0.00
Sobre a liberdadeStuart Mill8h 7m4.3 (4.9K)$8 · $0.00
A arte da guerraNicolau Maquiavel9h 47m4.1 (16.4K)$12 · $0.00
Como Hitler Seduziu A AlemanhaDireita Conservadora Cristã12h 43m4.8 (10)$5 · $0.00
Brasil: mito fundador e sociedade autoritáriaMarilena Chaui4h 10m3.7 (40)$3 · $0.00
Conversas sobre política para todos os temposRubem Alves3h 37m$4 · $0.00
Os Tentáculos Malignos Da Esquerda BrasileiraO Historiador2h 36m4.7 (1K)$6 · $0.00
O Que Todo Revolucionário Deve Saber Sobre A RepressãoVictor Serge - Tradução Thaelman Carlos4h 31m4.7 (297)$7 · $0.00
Atrás Da MuralhaSol Soares3h 3m4.6 (2.5K)$5 · $0.00
Constituição FederalUnknown Author25h 23m4.5 (6.9K)$8 · $0.00
Criminologia - Teoria e PráticaPaulo Sumariva13h 35m4.6 (364)$20 · $0.00
Por que o Brasil é um país atrasado?Luiz Philippe de Orleans e Bragança9h 39m4.5 (1.5K)$6 · $0.00
O diálogo possívelFrancisco Bosco12h 49m4.4 (1.4K)$17 · $0.00
A Alma Do Homem Sob O Socialismo.Professor Doutor Fernando Antonio Dal Piero3h 39m4.4 (566)$7 · $0.00
Islã, Autoritarismo e SubdesenvolvimentoAhmet T. Kuru14h 35m4.4 (557)$19 · $0.00
A Arte Da GuerraJadir Vieira5h 34m4.2 (13K)$8 · $0.00
A hora dos predadores (do mesmo autor de Os engenheiros do caos e Mago do Kremlin)Giuliano da Empoli3h 26m4.2 (6.8K)$8 · $0.00
Biografia do abismoFelipe Nunes, Thomas Traumann5h 14m4.2 (703)$11 · $0.00
O liberalismo políticoJohn Rawls20h 23m4.2 (1.9K)$17 · $0.00
O jogo do dinheiro infinitoMatheus Gaboardi14h 51m4.8 (126)$11 · $0.00
Como criar o seu negócio do zeroCamila Vidal5h 19m4.5 (1.3K)$9 · $0.00
Liderança e propósitoFred Kofman11h 44m4.5 (2.5K)$9 · $0.00
A psicologia financeiraMorgan Housel6h 59m4.4 (419.3K)$8 · $0.00
Deixe de ser pobreEduardo Feldberg6h 37m4.4 (408)$6 · $0.00
Paixão por vencerJack Welch, Suzy Welch11h 33m4.3 (3.8K)$9 · $0.00
Satisfação garantidaTony Hsieh9h 17m4.2 (109.1K)$9 · $0.00
A lógica do consumoMartin Lindstrom8h 37m4.1 (3K)$8 · $0.00
Do mil ao milhão: sem cortar o cafezinho – O best-seller de Thiago Nigro, autor de "O homem que comprou o tempo"Thiago Nigro6h 49m4.0 (50.3K)$7 · $0.00
Hit MakersDerek Thompson12h 54m4.0 (9.2K)$11 · $0.00
Gatilhos mentaisGustavo Ferreira3h 49m4.0 (3.7K)$7 · $0.00
Guia Essencial Para EmpreendedoresJoão Sá3h 14m5.0 (1)$6 · $0.00
As 21 indispensáveis qualidades de um líderJohn C. Maxwell3h 20m4.6 (3.7K)$9 · $0.00
Bem-vindo à Dunder MifflinBrian Baumgartner, Ben Silverman14h 5m4.6 (542)$20 · $0.00
GraçaMax Lucado3h 44m4.5 (4.6K)$8 · $0.00
Teoria Dos JogosFernando Barrichelo2h 21m4.5 (543)$5 · $0.00
Como ser tudo o que você quiserEmilie Wapnick6h 6m4.4 (2.8K)$9 · $0.00
Escola dos DeusesElio D'Anna18h 7m4.4 (4.2K)$12 · $0.00
A arte de gastar dinheiro: Escolhas simples para uma vida equilibrada – Do mesmo autor de "A psicologia financeira"Morgan Housel6h 24m4.3 (28.4K)$10 · $0.00
Transformação digitalDavid L. Rogers14h 4m4.4 (1.7K)$10 · $0.00
You may also like
Baviera Tropical - Prêmio Jabuti 2024 Biografia e reportagemBetina Anton10h 1m4.4 (1.8K)$16 · $0.00
Arsène Lupin, o ladrão de casacaMaurice Leblanc6h 37m4.3 (35.6K)$8 · $0.00
O Mistério da EscolaMartin Widmark43m4.0 (1.3K)$5
LuasAntonio Teixeira/jpc Editores38m$6 · $0.00
Crimes Virtuais E O Ordenamento Jurídico Brasileiro:Thalyta França Evangelista2h 56m$5 · $0.00
Bendito inquilino!Ester Santos de Almeida42m$8 · $0.00
Rota Cripto: Privacidade Elevada Para Empresários E Investidores EstratégicosGilmara Nagurnhak1h 39m$19 · $0.00
Os Melhores PlanosMeredith Nicholson7h 31m3.6 (36)$3 · $0.00
Fraudes Nas Transações ImobiliáriasMarcelo Saraiva Vinholi1h 31m$9 · $0.00
Cegueira DeliberadaMaria Elisabete Fonseca Sampaio3h 19m$9 · $0.00
O Método De Anonimização De Criptoativos: Fragmentar E RotacionarGilmara Nagurnhak1h 24m$19 · $0.00
Geografia Do Crime: Estudo De Caso Em Boa Vista (rr)Simone Arruda Do Carmo5h 12m$8 · $0.00
O Conto Do VigárioCarlos Alexandre Da Silva31m$5 · $0.00
Analise Grafotécnica Para IniciantesReginaldo Tirotti & Jacqueline Mila Tirotti1h 16m4.7 (110)$10 · $0.00
Estratégia omnichannelJosafá Leite Ribeiro1h 29m$10 · $0.00
Durango Kid E Cavaleiro NegroIsrael Foguel48m$7 · $0.00
O Mundo Secreto Da Darknet Tor E Deep WebJideon F Marques3h 8m$11 · $0.00
Trilhas Invisíveis: Como Aumentar A Privacidade Em Transações Com CriptoativosGilmara Nagurnhak1h 39m$19 · $0.00
Offshore, Criptomoedas E Anonimato: Arquitetura SecretaGilmara Nagurnhak3h 3m$16 · $0.00
Auditor Fiscal SanitárioDavner Firmino Cavalcante8h 26m$7 · $0.00