
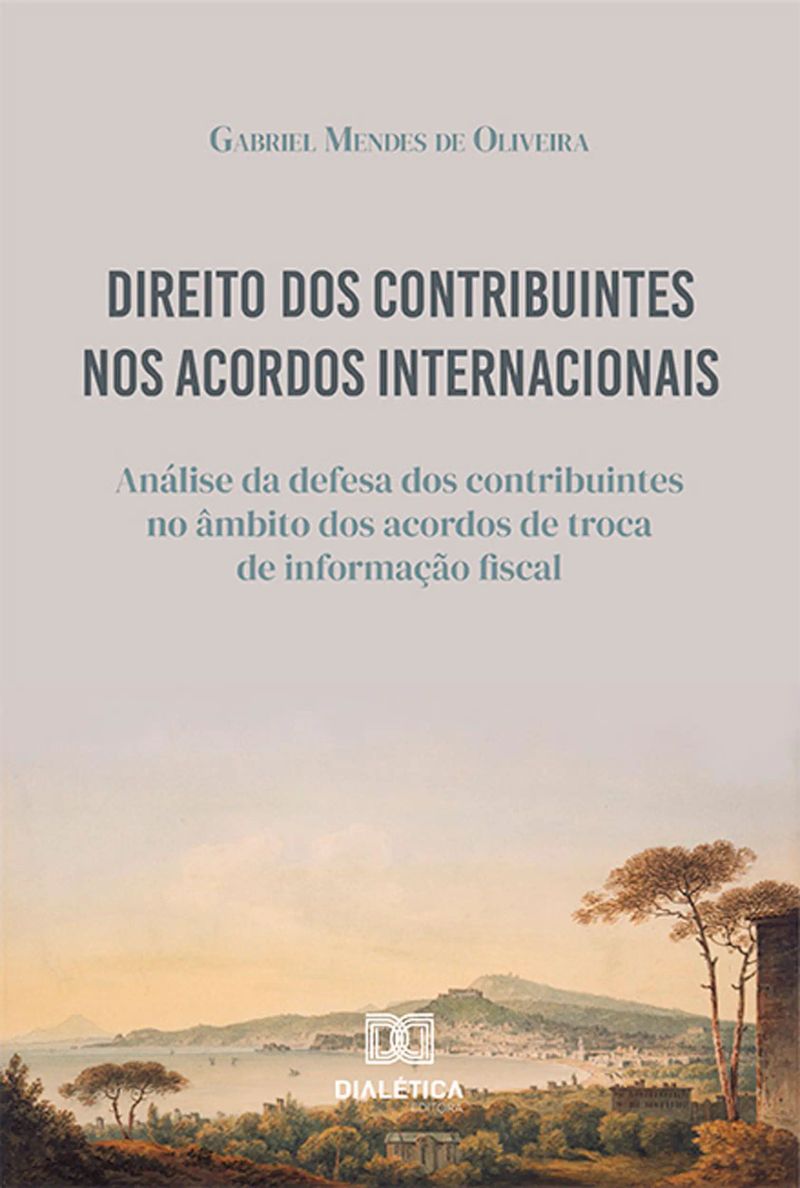
Direito dos Contribuintes nos Acordos Internacionais
análise da defesa dos contribuintes no âmbito dos acordos de troca de informação fiscalBy Gabriel Mendes de Oliveira


Length2h 9m
About this audiobook
Desde o início do século XX, acordos internacionais para cooperação fiscal entre países já existiam. Com o passar dos anos, visando o combate à evasão fiscal, esses acordos foram sendo expandidos, modernizados e automatizados, exigindo cada vez menos esforços internacionais para que autoridades obtenham acesso a dados de seus contribuintes que estejam sob tutela de outro país. Entretanto, à medida que esses acordos se modernizaram, os contribuintes foram sendo paulatinamente excluídos do processo e, atualmente, contam com pouquíssimas proteções aos seus direitos. Nessa esteira, o presente trabalho busca avaliar a evolução histórica dos acordos internacionais que permitem a troca de informação fiscal, onde a sociedade hoje se encontra em termos de garantias aos contribuintes nesse âmbito e, por fim, propor alternativas que busquem um equilíbrio entre a cooperação internacional e a proteção do contribuinte.
Audiobook details
GenrePolitics and Government
Length2 hrs 9 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateAug 27, 2021
LanguagePortuguese
Table of contents
11. INTRODUÇÃO
22. TRATADOS INTERNACIONAIS E A TROCA DE INFORMAÇÕES FISCAIS ENTRE PAÍSES
32.1. Evolução histórica dos tratados e a consolidação do padrão de troca a pedido nas convenções bilaterais: 2.1.1. Artigo 26 da Convenção Modelo da OCDE
42.2. Transição para o padrão de modelos de troca automática nas convenções multilaterais
52.2.1 A Convenção sobre Assistência Mútua Administrativa em Matéria Tributária de 1988
Show all chaptersShow less
62.2.2. Foreign Account Tax Compliance Act – FATCA – A lei de Conformidade Fiscal de Contas Estrangeiras
72.2.3. Common Reporting Standards – CRS – Padrão Comum de Reporte
82.3. Conclusões parciais
93. PROTEÇÃO DOS CONTRIBUINTES: UM DIREITO FUNDAMENTAL?
103.1. A proteção dos contribuintes em nível internacional
113.2. A proteção dos contribuintes em nível brasileiro
123.2.1. O direito ao sigilo de dados, Lei Complementar nº 105 e o STF
133.2.2. O direito de notificação e participação do contribuinte brasileiro
143.3. Lei Geral De Proteção De Dados - Lgdp
153.4. Conclusões parciais
164. NECESSIDADE DE MEDIDAS INTERNACIONAIS PARA PROTEÇÃO DOS DIREITOS DOS CONTRIBUINTES
175. CONSIDERAÇÕES FINAIS
Mitologia SoviéticaThiago Braga8h 44m4.8 (539)$9 · $0.00
Dos Delitos E Das PenasCesare Beccaria E Alexandre Zanca Bacich4h 49m4.5 (1.3K)$7 · $0.00
Sobre a liberdadeStuart Mill8h 7m4.3 (4.9K)$7 · $0.00
A arte da guerraNicolau Maquiavel9h 47m4.1 (16.4K)$12 · $0.00
Brasil: mito fundador e sociedade autoritáriaMarilena Chaui4h 10m3.7 (40)$3 · $0.00
Conversas sobre política para todos os temposRubem Alves3h 37m$4 · $0.00
O AbolicionismoJoaquim Nabuco7h 2m4.2 (101) Only with Ultra
A Campanha AbolicionistaJosé do Patrocínio10h 5m Only with Ultra
Contraste & ConfrontosEuclides da Cunha5h 5m Only with Ultra
Os Tentáculos Malignos Da Esquerda BrasileiraO Historiador2h 36m4.7 (1K)$6 · $0.00
O Que Todo Revolucionário Deve Saber Sobre A RepressãoVictor Serge - Tradução Thaelman Carlos4h 31m4.7 (297)$7 · $0.00
Atrás Da MuralhaSol Soares3h 3m4.6 (2.5K)$5 · $0.00
ArgentumMarcos Araújo4h 56m4.5 (2.7K)$12 · $0.00
Constituição FederalUnknown Author25h 23m4.5 (6.9K)$8 · $0.00
Criminologia - Teoria e PráticaPaulo Sumariva13h 35m4.6 (364)$20 · $0.00
Por que o Brasil é um país atrasado?Luiz Philippe de Orleans e Bragança9h 39m4.5 (1.5K)$6 · $0.00
Curso de Direito ConstitucionalCurso de Direito Constitucional:10h 43m4.5 (362)$17 · $0.00
O diálogo possívelFrancisco Bosco12h 49m4.4 (1.4K)$17 · $0.00
Os engenheiros do caosGiuliano da Empoli5h 3m4.3 (7.2K)$10 · $0.00
A Alma Do Homem Sob O Socialismo.Professor Doutor Fernando Antonio Dal Piero3h 39m4.4 (566)$7 · $0.00
You may also like
Coronavírus e responsabilidade civilAdriano Marteleto Godinho, Alexandre Pereira Bonna, Alexandre Salim, André Araújo Molina, André Luis Souza da Silva, Arnaldo Rizzardo, Arthur Mendes Lobo, Atalá Correia, Bruno Leonardo Câmara Carrá, Caio Pires, Carlos E. Elias de Oliveira, Carlos Edison do Rêgo Monteiro Filho, Clayton Reis, Daniel Bucar, Daniel Carnaúba, Daniel Dias, Diana Loureiro Paiva de Castro, Diana Poppe, Diego Brainer de Souza André, Eduardo Dantas, Elton Venturi, Fabiana Rodrigues Barletta, Felipe Braga Netto, Fernanda Schaefer, Frederico Moreira Alcântara de Siqueira, Gabriel Schulman, Gabriela Buarque Pereira Silva, Graziella Clemente, Guilherme Alberge Reis, Guilherme Henrique Lima Reinig, Heloisa Helena Barboza, Henrique Freire de Oliveira Souza, Igor Zanella Andrade Campos, Ingrid Zanella Andrade Campos, José Luiz de Moura Faleiros Júnior, Lívia Oliveira Lemos, Luciana Dadalto, Mafalda Miranda Barbosa, Marcelo de Oliveira Milagres, Marcos Ehrhardt Júnior, Nelson Rosenvald, Pablo Malheiros da Cunha Frota, Rafaella Nogaroli, Raquel Bellini de Oliveira Salles, Renata Vilela Multedo, Roberta Densa, Roberta Teles Cardoso, Roberto Henrique Pôrto Nogueira, Rodrigo Antônio Ribeiro Storino, Rodrigo da Guia Silva, Rodrigo da Mata, Rodrigo de Almeida Távora, Rodrigo Freitas, Salomão Resedá, Sílvio de Salvo Venosa, Thais G. Pascoaloto Venturi, Vitor Almeida, Vynicius Pereira Guimarães, Wagner Inácio Dias, Walter A. Polido, William Garcia Pinto Coelho37h 45m4.8 (15)$29 · $0.00
O compliance como instrumento de políticas públicas de integridade e de combate à corrupção na administração diretaMirlane de Queiroz Mota7h 36m$14 · $0.00
Política de Segurança PúblicaJuarez Gomes Nunes Junior7h 22m$9 · $0.00
Glossário Amplo Da Engenharia Da QualidadeLewton Burity Verri2h 13m$6 · $0.00
Produção Do Espaço Urbano Seguro Em Curitiba:Thiago Augusto Ferreira Da Costa3h 51m$6 · $0.00
Segurança no Transporte: Ampliando as Fronteiras da Proteção ViáriaDjairlon Henrique Moura3h 7m$11 · $0.00
Responsabilidade Objetiva na Lei Anticorrupção e ComplianceAndré Amaral de Aguiar4h 11m$12 · $0.00
Direitos fundamentais e segurança públicaRaphael Boldt, Elda Coelho de Azevedo Bussinguer19h 57m$18 · $0.00
Por que cresce a violência no Brasil?Luís Flávio Sapori, Gláucio Ary Dillon Soares3h 24m4.4 (21)$8 · $0.00
Revolucionando A Segurança PrivadaGilberto Barrancos Romero6h 15m$9 · $0.00
A controvérsia sobre a caracterização do trabalho escravo contemporâneoGilmar Menezes da Silva Junior3h 51m$12 · $0.00
Trabalho escravo no BrasilFabiana Galera Severo10h 55m$8 · $0.00
Tópicos Especiais Sobre Políticas Públicas Para A Segurança Pública E Direitos HumanosMoacir Henrique Júnior6h 57m$8 · $0.00
Oitos De MarçoIvenio Hermes51m$5 · $0.00
Alcoolemia ZeroAlexandre Basileis3h 32m$7 · $0.00
Empregando O Conceito De Smart City Para Gerar Ocorrência Policial Ao Detectar Tiroteio Programado No ArduinoVitor Amadeu Souza27m$8 · $0.00
A Inconstitucionalidade Da Redução Da Maioridade PenalCarlos Eduardo Machado Pires1h 12m$8 · $0.00
A Extraterritorialidade do Foreign Corrupt Practices Act (FCPA) e o Compliance no Direito Internacional PrivadoAntonio Vital de Moraes Júnior6h 44m$13 · $0.00
Trabalho Escravo E Exploração Da Mão De Obra Migratória No MercosulKely Da Silva Alves6h 57m$7 · $0.00
A mediação na regularização fundiária como instrumento de gestão pública para o alcance das moradias sustentáveisLetícia Pontes Pacheco de Castro4h 3m$12 · $0.00