
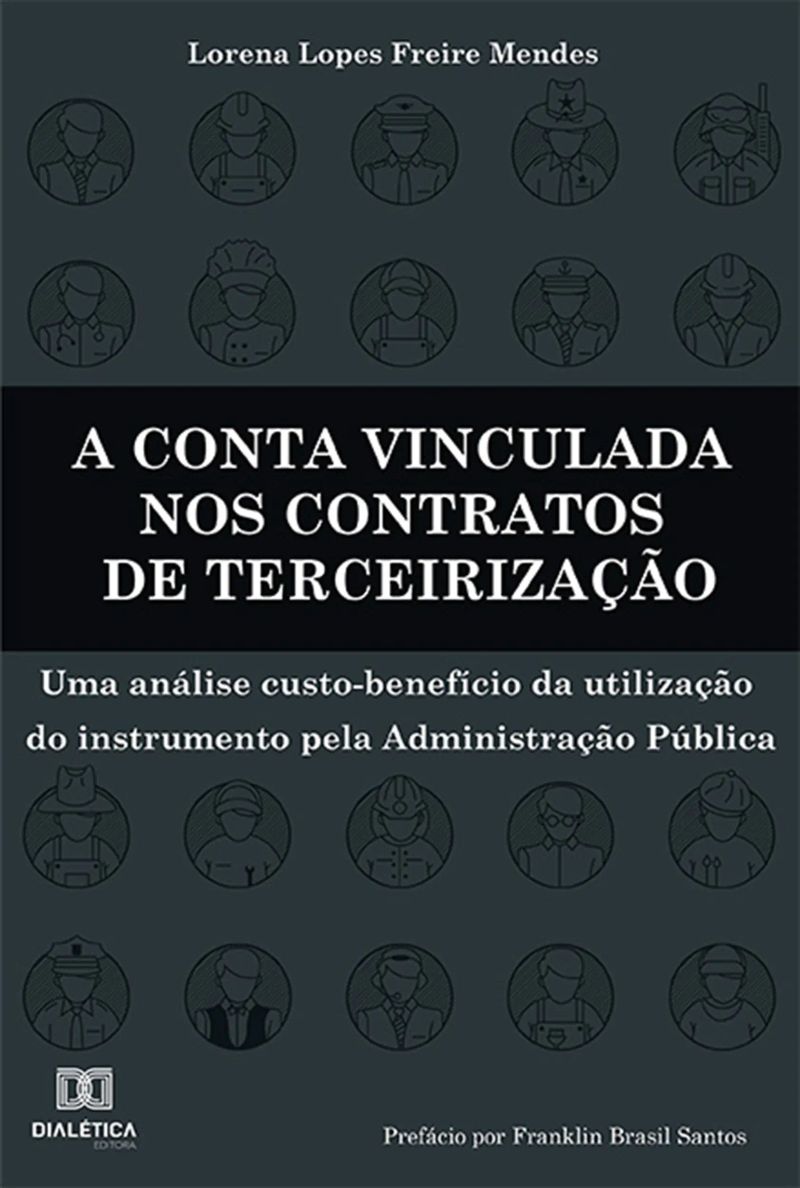
A conta vinculada nos contratos de terceirização
uma análise custo-benefício da utilização do instrumento pela Administração PúblicaBy Lorena Lopes Freire Mendes


Length6h 30m
About this audiobook
Este livro apresenta os resultados de pesquisa desenvolvida com o objetivo de analisar os impactos da utilização da conta vinculada nos contratos de terceirização. Historicamente, o fenômeno da terceirização consolidou-se como uma ferramenta de gestão na busca por maior eficiência dos serviços públicos. Por sua vez, a conta vinculada consiste em controle adotado nesses contratos a fim de garantir o pagamento dos direitos trabalhistas dos empregados terceirizados, bem como resguardar a Administração Pública de eventual responsabilidade subsidiária. À luz da teoria da agência, identificam-se os custos e os benefícios decorrentes desse instrumento. Para tanto, correlacionam-se o referencial teórico e a visão empírica, por meio de um estudo de caso no âmbito do Tribunal Regional do Trabalho da 3ª Região. Assim, verifica-se que a conta vinculada se mostra como uma sistemática ritualizada, cuja adoção ocorre sem avaliação prévia dos custos adicionais e dos benefícios gerados. Demonstra-se que sua operacionalização pode ser onerosa tanto para o órgão público contratante como para as empresas contratadas, exigindo a adequação da estrutura organizacional e a capacitação dos recursos humanos. Apesar disso, reconhece-se que a conta vinculada é benéfica aos trabalhadores, ao incentivar o cumprimento das obrigações trabalhistas, e confere maior segurança para a gestão contratual.
O texto encontra-se atualizado com as disposições da Lei nº 14.133/2021
(Nova Lei de Licitações e Contratos).
Audiobook details
GenrePolitics and Government
Length6 hrs 30 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateFeb 11, 2022
LanguagePortuguese
Table of contents
1PREFÁCIO
21 INTRODUÇÃO
32 REFERENCIAL TEÓRICO
42.1 TEORIA DA AGÊNCIA
52.1.1 O MODELO AGENTE-PRINCIPAL
Show all chaptersShow less
62.1.2 OS CUSTOS DE AGÊNCIA
72.2 TERCEIRIZAÇÃO DE SERVIÇOS
82.2.1 ORIGEM E CONCEITO DO FENÔMENO DA TERCEIRIZAÇÃO
92.2.2 A TERCEIRIZAÇÃO NA ADMINISTRAÇÃO PÚBLICA BRASILEIRA
102.2.3 CARACTERÍSTICAS DOS CONTRATOS DE TERCEIRIZAÇÃO
112.2.3.1 SERVIÇOS DE NATUREZA CONTINUADA
122.2.3.2 DEDICAÇÃO EXCLUSIVA DE MÃO DE OBRA
132.2.4 GESTÃO E FISCALIZAÇÃO DOS CONTRATOS DE TERCEIRIZAÇÃO
143 A CONTA VINCULADA
153.1 OBJETIVOS DA CONTA VINCULADA
163.1.1 GARANTIA DO PAGAMENTO DAS OBRIGAÇÕES TRABALHISTAS DOS TRABALHADORES TERCEIRIZADOS
173.1.2 ELISÃO DA RESPONSABILIDADE SUBSIDIÁRIA DA ADMINISTRAÇÃO PÚBLICA
183.2 ENCARGOS TRABALHISTAS E PREVIDENCIÁRIOS PROVISIONADOS NA CONTA VINCULADA
193.2.1 13º SALÁRIO
203.2.3 MULTA SOBRE O FGTS E CONTRIBUIÇÃO SOCIAL PARA AS RESCISÕES SEM JUSTA CAUSA
213.3 A NOVA METODOLOGIA DO PAGAMENTO PELO FATO GERADOR
223.4 POSICIONAMENTOS SOBRE A UTILIZAÇÃO DA CONTA VINCULADA
234 PERCURSO METODOLÓGICO
244.1 DELINEAMENTO DA PESQUISA
254.2 VISÃO GERAL DO TRIBUNAL REGIONAL DO TRABALHO DA 3ª REGIÃO
264.3 COLETA E ANÁLISE DE DADOS
275 O GERENCIAMENTO DA CONTA VINCULADA NO TRIBUNAL REGIONAL DO TRABALHO DA 3ª REGIÃO (TRT3)
285.1 REGRAS DE ABERTURA DA CONTA VINCULADA
295.2 RETENÇÃO DE VALORES E DEPÓSITO NA CONTA VINCULADA
305.3 RESGATE E MOVIMENTAÇÃO DE VALORES DA CONTA VINCULADA
315.4 LIBERAÇÃO DO SALDO REMANESCENTE DA CONTA VINCULADA
326 ANÁLISE DOS IMPACTOS DA UTILIZAÇÃO DA CONTA VINCULADA
336.1 PERFIL DOS ENTREVISTADOS
346.2 A OPÇÃO PELA CONTA VINCULADA E O RECONHECIMENTO DOS SEUS OBJETIVOS
356.3 ESTRUTURA ORGANIZACIONAL E RECURSOS HUMANOS NECESSÁRIOS
366.4 OS BENEFÍCIOS DA CONTA VINCULADA
376.5 OS PONTOS CRÍTICOS E AS DIFICULDADES DA CONTA VINCULADA
387 CONSIDERAÇÕES FINAIS
39APÊNDICES
40ANEXOS
Mitologia SoviéticaThiago Braga8h 44m4.8 (539)$9 · $0.00
Dos Delitos E Das PenasCesare Beccaria E Alexandre Zanca Bacich4h 49m4.5 (1.3K)$7 · $0.00
Sobre a liberdadeStuart Mill8h 7m4.3 (4.9K)$7 · $0.00
A arte da guerraNicolau Maquiavel9h 47m4.1 (16.4K)$12 · $0.00
Brasil: mito fundador e sociedade autoritáriaMarilena Chaui4h 10m3.7 (40)$3 · $0.00
Conversas sobre política para todos os temposRubem Alves3h 37m$4 · $0.00
O Problema Do Ser, Do Destino E Da Dor (versão Ampliada)Léon Denis14h 41m4.7 (2.9K)$5 · $0.00
Irmãs do inhamebell hooks7h 38m4.7 (3.6K)$9 · $0.00
Os Tentáculos Malignos Da Esquerda BrasileiraO Historiador2h 36m4.7 (1K)$6 · $0.00
O Que Todo Revolucionário Deve Saber Sobre A RepressãoVictor Serge - Tradução Thaelman Carlos4h 31m4.7 (297)$7 · $0.00
Atrás Da MuralhaSol Soares3h 3m4.6 (2.5K)$5 · $0.00
ArgentumMarcos Araújo4h 56m4.5 (2.7K)$12 · $0.00
Constituição FederalUnknown Author25h 23m4.5 (6.9K)$8 · $0.00
Criminologia - Teoria e PráticaPaulo Sumariva13h 35m4.6 (364)$20 · $0.00
Por que o Brasil é um país atrasado?Luiz Philippe de Orleans e Bragança9h 39m4.5 (1.5K)$6 · $0.00
Curso de Direito ConstitucionalCurso de Direito Constitucional:10h 43m4.5 (362)$17 · $0.00
O diálogo possívelFrancisco Bosco12h 49m4.4 (1.4K)$17 · $0.00
A Alma Do Homem Sob O Socialismo.Professor Doutor Fernando Antonio Dal Piero3h 39m4.4 (566)$7 · $0.00
Islã, Autoritarismo e SubdesenvolvimentoAhmet T. Kuru14h 35m4.4 (557)$19 · $0.00
A Arte Da GuerraJadir Vieira5h 34m4.2 (13K)$8 · $0.00
You may also like
Letramento - Um tema em três gênerosMagda Soares3h 36m4.5 (2.8K)$4.99 · $0.00
O homem sem conteúdoGiorgio Agamben6h 30m4.2 (392)$10 · $0.00
A Bíblia da Consultoria: métodos e técnicas para montar e expandir um negócio de consultoriaAlan Weiss Ph. D11h 4m4.4 (315)$10 · $0.00
A psicologia financeiraMorgan Housel6h 59m4.4 (419.3K)$8 · $0.00
Cristianismo puro e simplesC.S. Lewis8h 18m4.7 (51.6K)$10 · $0.00
Aprenda Espanhol Em Casa - Curso CompletoLiana Sanches4h 1m$5 · $0.00
A Construção De Conceitos De SociologiaDayvid Campos1h 43m$4 · $0.00
Minhas Histórias1° Ano C@nor19m$5 · $0.00
Curso Consertos Em VentiladorGildaci Silva Alves1m$10 · $0.00
Fundamentos De ArquiteturaSilvio Colin5h 26m$5 · $0.00

Benefício de Prestação Continuada para Estrangeiros Residentes no BrasilCamila Borges da Silva Ferreira3h 28m$10 · $0.00
Docência Universitária Em FocoCosta; Paiva: Kunz6h 44m$5 · $0.00
Desenvolvimento E Treinamento EmpresarialSergio Mansilha3h 1m$7 · $0.00
Procedimentos Para Gerenciamento De ProjetosMessias Reis6h 36m$7 · $0.00
Inteligências MúltiplasJuliana E Gilson2h$6 · $0.00
Arte E Expressão 6º Ano Edição ReformuladaRobson Mistersilva26m$7 · $0.00
Percursos de Socialização ProfissionalMárcia Sambugari5h 43m$13 · $0.00
Jacques Rancière e a revolução silenciosa da literaturaRenan Ferreira da Silva7h 41m$12 · $0.00

Importância Do Planejamento E Liderança Nas OrganizaçõesLevy De Queiroz Carmo3h 22m$5 · $0.00
Como A Genética Transformou O MundoJorge A. P. Marchesi2h 11m$4 · $0.00