
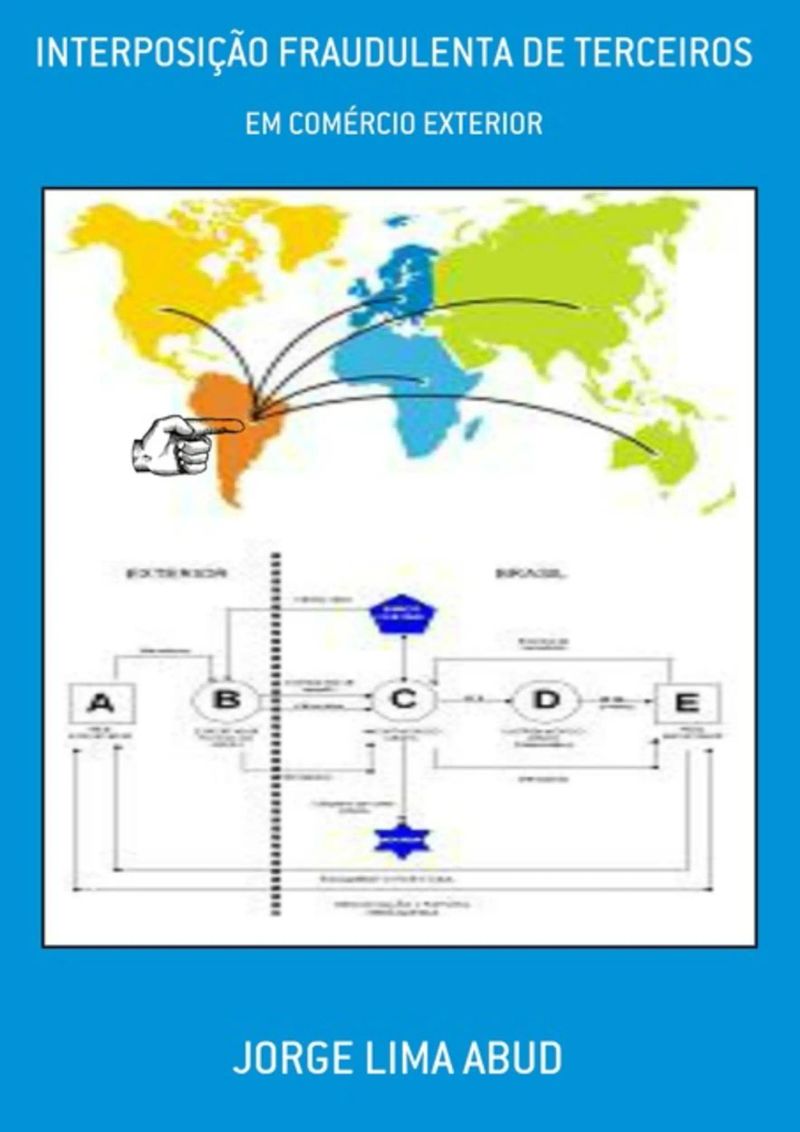
Interposição Fraudulenta De Terceiros
By Jorge Lima Abud


Length15h 20m
About this audiobook
e-book dedicado à analise da interposição fraudulenta de terceiros em operações de comércio exterior e suas implicações. O propósito da presente obra é uma abordagem do assunto em quatro frentes: histórica, conceitual, sistemática e prática. A obra desenvolve com virtudes didáticas e expositivas numa sequência lógica que são explicadas de maneira clara e objetiva, enfrentando, inclusive, pontos considerados controversos, com vistas a proporcionar aos interessados abordagem adequada e ampliada da matéria.
Audiobook details
GenrePolitics and Government, Business and Economics
Length15 hrs 20 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateAug 25, 2013
LanguagePortuguese
Table of contents
1INTERPOSIÇÃO FRAUDULENTA DE TERCEIROS EM COMÉRCIO EXTERIOR
2PREFÁCIO
3A Lei n° 9.613/98 O COAF A Portaria MF nº 350/02.
4CAPÍTULO 16 - A QUEBRA DA CADEIA DO IPI
5APRESENTAÇÃO
Mostrar todos os capítulosVer menos
6CAPÍTULO 01 – HISTÓRICO DA ADUANA NO BRASIL
7Capitanias Hereditárias
8Provedor era também denominado Juiz da Alfândega.
9Brasil:
10O Vice Reinado
11O Ciclo do Ouro
12A Família Real no Brasil
13João assinar três tratados que a favorecia:
14Brasil Império
15ser feito mediante obtenção de empréstimos no exterior.
16O Processo de Substituição de Importações
17O Regime Militar
18características básicas:
19dessa política de importação nos seguintes moldes:
20Até dezembro de 1992, o licenciamento das exportações e
21princípios:
22de crimes trans-fronteiriços e gestão de riscos.
23exterior é um exemplo desse foco, função exercida previamente à importação.
24função não tardou em aparecer.
25despacho aduaneiro:
26que sua ação encobre os reais responsáveis pelas importações.
27transação que na verdade não
28Empresa Interposta em Operações de Comércio Exterior e Empresa “Fantasma”
29Ø Falsa declaração de conteúdo em relação à mercadoria importada.
30Tal panorama revela:
31escala de produtos contrafeitos ou de baixa qualidade.
32Tributário Nacional
33Castro (2004) também orienta nessa linha:
34Identificação e Rastreamento dos Recursos - Follow The Money
35A Questão Relacionada ao Dano ao Erário
36A Necessidade de uma Ação Fiscal Preventiva e Contínua
37respectivo fato gerador.
38O Detentor do Recurso Financeiro e a Ocultação do Sujeito Passivo
39A Revolução na Fiscalização Aduaneira
40Fiscalização Aduaneira
41O foco da fiscalização era em linhas gerais:
42E Ato declaratório de inaptidão (se e quando for o caso).
43características:
44artigo 68 da Medida Provisória nº 2.158-35, de 24/08/2001.
45importadora/exportadora.
4650, assim assinalava:
47i) Combate ao crime de “lavagem de dinheiro”.
48Pelo que foi descrito, pode-se sistematizar o combate à interposição fraudulenta
49industrial aplicando
50A legislação apenou com o perdimento a mercadoria de origem estrangeira
A Dança Dos NamoradosJorge Lima Abud30m$6 · $0.00
O Marronzinho Do D. A.Jorge Lima Abud1h 43m$6 · $0.00
10 Questões ControversasJorge Lima Abud3h 25m$9 · $0.00
Morte Incidental De Um Mito SulamericanoJorge Lima Abud1h 8m$6 · $0.00
A Mulher Que Sabia KantJorge Lima Abud31m$6 · $0.00
As Lágrimas De LaylaJorge Lima Abud1h 18m$6 · $0.00
ApoteoseJorge Lima Abud38m$6 · $0.00
Valkiria, A Testemunha-chaveJorge Lima Abud1h 11m$6 · $0.00
NatividadeJorge Lima Abud17m$6 · $0.00
Pai E Mãe - MetáforaJorge Lima Abud33m$6 · $0.00
Requiém Da MaldadeJorge Lima Abud51m$6 · $0.00
Culpados Sob O LuarJorge Lima Abud1h 14m$6 · $0.00
CriogeniaJorge Lima Abud1h 28m$6 · $0.00
NotivagoJorge Lima Abud15m$6 · $0.00
Província CisplatinaJorge Lima Abud36m$6 · $0.00
Triste Fim De Miss Teen America NuaJorge Lima Abud1h 19m$6 · $0.00
Das SucessõesJorge Lima Abud1h 18m$6 · $0.00
AdelfifiliaJorge Lima Abud59m$6 · $0.00
O RetornoJorge Lima Abud2h 31m$6 · $0.00
Mitologia SoviéticaThiago Braga8h 44m4.8 (539)$9 · $0.00
Dos Delitos E Das PenasCesare Beccaria E Alexandre Zanca Bacich4h 49m4.5 (1.3K)$7 · $0.00
Sobre a liberdadeStuart Mill8h 7m4.3 (4.9K)$7 · $0.00
A arte da guerraNicolau Maquiavel9h 47m4.1 (16.4K)$12 · $0.00
Brasil: mito fundador e sociedade autoritáriaMarilena Chaui4h 10m3.7 (40)$3 · $0.00
Conversas sobre política para todos os temposRubem Alves3h 37m$4 · $0.00
O Problema Do Ser, Do Destino E Da Dor (versão Ampliada)Léon Denis14h 41m4.7 (2.9K)$5 · $0.00
Irmãs do inhamebell hooks7h 38m4.7 (3.6K)$9 · $0.00
Os Tentáculos Malignos Da Esquerda BrasileiraO Historiador2h 36m4.7 (1K)$6 · $0.00
O Que Todo Revolucionário Deve Saber Sobre A RepressãoVictor Serge - Tradução Thaelman Carlos4h 31m4.7 (297)$7 · $0.00
Atrás Da MuralhaSol Soares3h 3m4.6 (2.5K)$5 · $0.00
ArgentumMarcos Araújo4h 56m4.5 (2.7K)$12 · $0.00
Constituição FederalUnknown Author25h 23m4.5 (6.9K)$8 · $0.00
Criminologia - Teoria e PráticaPaulo Sumariva13h 35m4.6 (364)$20 · $0.00
Por que o Brasil é um país atrasado?Luiz Philippe de Orleans e Bragança9h 39m4.5 (1.5K)$6 · $0.00
Curso de Direito ConstitucionalCurso de Direito Constitucional:10h 43m4.5 (362)$17 · $0.00
O diálogo possívelFrancisco Bosco12h 49m4.4 (1.4K)$17 · $0.00
A Alma Do Homem Sob O Socialismo.Professor Doutor Fernando Antonio Dal Piero3h 39m4.4 (566)$7 · $0.00
Islã, Autoritarismo e SubdesenvolvimentoAhmet T. Kuru14h 35m4.4 (557)$19 · $0.00
A Arte Da GuerraJadir Vieira5h 34m4.2 (13K)$8 · $0.00
As 21 indispensáveis qualidades de um líderJohn C. Maxwell3h 20m4.6 (3.7K)$9 · $0.00
O jogo do dinheiro infinitoMatheus Gaboardi14h 51m4.8 (126)$11 · $0.00
Como criar o seu negócio do zeroCamila Vidal5h 19m4.5 (1.3K)$9 · $0.00
Liderança e propósitoFred Kofman11h 44m4.5 (2.5K)$9 · $0.00
A psicologia financeiraMorgan Housel6h 59m4.4 (419.3K)$8 · $0.00
Deixe de ser pobreEduardo Feldberg6h 37m4.4 (408)$6 · $0.00
Paixão por vencerJack Welch, Suzy Welch11h 33m4.3 (3.8K)$9 · $0.00
Satisfação garantidaTony Hsieh9h 17m4.2 (109.1K)$9 · $0.00
A lógica do consumoMartin Lindstrom8h 37m4.1 (3K)$8 · $0.00
Do mil ao milhão: sem cortar o cafezinho – O best-seller de Thiago Nigro, autor de "O homem que comprou o tempo"Thiago Nigro6h 49m4.0 (50.3K)$7 · $0.00
Hit MakersDerek Thompson12h 54m4.0 (9.2K)$11 · $0.00
Gatilhos mentaisGustavo Ferreira3h 49m4.0 (3.7K)$7 · $0.00
Guia Essencial Para EmpreendedoresJoão Sá3h 14m5.0 (1)$6 · $0.00
O Tratado da ProsperidadeBruno Gimenes3h 36m4.7 (1.6K)$5 · $0.00
A Ciência De Ser Rico Por Wallace D. WattlesAdaptado Por Jorge Purgly2h 53m4.6 (1.3K)$6 · $0.00
O que os olhos não veem, mas o coração senteFred Elboni2h 26m4.5 (3.1K)$11 · $0.00
Bem-vindo à Dunder MifflinBrian Baumgartner, Ben Silverman14h 5m4.6 (542)$20 · $0.00
GraçaMax Lucado3h 44m4.5 (4.6K)$8 · $0.00
Teoria Dos JogosFernando Barrichelo2h 21m4.5 (543)$5 · $0.00
Como ser tudo o que você quiserEmilie Wapnick6h 6m4.4 (2.8K)$9 · $0.00
You may also like
Manual de Direito PenalJulio Fabbrini Mirabete, Renato N. Fabbrini28h 17m4.3 (421)$49 · $0.00
10 Questões ControversasJorge Lima Abud3h 25m$9 · $0.00
Justiça MultiportasTrícia Navarro Xavier Cabral44h 46m4.8 (18)$46 · $0.00
Concursos VunespWander Garcia, Alice Satin, Ana Paula Garcia, André Barbieri, André Braga Nader Justo44h 23m4.8 (12)$27 · $0.00

Preliminares Básicas do DireitoAnderson Brasil Bontancia3h 45m$13 · $0.00
Manual de Direito Penal - Parte Especial - Arts. 235 a 361 do CP - Vol. 03 - 36ª Ed - 2026JULIO FABBRINI MIRABETE, RENATO N. FABBRINI28h 36m$47 · $0.00

A efetivação dos Direitos Humanos e Fundamentais: caminhos e descaminhosVitor Amaral Medrado1h 37m$43 · $0.00
Recursos Criminais - Stf E StjÁlvaro Sérgio Amorim De Souza7h 51m$11 · $0.00
Guia De Segurança PrivadaAndré Rossiter1h 2m$7 · $0.00
Primeira visitação do Santo Ofício às partes do BrasilCapistrano de Abreu25m$3 · $0.00
Auditoria E Detecção De FraudesNelson Malzoni5h 48m$8 · $0.00
Crimes Virtuais E O Ordenamento Jurídico Brasileiro:Thalyta França Evangelista2h 56m$5 · $0.00
Desenvolvimento como liberdade e o rompimento do ciclo criminosoTamara Rita Servilha Donadeli Neiva, Daniela de Figueiredo Ribeiro3h 56m$20 · $0.00
Código penal - 1 ed - 2019.Rogério Greco13h 48m4.8 (104)$7 · $0.00
Manual Do GolpeThales Gois4h 30m$5 · $0.00

Guia Do Direito À ImagemFernando Trindade1h 41m$10 · $0.00
Vítimas Da InquisiçãoLuis Alexandre Franco Gonçales2h 36m$5 · $0.00
Estelionatários!Maria Helena Guedes1h 4m$5 · $0.00
Curso de Licitações e Contratos AdministrativosRemilson Soares Candeia21h 28m$18 · $0.00
As Grandes Reprovações!Maria Helena Guedes1h 3m$5 · $0.00