


Duração3h 25m
Sobre este audiolivro
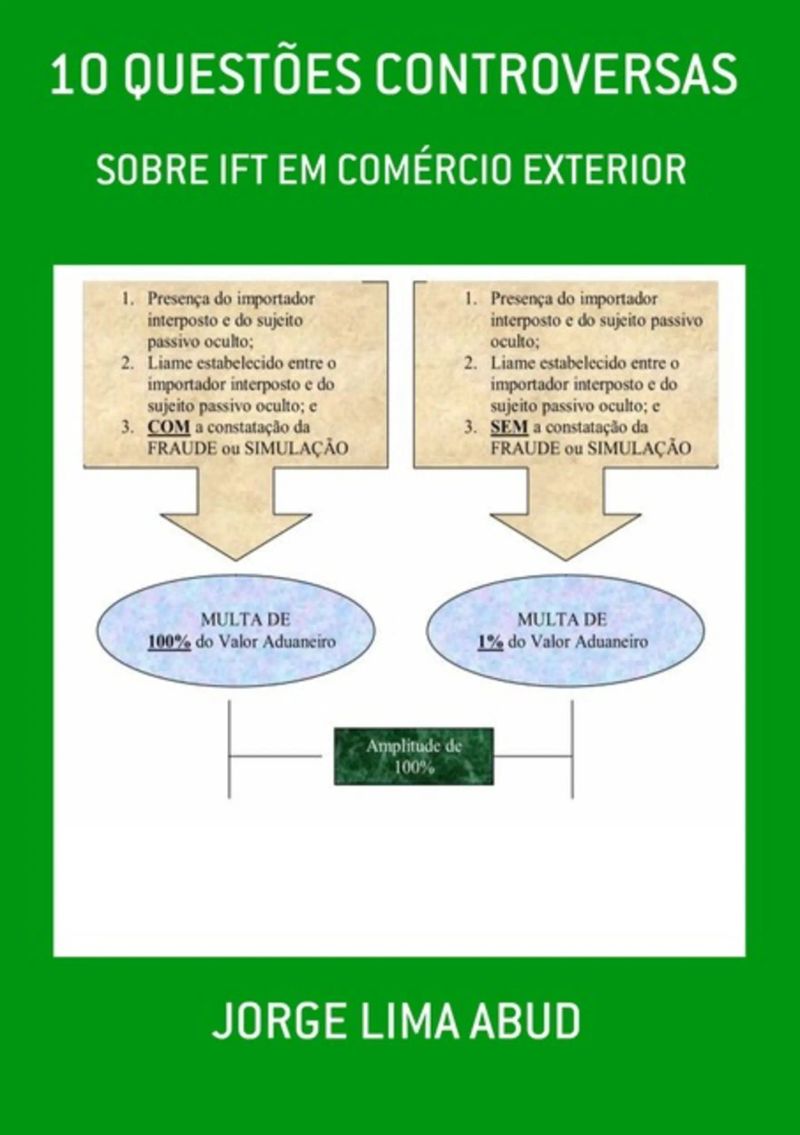
Apresentação e discussão de 10 temas controversos a respeito de interposição fraudulenta de terceiros em comércio exterior e a aplicação da pena de perdimento.
Detalhes do audiolivro
GêneroPolitics and Government, Business and Economics
Duração3 h 25 min
Narrado porOuça com mais de 1.000 vozes
FormatoeBook com áudio
Data de publicação30 de jul. de 2019
IdiomaPortuguês
Sumário
110 QUESTÕES CONTROVERTIDAS DE INTERPOSIÇÃO FRAUDULENTA DE TERCEIROS EM COMÉRCIO EXTERIOR
2Soma-se a isso a inevitável alternância de posicionamento em
3FRAUDULENTA DE TERCEIROS
41 Conceito a ser desenvolvido no capítulo VI.
5II. modalidade de "importação por encomenda".
Mostrar todos os capítulosVer menos
6I. sujeito passivo oculto;
7II. real comprador; e
8III. responsável pela operação (importação).
9prática de interposição fraudulenta de terceiros.
1030 maio
111.5 A sanção prevista
12premência de um esclarecimento contumaz de ordem conceitual:
13pontos:
14II. modalidade de "importação por encomenda".
15Nesse contexto, ABUD (2013) alerta:
16REAL COMPRADOR; ou
17ABUD (2013) nos fornece valorosa contribuição:
18Portanto, sob o prisma da caracterização da importação por conta e
192.1.2.2 Identificação da modalidade de importação “por encomenda”
20II. real comprador; e
21III. responsável pela importação.
22Toma-se um exemplo.
23Cicrano ainda relata que tem capital próprio, suficiente para girar as
24Mais uma vez Beltrano.
25de Beltrano, ou pode-se denominar outra vez COMPRADORES?
26mesmo para toda e qualquer operação de importação analisada.
27Brasil quanto ao uso da expressão “VENDA CASADA”.
28“encomenda”
29(Grifo e Negrito Nossos)
30pela
312.1.3.1 1ª Corrente – O dano REAL em prática efetiva
32Importante salientar dois pontos que alicerçam essa corrente:
33impedir que uma determinada empresa (adquirente) seja submetida ao procedimento de habilitação;
34O
35O combate às práticas de interposição fraudulenta de terceiros pode
36No 3º estágio o foco da fiscalização pode ser tanto a empresa
37Um
38fiscalização aduaneira detecta
39Para
403.2 A CONTROVÉRSIA: O prazo de 90 dias
41Ø Se a fiscalização constata a prática de
42Para atingir o objetivo aqui proposto, o exemplo será incrementado.
43Portanto, através da análise
44A análise a ser empreendida no presente capítulo se cinge ao ponto
45O referido dispositivo assim prevê:
46descumprimento de uma obrigação acessória.
47transcreve-se
48ainda mais as ciências jurídicas.
49PRÁTICA EFETIVA DE
50Art. 11. Será considerada inexistente de fato a pessoa jurídica:
A Dança Dos NamoradosJorge Lima Abud30min$6 · $0.00
Interposição Fraudulenta De TerceirosJorge Lima Abud15h 21min$9 · $0.00
O Marronzinho Do D. A.Jorge Lima Abud1h 43min$6 · $0.00
Morte Incidental De Um Mito SulamericanoJorge Lima Abud1h 8min$6 · $0.00
A Mulher Que Sabia KantJorge Lima Abud31min$6 · $0.00
As Lágrimas De LaylaJorge Lima Abud1h 18min$6 · $0.00
ApoteoseJorge Lima Abud38min$6 · $0.00
Valkiria, A Testemunha-chaveJorge Lima Abud1h 11min$6 · $0.00
O Preço De Uma VingançaJorge Lima Abud1h 29min$6 · $0.00
NatividadeJorge Lima Abud17min$6 · $0.00
Pai E Mãe - MetáforaJorge Lima Abud33min$6 · $0.00
Requiém Da MaldadeJorge Lima Abud51min$6 · $0.00
Culpados Sob O LuarJorge Lima Abud1h 14min$6 · $0.00
CriogeniaJorge Lima Abud1h 28min$6 · $0.00
NotivagoJorge Lima Abud15min$6 · $0.00
Província CisplatinaJorge Lima Abud36min$6 · $0.00
Triste Fim De Miss Teen America NuaJorge Lima Abud1h 19min$6 · $0.00
Das SucessõesJorge Lima Abud1h 18min$6 · $0.00
AdelfifiliaJorge Lima Abud59min$6 · $0.00
Mitologia SoviéticaThiago Braga8h 44min4.8 (539)$9 · $0.00
Dos Delitos E Das PenasCesare Beccaria E Alexandre Zanca Bacich4h 49min4.5 (1.3K)$7 · $0.00
Sobre a liberdadeStuart Mill8h 7min4.3 (4.9K)$7 · $0.00
A arte da guerraNicolau Maquiavel9h 47min4.1 (16.4K)$12 · $0.00
Brasil: mito fundador e sociedade autoritáriaMarilena Chaui4h 10min3.7 (40)$3 · $0.00
Conversas sobre política para todos os temposRubem Alves3h 37min$4 · $0.00
O AbolicionismoJoaquim Nabuco7h 2min4.2 (101) Só no Ultra
A Campanha AbolicionistaJosé do Patrocínio10h 5min Só no Ultra
Contraste & ConfrontosEuclides da Cunha5h 5min Só no Ultra
Irmãs do inhamebell hooks7h 38min4.7 (3.6K)$9 · $0.00
Os Tentáculos Malignos Da Esquerda BrasileiraO Historiador2h 36min4.7 (1K)$6 · $0.00
O Que Todo Revolucionário Deve Saber Sobre A RepressãoVictor Serge - Tradução Thaelman Carlos4h 31min4.7 (297)$7 · $0.00
Atrás Da MuralhaSol Soares3h 3min4.6 (2.5K)$5 · $0.00
ArgentumMarcos Araújo4h 56min4.5 (2.7K)$12 · $0.00
Constituição FederalUnknown Author25h 23min4.5 (6.9K)$8 · $0.00
Criminologia - Teoria e PráticaPaulo Sumariva13h 35min4.6 (364)$20 · $0.00
Por que o Brasil é um país atrasado?Luiz Philippe de Orleans e Bragança9h 39min4.5 (1.5K)$6 · $0.00
Curso de Direito ConstitucionalCurso de Direito Constitucional:10h 43min4.5 (362)$17 · $0.00
O diálogo possívelFrancisco Bosco12h 49min4.4 (1.4K)$17 · $0.00
Os engenheiros do caosGiuliano da Empoli5h 3min4.3 (7.2K)$10 · $0.00
O jogo do dinheiro infinitoMatheus Gaboardi14h 51min4.8 (126)$11 · $0.00
Como criar o seu negócio do zeroCamila Vidal5h 19min4.5 (1.3K)$9 · $0.00
Liderança e propósitoFred Kofman11h 44min4.5 (2.5K)$9 · $0.00
A psicologia financeiraMorgan Housel6h 59min4.4 (419.3K)$8 · $0.00
Deixe de ser pobreEduardo Feldberg6h 37min4.4 (408)$6 · $0.00
Paixão por vencerJack Welch, Suzy Welch11h 33min4.3 (3.8K)$9 · $0.00
Satisfação garantidaTony Hsieh9h 17min4.2 (109.1K)$9 · $0.00
A lógica do consumoMartin Lindstrom8h 37min4.1 (3K)$8 · $0.00
Do mil ao milhão: sem cortar o cafezinho – O best-seller de Thiago Nigro, autor de "O homem que comprou o tempo"Thiago Nigro6h 49min4.0 (50.3K)$7 · $0.00
Hit MakersDerek Thompson12h 54min4.0 (9.2K)$11 · $0.00
Gatilhos mentaisGustavo Ferreira3h 49min4.0 (3.7K)$7 · $0.00
Guia Essencial Para EmpreendedoresJoão Sá3h 14min5.0 (1)$6 · $0.00
As 21 indispensáveis qualidades de um líderJohn C. Maxwell3h 20min4.6 (3.7K)$9 · $0.00
O que os olhos não veem, mas o coração senteFred Elboni2h 26min4.5 (3.1K)$11 · $0.00
Bem-vindo à Dunder MifflinBrian Baumgartner, Ben Silverman14h 5min4.6 (542)$20 · $0.00
GraçaMax Lucado3h 44min4.5 (4.6K)$8 · $0.00
Teoria Dos JogosFernando Barrichelo2h 21min4.5 (543)$5 · $0.00
Como ser tudo o que você quiserEmilie Wapnick6h 6min4.4 (2.8K)$9 · $0.00
Escola dos DeusesElio D'Anna18h 7min4.4 (4.2K)$12 · $0.00
A arte de gastar dinheiro: Escolhas simples para uma vida equilibrada – Do mesmo autor de "A psicologia financeira"Morgan Housel6h 24min4.3 (28.4K)$10 · $0.00
Você também pode gostar

Baviera Tropical - Prêmio Jabuti 2024 Biografia e reportagemBetina Anton10h 1min4.4 (1.8K)$16 · $0.00
Arsène Lupin, o ladrão de casacaMaurice Leblanc6h 37min4.3 (35.6K)$8 · $0.00
A segurança jurídica em matéria tributária como direito fundamentalRicardo Catunda4h 8min$12 · $0.00
Programação De Controle Acura E BmwGildaci Silva Alves0min$15 · $0.00
Interposição Fraudulenta De TerceirosJorge Lima Abud15h 21min$9 · $0.00
Como Passar Concursos de Escrevente do TJSPWander Garcia, André Nader Justo, André Nascimento, Bruna Vieira, Eduardo Dompieri, Enildo Garcia, Flávia Barros, Helder Satin, Henrique Subi, Leni Mouzinho Soares, Luiz Dellore, Magally Dato, Teresa Melo, Tony Chalita23h 36min4.8 (147)$11 · $0.00
Prova 2 Simulado Trf 2a.região Técnico Administrativo Sem EspecialidadeOrganizador: Zélio Cabral57min$6 · $0.00
Crimes Contra o Sistema Financeiro Nacional e o Mercado de CapitaisBruno Queiroz Oliveira13h 37min$16 · $0.00

Bendito inquilino!Ester Santos de Almeida42min$8 · $0.00

Rota Cripto: Privacidade Elevada Para Empresários E Investidores EstratégicosGilmara Nagurnhak1h 39min$19 · $0.00
Responsabilidade Civil das Instituições Financeiras em Casos de FraudeVictor Búrigo Cesa7h 20min$13 · $0.00
Formalidades do procedimento licitatórioDavid Luiz Pereira Berlandi6h 56min$12 · $0.00
O redirecionamento da execução fiscal para os sócios e/ou administradoresMaurício Olaia5h 59min$12 · $0.00

Os Melhores PlanosMeredith Nicholson7h 31min3.6 (36)$3 · $0.00
Manual de direito na era digital - Penal e internacionalAngelita de Paula, Benedito Cerezzo Pereira Filho, Ederson Rabelo da Cruz, Gustavo Silveira Borges, Leonardo Zamparetti de Queiroz, Maria Cristine Lindoso, Pedro Dias Venâncio, Raquel Botelho Santoro, Solano de Camargo9h 10min$12 · $0.00

Fraudes Nas Transações ImobiliáriasMarcelo Saraiva Vinholi1h 31min$9 · $0.00

Cegueira DeliberadaMaria Elisabete Fonseca Sampaio3h 19min$9 · $0.00
O Método De Anonimização De Criptoativos: Fragmentar E RotacionarGilmara Nagurnhak1h 24min$19 · $0.00
Uma Introdução À CriminalísticaPaulo Ricardo Ost Frank25h 32min4.8 (13)$7 · $0.00
Diálogos entre Direito Penal e Direito Processual PenalRafhael Lima Ribeiro7h 9min$12 · $0.00