
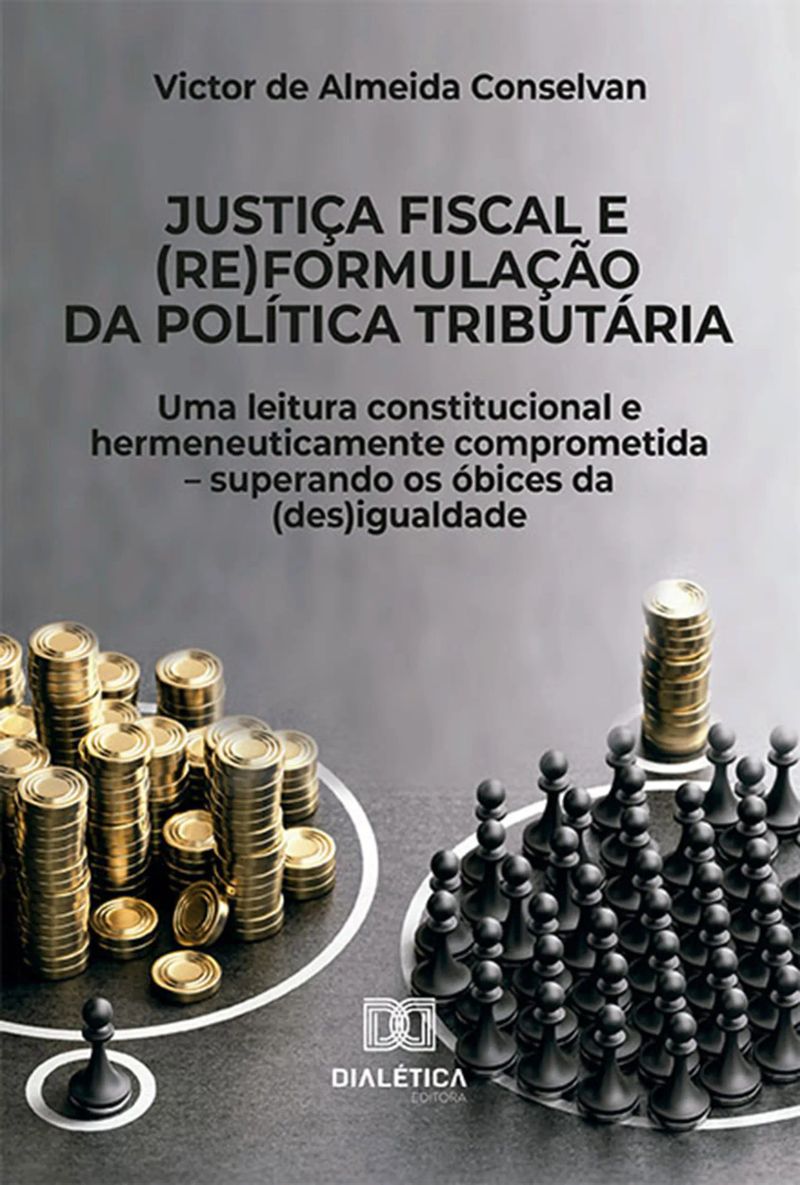
Justiça fiscal e (re)formulação da política tributária
uma leitura constitucional e hermeneuticamente comprometida – superando os óbices da (des)igualdadeDe Victor de Almeida Conselvan


Duração14h 48m
Sobre este audiolivro
As desigualdades sociais no Brasil, em sentido amplo, encontram raízes na herança colonial, na hegemonia da razão econômica e na compreensão do Direito reduzido ao paradigma do positivismo jurídico. A partir dessas três chaves explicativas, ponto de partida desta tese, compreende-se que a condição de possibilidade para, através do Estado, reduzir os níveis desse degradante fenômeno é não apenas alinhado à formulação de boas políticas públicas, mas é extensivo, decisivamente, às políticas fiscais. Logo, esta pesquisa busca, a partir do método fenomenológico-hermenêutico, revolver o chão linguístico em que está assentada uma tradição deturpadora do papel político do direito tributário e, em boa medida, limitadora em relação à entrega dos resultados constitucionalmente determinados no art. 3º da CF/88. Desse modo, originalmente, o que se propõe é: a partir da Crítica Hermenêutica do Direito como teoria de base, projetar a (re)formulação do sentido de justiça fiscal como dever constitucional e fundamento legitimador da tributação. Isto é, defende-se que políticas fiscais não podem mais ser dissociadas do projeto constitucional e devem, inexoravelmente, buscar a redução das desigualdades.
Detalhes do audiolivro
GêneroPsychology
Duração14 h 48 min
Narrado porOuça com mais de 1.000 vozes
FormatoeBook com áudio
Data de publicação19 de abr. de 2023
IdiomaPortuguês
Sumário
1Introduction
21 INTRODUÇÃO
32 O BRASIL E A DESIGUALDADE SOCIAL: BREVE ESBOÇO
42.1 O BRASIL COLÔNIA: EXPLORAÇÃO MERCANTIL, ESCRAVIZAÇÃO E DESIGUALDADE
52.2 O BRASIL IMPERIAL: PERMANÊNCIA DA LÓGICA EXPLORATÓRIA E DA DESIGUALDADE
Mostrar todos os capítulosVer menos
62.3 A PRIMEIRA REPÚBLICA: AMBIÇÕES POLÍTICAS, MANUTENÇÃO DA DESIGUALDADE E DA EXCLUSÃO
72.4 O BRASIL MODERNO: INTROJEÇÃO DA DESIGUALDADE NA RACIONALIDADE DE PODER
82.5 O NOVO CICLO DE CRESCIMENTO ECONÔMICO BRASILEIRO
92.6 PRIMEIRA PREMISSA
103 A CONSTRUÇÃO DO ESTADO DE BEM-ESTAR NO BRASIL
113.1 PRIMEIRO MOVIMENTO: O MODELO CORPORATIVISTA DOS ANOS 1930
123.2 SEGUNDO MOVIMENTO: O REGIME MILITAR E OS ANOS DE OURO DO CAPITALISMO
133.3 TERCEIRO MOVIMENTO: A CONSTITUIÇÃO DE 1988 E O MODELO UNIVERSALISTA
143.4 A POLÍTICA TRIBUTÁRIA COMO CONDIÇÃO DE POSSIBILIDADE PARA O ESTADO DE BEM-ESTAR SOCIAL
153.5 POLÍTICA, DIREITO E TRIBUTAÇÃO: A CONSTRUÇÃO DA (ATUAL) JUSTIÇA FISCAL
163.6 SEGUNDA PREMISSA
174 A CRISE DO ESTADO DE BEM-ESTAR COMO UM PROBLEMA DE DIREITO
184.1 A CRISE GLOBAL DO ESTADO-PROVIDÊNCIA E SEUS REFLEXOS NO BRASIL
194.2 POLÍTICA E JUSTIÇA FISCAL
204.3 O DIRIGISMO CONSTITUCIONAL E AS CONSEQUÊNCIAS DO DESLOCAMENTO DAS TENSÕES SOCIAIS AO JUDICIÁRIO
214.4 O PREDOMÍNIO DO PARADIGMA POSITIVISTA: ATIVISMO, JUDICIALIZAÇÃOE A OBNUBILAÇÃO DO CONSTITUCIONALISMO CONTEMPORÂNEO NA ESPECIFICIDADE DA TRIBUTAÇÃO
225 A CHD COMO CONDIÇÃO DE POSSIBILIDADE PARA VER O NOVO COM OS OLHOS DO NOVO
235.1 A CRÍTICA HERMENÊUTICA DO DIREITO DE LENIO LUIZ STRECK
245.2 ESCOLHA POLÍTICA E INTERESSE PÚBLICO: (O DEVER SER) DA POLÍTICA TRIBUTÁRIA VINCULADA ÀS FINALIDADES CONSTITUCIONAIS
255.3 REVISITANDO A DOUTRINA TRIBUTARISTA: A VISÃO TECNICISTA DO DIREITO TRIBUTÁRIO
265.4 ANÁLISE ECONÔMICA DO DIREITO: O LIMITE TÉCNICO FRUSTRANDO O INTERESSE PÚBLICO
275.5 CONTRADOGMATISMO: O DIREITO TRIBUTÁRIO A PARTIR DA CHD
286 O DIREITO TRIBUTÁRIO A PARTIR DE UM NOVO ESTATUTO EPISTEMOLÓGICO
296.1 UMA QUESTÃO DE PRINCÍPIO: A JUSTIÇA FISCAL COMO FUNDAMENTO DA POLÍTICA TRIBUTÁRIA
306.2 A RELAÇÃO HERMENÊUTICA ENTRE IGUALDADE JURÍDICO-POLÍTICA E ECONÔMICA: A PRIMAZIA CONSTITUCIONAL DE JUSTIÇA
316.3 OS LIMITES DA POLÍTICA (FISCAL): ESCOLHA SOCIAL E ARGUMENTAÇÃO PÚBLICA
326.4 FORMAÇÃO DEMOCRÁTICA TRIBUTÁRIA E A LINGUAGEM PÚBLICA: ESPAÇO PARA (RE)PENSAR AS POLÍTICAS TRIBUTÁRIAS
336.5 A JUSTIÇA FISCAL DESEJÁVEL: CONTROLE DEMOCRÁTICO DA (TÉCNICA DE) DECISÃO POLÍTICA TRIBUTÁRIA
347 CONCLUSÃO
Negligência emocionalJonice Webb7h 46min4.3 (26.3K)$11 · $0.00
Crianças resilientesTovah P. Klein10h 23min4.3 (282)$11 · $0.00
A clínica gestáltica com criançasSheila Antony6h 21min4.8 (1.1K)$9 · $0.00
100 jogos para gruposRonaldo Yudi K. Yozo5h 41min4.8 (258)$8 · $0.00
Fundamentos da clínica psicanalíticaSigmund Freud13h 16min4.7 (1.3K)$8.99 · $0.00
Decolonialidade e pensamento afrodiaspóricoJoaze Bernardino-Costa, Nelson Maldonado-Torres, Ramón Grosfoguel16h 57min4.7 (325)$7.99 · $0.00
Sem perder a raizNilma Lino Gomes16h 3min4.7 (296)$13 · $0.00
Racismo e antirracismo na educaçãoEliane Cavalleiro6h 21min4.7 (260)$9 · $0.00
Elementos para uma compreensão diagnóstica em psicoterapiaÊnio Brito Pinto4h 19min4.7 (447)$7 · $0.00
Gestalt-terapia com criançasLuciana Aguiar11h 36min4.7 (379)$6.99 · $0.00
A construção do pensamento e da linguagemLev Semionovich Vigotski18h 53min4.5 (4.4K)$13 · $0.00

Atrás Da MuralhaSol Soares3h 3min4.6 (2.5K)$5 · $0.00
O ciclo do contato (9ª edição revista e atualizada)Jorge Ponciano Ribeiro5h 57min4.6 (307)$9 · $0.00
Uma voz sem palavrasPeter A. Levine14h 16min4.5 (19.1K)$14 · $0.00
Exercícios de comunicação não violentaLucy Leu5h 41min4.6 (1.4K)$9 · $0.00
Três guinéusVirginia Woolf11h 21min4.6 (611)$12 · $0.00
O Que Todo Revolucionário Deve Saber Sobre A RepressãoVictor Serge - Tradução Thaelman Carlos3h 50min4.6 (281)$7 · $0.00
Psicologia Do EmagrecimentoEvandro Borges4h 18min4.6 (1.2K)$7 · $0.00
DescolonizarBoaventura de Sousa Santos3h 16min4.6 (268)$5.15 · $0.00
Meditação: Homem-perfeição Na Deus-satisfaçãoSri Chinmoy6h 44min4.6 (470)$13 · $0.00
Você também pode gostar

O CeoSaulo Catharino1h 41min4.3 (2.3K)$8 · $0.00

Conversas sobre política para todos os temposRubem Alves3h 37min$4 · $0.00
Marx Estado, Direito E IdeologiaSaulo Barreto Lima Fernandes3h 50min$5 · $0.00
O Que Os Bancos Não Querem Que Você SaibaLucas Delassis3h 20min$7 · $0.00
IBGEAna Carla Magni20h 47min$21 · $0.00
Liberdade De Expressão: Tudo Sobre Liberdade De ExpressãoShóstenes Da Silva Formiga1h 7min$6 · $0.00
Eleições 2022 e a reconstrução da democracia no BrasilLeonardo Avritzer, Eliara Santana, Rachel Bragatto7h 29min$6.99 · $0.00
Da Falsa Democracia Que Temos Para A Democracia Que QueremosOreste Bianchi Junior6min$7 · $0.00
Política-econômica AlvissaristaThiago De Paiva Campos1h 52min$6 · $0.00
Formação de professores S/AJúlio Emílio Diniz-Pereira, Kenneth M. Zeichner4h 39min$9 · $0.00
Trabalho E Software No Capitalismo CognitivoGilvan Vilarim10h 53min$6 · $0.00
Democracia E A Dificuldade Em Ser EternaJorge Luiz De Santana Barreto2h 4min$6 · $0.00
A cidade como direito fundamentalARTHUR VOTTO CRUZ7h 12min$14 · $0.00

Pedagogia Histórico-CríticaFrancisco Thiago Silva11h 28min$16 · $0.00

O capitalismo é incompatível com a verdadeira democracia e a paz: nossa resposta é o internacionalismo feministaCinzia Arruzza, Tithi Bhattacharya, Nancy Fraser9min$4 · $0.00
O Grêmio Estudantil de uma Escola Municipal de Ensino Fundamental e a relação com a formação da cidadania dos alunosAmália Galvão Idelbrando5h 37min$12 · $0.00
O Sistema Quer Que Você Esteja QuebradoGabriel Macedo De Carvalho2h 33min$4 · $0.00

Escravidao Sem DorJessé Godoy De Assis2h 30min$9 · $0.00
A força simbólica dos direitos humanosMarcelo Neves11h 44min$9 · $0.00
Reflexões Sobre Ideologia, Currículo E EscolaFlavio Pereira E Ana Libania1h 21min$5 · $0.00