
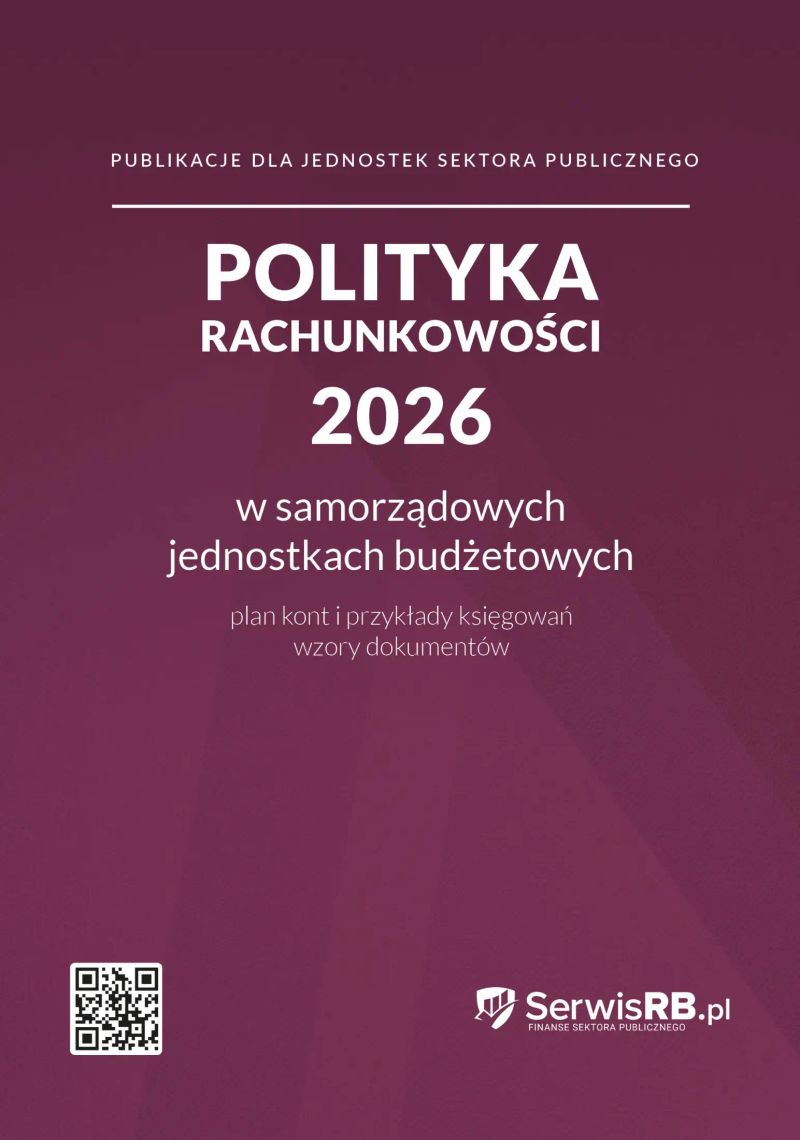
Polityka rachunkowości 2026 w samorządowych jednostkach budżetowych
By zbiorowa praca


Length10h 23m
About this audiobook
„Polityka rachunkowości 2026 w samorządowych jednostkach budżetowych” pomoże kierownikom jednostek w przygotowaniu dokumentacji opisującej przyjęte w jednostce zasady rachunkowości, jak również pracownikom działów finansowo-księgowych w poprawnym prowadzeniu ewidencji księgowej. Opracowanie zawiera komentarz do planu kont z przykładowymi księgowaniami na kontach bilansowych i pozabilansowych, a także wzory zarządzeń i protokołów dotyczących zasad rachunkowości oraz dokumentów niezbędnych podczas inwentaryzacji składników majątku jednostki.
Audiobook details
GenreBusiness and Economics
Length10 hrs 23 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateDec 14, 2025
LanguagePolish
Table of contents
1Polityka rachunkowości 2026 w samorządowych jednostkach budżetowych
2Wstęp
3Rozdział 1 Samorządowa jednostka budżetowa
41.1. Charakterystyka jednostki budżetowej
51.2. Gospodarka finansowa jednostki budżetowej
Show all chaptersShow less
61.3. Dochody i wydatki samorządowej jednostki budżetowej
7Rozdział 2 Rachunkowość jednostek sektora finansów publicznych
82.1. Podstawy prawne stosowania zasad (polityki) rachunkowości przez jednostki budżetowe
92.2. Ogólne zasady prowadzenia ksiąg rachunkowych
102.2.1. Uproszczenia
112.2.2. Uproszczenia w zasadach dotyczących inwentaryzacji
122.3. Nadrzędne zasady rachunkowości
132.4. Metody wyceny aktywów i pasywów oraz ustalanie wyniku finansowego
142.5. Sposób prowadzenia ksiąg rachunkowych
15Księgi rachunkowe powinny być prowadzone rzetelnie, bezbłędnie, sprawdzalnie i bieżąco.
162.5.1. Charakterystyka zakładowego planu kont
17Wykaz kont bilansowych:
182.5.2. Wykaz zbioru danych tworzących księgi rachunkowe na informatycznych nośnikach danych
192.5.3. Opis systemu przetwarzania danych – system informatyczny
202.6. System służący ochronie danych dowodów księgowych, ksiąg rachunkowych i innych dokumentów stanowiących podstawę dokonywanych w nich zapisów
21Rozdział 3 Plan kont dla jednostki budżetowej z przykładami księgowań
223.1. Konta bilansowe
233.1.1. Zespół 0 „Aktywa trwałe”
24Konto 011 „Środki trwałe”
25Konto 013 „Pozostałe środki trwałe”
26Konto 014 „Zbiory biblioteczne”
27Konto 015 „Mienie zlikwidowanych jednostek”
28Konto 016 „Dobra kultury”
29Konto 017 „Sprzęt wojskowy”
30Konto 020 „Wartości niematerialne i prawne”
31Konto 030 „Długoterminowe aktywa finansowe”
32Konto 071 „Umorzenie środków trwałych oraz wartości niematerialnych i prawnych”
33Konto 073 „Odpisy aktualizujące długoterminowe aktywa finansowe”
34Konto 077 „Umorzenie sprzętu wojskowego”
35Konto 080 „Środki trwałe w budowie (inwestycje)”
36Ewidencja księgowa na kontach zespołu 0
373.1.2. Zespół 1 „Środki pieniężne i rachunki bankowe”
38Konto 101 „Kasa”
39Konto 130 „Rachunek bieżący jednostki”
40Konto 131 „Rachunek bieżący samorządowych zakładów budżetowych”
41Konto 132 „Rachunek dochodów jednostek budżetowych”
42Konto 134 „Kredyty bankowe”
43Konto 135 „Rachunek środków funduszy specjalnego przeznaczenia”
44Konto 136 „Rachunek państwowych funduszy celowych”
45Konto 137 „Rachunek środków pochodzących ze źródeł zagranicznych niepodlegających zwrotowi”
46Konto 138 „Rachunek środków europejskich”
47Konto 139 „Inne rachunki bankowe”
48Konto 140 „Krótkoterminowe aktywa finansowe”
49Konto 141 „Środki pieniężne w drodze”
50Ewidencja księgowa na kontach zespołu 1
Młoda myśl wschodniazbiorowa praca8h 3m$5.30 · $0.00
Depresja pod kontrolą. Krok 5. Ruszaj się mądrze i chroń plecy.zbiorowa praca2h 6m$17 · $0.00
Kwartalnik WIĘŹ - 3/2025zbiorowa praca9h 51m$8.70 · $0.00
Sztuczna inteligencja w instytucjach kulturyzbiorowa praca8h 9m$32 · $0.00
Kadry i płace w instytucjach kulturyzbiorowa praca5h 15m$35 · $0.00
Czy warto kupić mieszkanie w 2024 lub 2025 roku? Praktyczny poradnik dla kupujących mieszkaniezbiorowa praca32m$2.50 · $0.00
Niesamowite historie. Ziemia Rawska i Województwo Łódzkiezbiorowa praca4h 21m$8.10 · $0.00
Więź 2/2017zbiorowa praca11h 3m$5 · $0.00
100-lecie Bitwy Warszawskiej. Odsłonięcie tablicy Wincentego Witosa w Rawie Mazowieckiejzbiorowa praca8m$0.00 · $0.00
Tajemnicza Ziemia Rawskazbiorowa praca4h 55m$7.50 · $0.00
Japoński soft power. Wpływy Japonii na kulturę zachodniązbiorowa praca7h 16m$5.40 · $0.00
Spojrzenia. Japonia według Zachodu, Zachód według Japoniizbiorowa praca7h 21m$7 · $0.00
Człowieczeństwo bez granic. Wymiary kultury w twórczości Akiry Kurosawyzbiorowa praca6h 9m$4.30 · $0.00
Cool Japan. Autoprezentacja Japonii w popkulturzezbiorowa praca6h 29m$4.90 · $0.00
Antologia diaboliczna. Tam, gdzie umiera duchzbiorowa praca13h 13m$12 · $0.00
Miłość na każdą porę rokuzbiorowa praca13h 16m$2.70 · $0.00
Inspirująca i inspirowana. Popkultura japońskazbiorowa praca4h 56m$4.90 · $0.00
Baśnie japońskie tom 3zbiorowa praca7h 22m4.1 (21)$4.90 · $0.00
Ku Gwiazdom. Antologia Polskiej Fantastyki Naukowej 2023zbiorowa praca13h 46m$7.80 · $0.00
Wypadki przy pracy i choroby zawodowe. Kompendium wiedzyzbiorowa praca6h 29m$35 · $0.00

Ekonomia – Kompaktowa wiedza podstawowa dla początkujących: Jak łatwo zrozumieć podstawy ekonomii oraz przejrzeć mechanizmy gospodarki, rynków finansowych i modeli społecznychJohannes Bergstein4h 1m4.4 (13)$18 · $0.00

Szminka. O stylu, pięknie i moralnościMagdalena Pruszkiewicz9h 34m3.7 (12)$18 · $0.00

Podstawowe Umiejętności ŻycioweRanjot Singh Chahal2h 48m$4

Pieniądze to skutek ubocznyCezary Cieslak7h 2m5.0 (3)$4.99
Świat w transformacji. AI, zaufanie i nowe średniowieczeTomasz Sanpruch, AI5h 43m4.8 (5)$0.00 · $0.00
Siła przywództwa. Kobiety biznesu 2026Tomasz Sańpruch; Rita Schultz6h 8m$4.99 · $0.00
You may also like
Kalkulacja ekonomiczna w socjalizmieLudwig von Mises1h 43m4.4 (1.1K)$2.70 · $0.00
Wiek kapitału. 1848–1875Eric Hobsbawm16h 16m4.3 (12.3K)$18
Tragedia EuroPhilipp Bagus7h 14m4.2 (400)$4.10 · $0.00
Mit przedsiębiorczego państwaDeirdre McCloskey, Alberto Mingardi7h 31m4.1 (141)$5.10 · $0.00
Nadeszło jutro. Jak pandemia zmienia EuropęIwan Krastew1h 29m3.8 (689)$6.70
Przestawianie zwrotnicy. Jak politycy bawią się kolejąKarol Trammer6h 21m3.7 (72)$11 · $0.00