
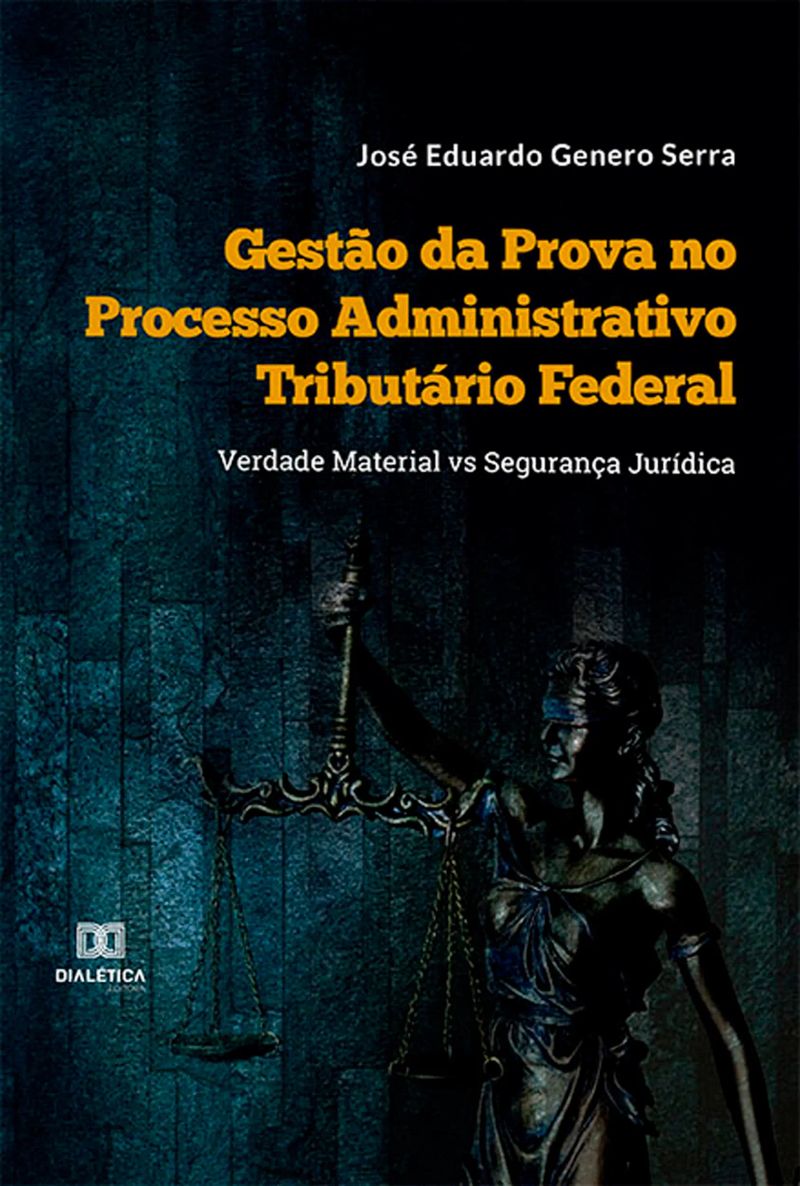
Gestão da Prova no Processo Administrativo Tributário Federal
Verdade Material vs Segurança JurídicaBy José Eduardo Genero Serra


Length11h 23m
About this audiobook
Os processos administrativos tributários, cujas modalidades são analisadas nesta obra, possuem inegável relevância jurídica e econômica. Relativamente à via judicial, as vantagens que se apresentam são: expectativa de menor tempo de tramitação, desnecessidade de depósito recursal, facultatividade de representação por advogado e imediata suspensão da exigibilidade do crédito tributário.
Tais características levam um número expressivo de contribuintes a buscar o contencioso administrativo. Assim, é importante que tal via processual seja conduzida de modo a atender à expectativa de um julgamento justo.
Não obstante, a gestão da prova no processo administrativo tributário não se desenvolve de maneira uniforme. Há a possibilidade concreta de o julgador aprofundar a investigação dos fatos, inclusive com a produção de provas inéditas e que, por si sós, podem lhe servir de fundamento para decidir.
A inquietação central é, por conseguinte, que a busca pela verdade material levada a efeito de modo agudo possa abalar a segurança jurídica. Dito de outra forma, que o clamor por "justiça material" suplante a necessária realização de "justiça processual".
Como se vê, o tema é instigante e de máxima importância para o desfecho da lide.
Este livro aponta qual linha de gestão da prova é a mais adequada à esfera administrativa, formulando recomendações utilíssimas aos sujeitos processuais. São de grande valia as referências normativas, as tabelas e os fluxogramas contidos no texto.
Audiobook details
GenrePolitics and Government
Length11 hrs 23 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateJul 18, 2022
LanguagePortuguese
Table of contents
1AGRADECIMENTOS
2INTRODUÇÃO
3I. PROCESSO ADMINISTRATIVO TRIBUTÁRIO
4I.1. PROCESSO TRIBUTÁRIO E PROCEDIMENTO FISCAL
5I.2. LEGISLAÇÃO APLICÁVEL
Show all chaptersShow less
6II. PRINCIPAIS ESPÉCIES PROCESSUAIS
7II.1. CONSTITUIÇÃO DO CRÉDITO TRIBUTÁRIO PELO LANÇAMENTO
8II.2. NÃO RECONHECIMENTO DE DIREITO CREDITÓRIO
9II.3. SUSPENSÃO OU EXCLUSÃO DE REGIME TRIBUTÁRIO DIFERENCIADO
10II.4. QUADROS SINÓTICOS
11III. PRODUÇÃO PROBATÓRIA NO CONTENCIOSO ADMINISTRATIVO
12III.1. DINÂMICA DA PROVA
13III.1.1. ÔNUS DA PROVA
14III.1.2. ÔNUS DA ARGUMENTAÇÃO
15III.2. PRECLUSÃO TEMPORAL NA RELAÇÃO JURÍDICO-PROCESSUAL
16IV. DIRETRIZES CONSTITUCIONAIS PARA A GESTÃO DA PROVA
17IV.1. OBSERVÂNCIA DO DEVIDO PROCESSO LEGAL
18IV.2. RESPEITO AO FORMALISMO MODERADO
19IV.3. OBTENÇÃO DA VERDADE MATERIAL
20IV.4. MANUTENÇÃO DA SEGURANÇA JURÍDICA
21V. PRÁTICA DO JULGAMENTO ADMINISTRATIVO
22V.1. LINHAS DE JULGAMENTO
23V.1.1. JULGAMENTO COMO REVISÃO DE OFÍCIO
24V.1.2. JULGAMENTO COMO CONTROLE DE LEGALIDADE ESTRITO
25V.2. GESTÃO DA PROVA EM SITUAÇÕES PRÁTICAS
26V.2.1. COMPENSAÇÃO NÃO HOMOLOGADA POR DESPACHO INEPTO
27V.2.2. IMPUGNAÇÃO TRAZENDO NOVAS DEDUÇÕES À BASE DE CÁLCULO
28V.2.3. CARÊNCIA PROBATÓRIA DA EXIGÊNCIA FISCAL
29V.2.4. MODIFICAÇÃO DO PEDIDO OU DA CAUSA DE PEDIR
30VI. ANÁLISE DA GESTÃO DA PROVA NA PRÁTICA
31VI.1. AVALIAÇÃO DA CORRELAÇÃO ENTRE LINHAS DE JULGAMENTO E VEREDITOS
32VI.2. ANÁLISE CRÍTICA DAS SITUAÇÕES APRESENTADAS
33VI.2.1. RELATIVIZAÇÃO DOS ASPECTOS PRECLUSIVOS
34VI.2.2. MODIFICAÇÕES DA CAUSA DE PEDIR OU DO PEDIDO
35VI.3. COMENTÁRIOS À LUZ DO REFERENCIAL TEÓRICO-NORMATIVO
36VII. RECOMENDAÇÕES AOS SUJEITOS PROCESSUAIS
37VII.1. RECONHECIMENTO DA EXISTÊNCIA DE UMA JURISDIÇÃO ADMINISTRATIVA
38VII.2. ATUAÇÃO IMPARCIAL E NOS LIMITES DA LIDE
39VII.3. ATIVIDADE PROBATÓRIA DO JULGADOR
40VII.3.1. OFICIALIDADE E INÉRCIA
41VII.3.2. SITUAÇÕES AUTORIZADORAS DA INSTRUÇÃO PROBATÓRIA DE OFÍCIO
42VII.4. CONSTRUÇÃO DA VERDADE COM SEGURANÇA JURÍDICA
43VII.5. PROTAGONISMO DAS PARTES
44VII.6. FLUXOGRAMA DE GESTÃO DA PROVA
45VIII. CONSIDERAÇÕES FINAIS

Mitologia SoviéticaThiago Braga8h 44m4.8 (539)$9 · $0.00

Dos Delitos E Das PenasCesare Beccaria E Alexandre Zanca Bacich4h 49m4.5 (1.3K)$7 · $0.00

Sobre a liberdadeStuart Mill8h 7m4.3 (4.9K)$7 · $0.00

A arte da guerraNicolau Maquiavel9h 47m4.1 (16.4K)$12 · $0.00

Brasil: mito fundador e sociedade autoritáriaMarilena Chaui4h 10m3.7 (40)$3 · $0.00

Conversas sobre política para todos os temposRubem Alves3h 37m$4 · $0.00

O AbolicionismoJoaquim Nabuco7h 2m4.2 (101) Only with Ultra

A Campanha AbolicionistaJosé do Patrocínio10h 5m Only with Ultra

Contraste & ConfrontosEuclides da Cunha5h 5m Only with Ultra
O Problema Do Ser, Do Destino E Da Dor (versão Ampliada)Léon Denis14h 41m4.7 (2.9K)$5 · $0.00

Irmãs do inhamebell hooks7h 38m4.7 (3.6K)$9 · $0.00

Os Tentáculos Malignos Da Esquerda BrasileiraO Historiador2h 36m4.7 (1K)$6 · $0.00

O Que Todo Revolucionário Deve Saber Sobre A RepressãoVictor Serge - Tradução Thaelman Carlos4h 31m4.7 (297)$7 · $0.00

Atrás Da MuralhaSol Soares3h 3m4.6 (2.5K)$5 · $0.00

ArgentumMarcos Araújo4h 56m4.5 (2.7K)$12 · $0.00

Constituição FederalUnknown Author25h 23m4.5 (6.9K)$8 · $0.00

Criminologia - Teoria e PráticaPaulo Sumariva13h 35m4.6 (364)$20 · $0.00

Por que o Brasil é um país atrasado?Luiz Philippe de Orleans e Bragança9h 39m4.5 (1.5K)$6 · $0.00

Curso de Direito ConstitucionalCurso de Direito Constitucional:10h 43m4.5 (362)$17 · $0.00

O diálogo possívelFrancisco Bosco12h 49m4.4 (1.4K)$17 · $0.00
You may also like
Como Passar na OABWander Garcia15h 30m4.4 (1.3K)$4
Como passar em concursos do INSSUnknown Author52h 34m4.8 (15)$22 · $0.00
Anotações sobre o processo administrativo tributário fiscal com ênfase na legislação de RondôniaMaria do Socorro Barbosa Pereira3h 3m$10 · $0.00
Disfunção Imunometabólica: Hipótese Etiológica da Doença de AlzheimerRosa Maria Braga Lopes de Moura11h 18m$27 · $0.00
Acesso A Memória Flash Com O ArduinoVitor Amadeu Souza26m$10 · $0.00
Minibook MemóriaUnknown Author17m$4 · $0.00
A Definitive Guide To Logic Circuits And Advanced CircuitsJideon F Marques9h 47m$11 · $0.00
Desenvolvendo Um Acelerômetro Via I2c Com O Lsm303dlhc No ArduinoVitor Amadeu Souza21m$6 · $0.00
Escrevendo E Lendo No Leitor Mifare Com A Medição De Álcool Programado No ArduinoVitor Amadeu Souza27m$7 · $0.00
Lendo A Temperatura Com O Hih6120 Programado No ArduinoVitor Amadeu Souza20m$6 · $0.00
Lendo A Luz Ambiente Com O Sensor Opt3002 Programado No ArduinoVitor Amadeu Souza20m$6 · $0.00
Desenvolvendo Um Odômetro Com PicVitor Amadeu Souza55m$9 · $0.00
Apostilas Concursos Públicos - Direito Administrativo e ConstitucionalUnknown Author3h$5 · $0.00
Prismas Doutrinários e JurisprudenciaisRoberto Afif Oaquim von Sydow1h 18m$10 · $0.00
Prêmio Intranet Portal 2011Ricardo Saldanha (organizador)4h 1m$7 · $0.00
Reproduzindo Jazz Em Arquivo Wav Com Pic Baseado No Mikroc ProVitor Amadeu Souza50m$10 · $0.00
Sistemas DigitaisRodrigo Marques de Figueiredo7h 38m$16 · $0.00
Como Se Preparar Em Direito Do Trabalho Para A Oab 2 FaseGleibe Pretti6h 30m$7 · $0.00
Carros Antigos - Imagens TrabalhadasRomero Berto5m$9 · $0.00
Apostila De Noções De ArquivologiaOrganizador: Zélio Cabral2h 14m$6 · $0.00