
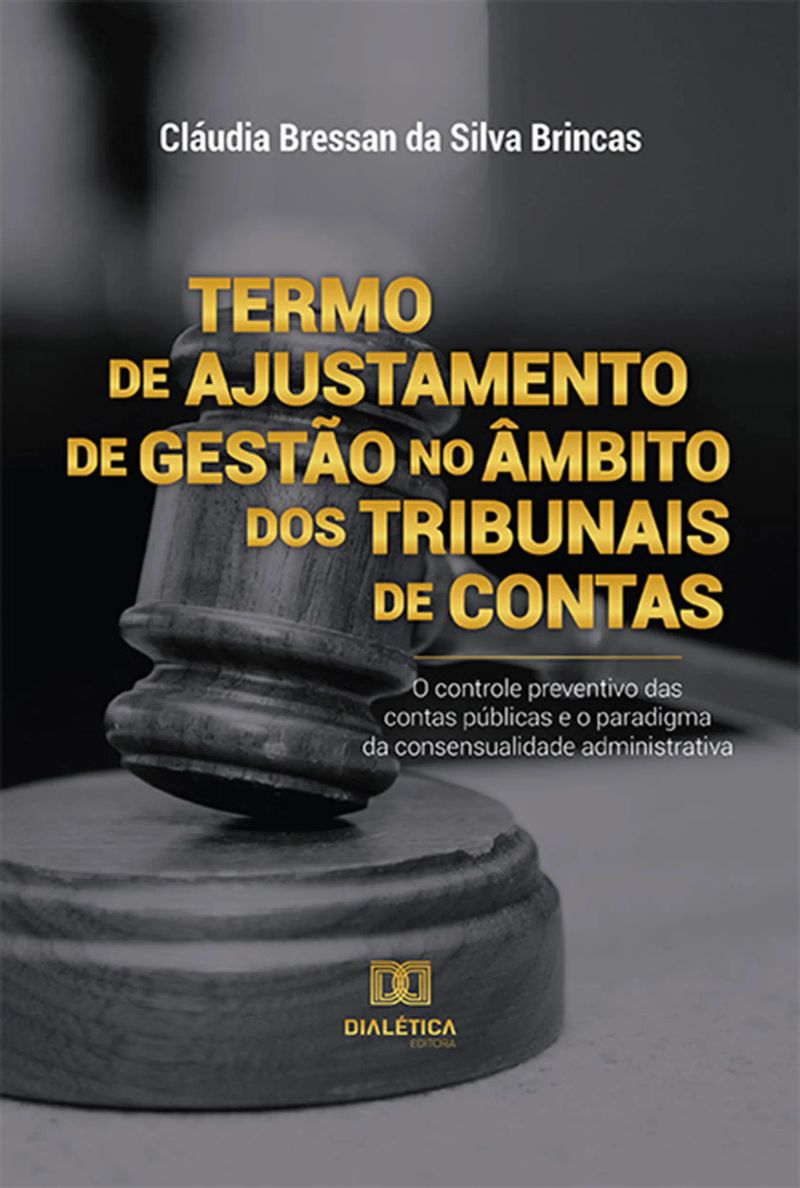
Termo de Ajustamento de Gestão no âmbito dos Tribunais de Contas
o controle preventivo das contas públicas e o paradigma da consensualidade administrativaBy Cláudia Bressan da Silva Brincas


Length6h 44m
About this audiobook
A CF/88 dispõe sobre a competência de o controle externo conceder prazo para órgãos e entidades adotarem providências necessárias ao exato cumprimento da lei, se verificada alguma ilegalidade. Com base na previsão constitucional, pode o Tribunal de Contas, como responsável pelo controle externo no que diz respeito às contas de gestão, adotar um meio de solução consensual de conflitos. Com a publicação da Lei Federal nº 13.140/2015, que dispõe sobre a mediação entre particulares na solução de controvérsias e sobre a autocomposição de conflitos no âmbito da Administração Pública, criou-se uma nova perspectiva de resolução de conflitos sem a interferência do Poder Judiciário. Além disso, o novo CPC consolidou o instituto da mediação e conciliação no âmbito do Poder Público, para que a Administração Pública realize conciliações e mediações judiciais ou extrajudiciais. A iniciativa de possibilitar a solução de conflitos na Administração Pública, especialmente no âmbito do Tribunal de Contas através do TAG, atende uma nova tendência da Administração Pública e do Direito Administrativo, imbuídos do espírito da consensualidade, pois atenta-se para a necessidade de alteração da aplicação dos mecanismos tradicionais, que não realizam o controle preventivo, mas somente exercem o poder sancionador. Destaca-se, por isso, a relevância e atualidade da temática proposta, com análise acadêmica e profissional em relação à relevante perspectiva da cultura de pacificação social.
Audiobook details
GenrePolitics and Government
Length6 hrs 44 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateMay 11, 2022
LanguagePortuguese
Table of contents
1AGRADECIMENTOS
2INTRODUÇÃO
3CAPÍTULO I: A EVOLUÇÃO HISTÓRICO-CONSTITUCIONAL DO TRIBUNAL DE CONTAS NO BRASIL
41.1 RECUPERAÇÃO HISTÓRICA AS ORIGENS DOS TRIBUNAIS DE CONTAS NO BRASIL
51.1.1 O ancestral português
Mostrar todos os capítulosVer menos
61.1.2 As Cortes de Contas no Brasil Colônia
71.1.3 As Cortes de Contas no Brasil Império
81.1.4 Os Tribunais de Contas e o surgimento do Brasil Republicano
91.2 OS TRIBUNAIS DE CONTAS E A EVOLUÇÃO DAS CONSTITUIÇÕES REPUBLICANAS
101.3 O TRIBUNAL DE CONTAS A PARTIR DA CONSTITUIÇÃO DE 1988
111.4 AS ATRIBUIÇÕES DOS TRIBUNAIS DE CONTAS
121.5 NATUREZA JURÍDICA DOS TRIBUNAIS DE CONTAS: 1.5.1 Jurisdição de Contas no Estado de Santa Catarina
131.6 SÍNTESE CONCLUSIVA DO CAPÍTULO
14CAPÍTULO II: A ATUAÇÃO DOS TRIBUNAIS DE CONTAS DIANTE DO MODELO SANCIONATÓRIO APLICADO A PARTIR DA CONSTITUIÇÃO DE 1988 E O CONTROLE PREVENTIVO COMO NOVO MODELO DE CONTROLE ADMINISTRATIVO
152.1 CONSIDERAÇÕES SOBRE CONTROLE SANCIONATÓRIO NO DIREITO ADMINISTRATIVO
162.2 O CONTROLE PREVENTIVO APLICADO NO ÂMBITO DA ADMINISTRAÇÃO PÚBLICA: 2.2.1 Aplicação dos princípios da eficiência e da economicidade no controle de contas
172.3 DISTINÇÕES ENTRE AS CONTAS SUJEITAS A JULGAMENTO PELO TRIBUNAL DE CONTAS
182.3.1 Análise das Contas de Governo
192.3.2 Análise das Contas de Gestão
202.4 O SISTEMA DE CONDENAÇÃO DOS TRIBUNAIS DE CONTAS: 2.4.1 As condenações oriundas do Tribunal de Contas
212.5 OS REFLEXOS DAS SANÇÕES APLICADAS PELO TRIBUNAL DE CONTAS
222.6 SÍNTESE CONCLUSIVA DO CAPÍTULO
23CAPÍTULO III: OS MECANISMOS DE AUTOCOMPOSIÇÃO E RESOLUÇÃO NÃO SANCIONADORA DE CONFLITOS NOS TRIBUNAIS DE CONTAS A PARTIR DA APLICAÇÃO DO TERMO DE AJUSTAMENTO DE GESTÃO – TAG
243.1 ADMINISTRAÇÃO PÚBLICA E CONSENSUALIDADE: OS CONTORNOS DE UM NOVO PARADIGMA PARA A ATIVIDADE ADMINISTRATIVA
253.2 OS CONTORNOS DO TERMO DE AJUSTAMENTO DE GESTÃO NA ADMINISTRAÇÃO PÚBLICA
263.3 TERMO DE AJUSTAMENTO DE GESTÃO APLICADO NOS ESTADOS
273.3.5 Termo de Ajustamento de Gestão no TCU
283.4 REQUISITOS E LIMITES PARA CELEBRAÇÃO DO TERMO DE AJUSTAMENTO DE GESTÃO E SEUS EFEITOS: 3.4.1 As bases do Termo de Ajustamento de Gestão
293.6 SÍNTESE CONCLUSIVA DO CAPÍTULO
30CONCLUSÃO
Mitologia SoviéticaThiago Braga8h 44m4.8 (539)$9 · $0.00
Dos Delitos E Das PenasCesare Beccaria E Alexandre Zanca Bacich4h 49m4.5 (1.3K)$7 · $0.00
Sobre a liberdadeStuart Mill8h 7m4.3 (4.9K)$7 · $0.00
A arte da guerraNicolau Maquiavel9h 47m4.1 (16.4K)$12 · $0.00
Brasil: mito fundador e sociedade autoritáriaMarilena Chaui4h 10m3.7 (40)$3 · $0.00
Conversas sobre política para todos os temposRubem Alves3h 37m$4 · $0.00
O Problema Do Ser, Do Destino E Da Dor (versão Ampliada)Léon Denis14h 41m4.7 (2.9K)$5 · $0.00
Irmãs do inhamebell hooks7h 38m4.7 (3.6K)$9 · $0.00
Os Tentáculos Malignos Da Esquerda BrasileiraO Historiador2h 36m4.7 (1K)$6 · $0.00
O Que Todo Revolucionário Deve Saber Sobre A RepressãoVictor Serge - Tradução Thaelman Carlos4h 31m4.7 (297)$7 · $0.00
Atrás Da MuralhaSol Soares3h 3m4.6 (2.5K)$5 · $0.00
ArgentumMarcos Araújo4h 56m4.5 (2.7K)$12 · $0.00
Constituição FederalUnknown Author25h 23m4.5 (6.9K)$8 · $0.00
Criminologia - Teoria e PráticaPaulo Sumariva13h 35m4.6 (364)$20 · $0.00
Por que o Brasil é um país atrasado?Luiz Philippe de Orleans e Bragança9h 39m4.5 (1.5K)$6 · $0.00
Curso de Direito ConstitucionalCurso de Direito Constitucional:10h 43m4.5 (362)$17 · $0.00
O diálogo possívelFrancisco Bosco12h 49m4.4 (1.4K)$17 · $0.00
A Alma Do Homem Sob O Socialismo.Professor Doutor Fernando Antonio Dal Piero3h 39m4.4 (566)$7 · $0.00
Islã, Autoritarismo e SubdesenvolvimentoAhmet T. Kuru14h 35m4.4 (557)$19 · $0.00
A Arte Da GuerraJadir Vieira5h 34m4.2 (13K)$8 · $0.00
You may also like
Constituição Federal - 12. ed. - 2026Guilherme Peña de Moraes32h 45m4.8 (47)$13 · $0.00
Compreensão do papel da Administração Pública na tribuição do bem jurídico à coletividade no Estado de DireitoSandro Drumond Brandão5h 52m$18 · $0.00
A Razoável Duração Do ProcessoLuiz Fernando Quadros Malta Pinto De Sampaio5h 46m$5 · $0.00
Degraus Para O Sucesso Em VendasJosé Carlos Arantes1h 31m$7 · $0.00
O Controle Judicial nos Concursos PúblicosAgapito Machado Júnior17h 52m$10 · $0.00
Direitos Fundamentais Sociais em CriseMariana Freitas de Abreu7h 54m$14 · $0.00
Elementos relevantes para identificação do candidato com necessidades especiaisFabio Carvalho Verzola5h 1m$12 · $0.00
Projeção da Autonomia Privada no Direito Processual Civil e sua contribuição para a prestação de uma tutela jurisdicional efetivaLucas Mello Rodrigues3h 52m$12 · $0.00
Condições E Meio Ambiente De TrabalhoAnderson P. Campos1h 54m$5 · $0.00
A Governança e a Concretização de Políticas Públicas na Tutela dos VulneráveisBeatriz Dixon Moreira Alves8h 20m$13 · $0.00
Justiça FiscalTayane Antunes4h 37m$13 · $0.00
Que Tal Montar Uma Cooperativa?Edson Fuhrmann3h 24m$8 · $0.00
Políticas Públicas para Geração de Emprego e RendaMarcos Vinicio Bilancieri4h 54m$13 · $0.00
Manual Do Motociclista:João Pinto Cabral Neto46m$6 · $0.00
A Efetividade Do Direito Fundamental Social À SaúdeJanine Karla Pereira Da Câmara Ribeiro18h 33m$9 · $0.00
Proibição de Retrocesso e Justiça Social no BrasilTeófanes Carnaúba dos Santos5h 27m$12 · $0.00
Auditoria governamental na gestão pública e eficácia de gestãoEdmilson Borges de Moura4h 45m$4 · $0.00
A nova identidade sindical e a compreensão da justiça social após a reforma trabalhista (Lei n° 13.467/2017)Jamila Wisóski Moysés Etchezar4h$12 · $0.00
Os parceiros privados e o desenvolvimento social nas contratações das estataisCaio Augusto de Moraes Forjaz4h 6m$13 · $0.00
Um olhar sobre a escola de tempo integralMariana Calife Nóbrega Soares4h 56m$25 · $0.00