
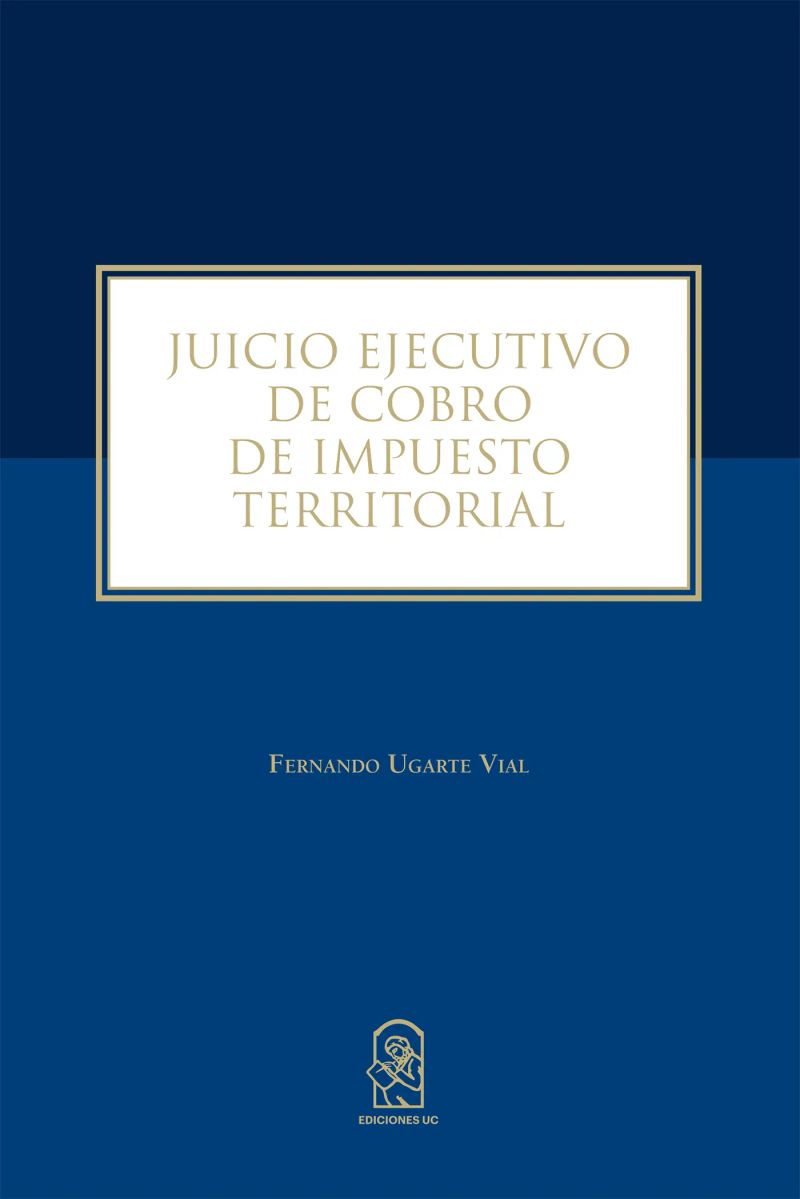
Juicio Ejecutivo de Cobro de Impuesto Territorial
By Fernando Ugarte Vial


Length13h 34m
About this audiobook
Este libro estudia el juicio ejecutivo de cobro de impuesto territorial en los diversos problemas que enfrentan tanto los dueños de inmuebles como los jueces, y ofrece soluciones prácticas a la luz de la jurisprudencia de los tribunales de justicia. El autor analiza la naturaleza jurídica de la obligación de pagar el impuesto territorial y el patrimonio en que la ejecutante puede hacer efectivo el crédito fiscal, así como el juicio ejecutivo de cobro de contribuciones morosas. También se incluye una revisión histórica de las normas e instituciones, que permite comprender su evolución hasta las actualmente vigentes, y se abordan los vicios y errores que suelen tener lugar en la tramitación de este juicio. Finalmente se presenta una exhaustiva revisión de decenas de fallos y un análisis crítico de los más significativos. Esta obra constituye una valiosa contribución al estudio del juicio ejecutivo de cobro de impuesto territorial y tanto por su rigor conceptual, como por su espíritu práctico y lenguaje accesible, es una guía de gran utilidad para jueces y abogados.
Audiobook details
GenrePolitics and Government
Length13 hrs 34 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateJun 1, 2018
LanguageSpanish
Table of contents
1Introduction
2Prólogo
3Introducción
4Abreviaturas
5CAPÍTULO PRIMERO: NOCIONES FUNDAMENTALES
Show all chaptersShow less
61.1. Concepto de impuesto y sus elementos
71.2. Concepto de obligación tributaria y sus elementos
81.3. El impuesto territorial y sus elementos
91.4. Obligación de pagar el impuesto territorial
101.4.1. Obligados al pago del impuesto territorial
111.4.2. Normas fundamentales en que descansa el juicio ejecutivo de cobro de impuesto territorial
121.5. Conclusiones
132.1. Noticia del juicio ejecutivo de cobro de impuesto territorial
142.1.1. Etapa administrativa
152.1.2. Etapa judicial
16CAPÍTULO PRIMERO: CASO DEL PROPIETARIO QUE NO APARECE EN LA NÓMINA DE DEUDORES MOROSOS, FIGURANDO UN TERCERO EN SU LUGAR. FALTA DE RELACIÓN JURÍDICO-PROCESAL
171.1. Causas por las cuales suele producirse este vicio
181.1.1. No se consulta el Registro de Propiedad del Conservador para elaborar la nómina de deudores morosos
191.1.2. Muerte del deudor
201.1.3. El caso de los comuneros por acto entre vivos. Ineficacia de la mención “y otros” estampada en la nómina
211.1.4. El caso de la sociedad de hecho
221.1.5. El caso de la sociedad conyugal
231.1.6. El caso de la fusión de predios
241.2. Consecuencias jurídicas que acarrea el hecho de no figurar el dueño en la nómina de deudores morosos
251.2.1. Consecuencias para el juicio ejecutivo
261.2.2. Consecuencias desde el punto de vista del derecho civil para la compraventa en pública subasta.
271.3. Examen de los medios jurídicos que tiene el propietario para defender sus derechos en el juicio ejecutivo
281.3.1. Declaración de inexistencia procesal
291.3.2. ¿Inoponibilidad?
301.3.3. Solicitar se declare la nulidad de lo obrado
311.3.4. Otros medios de que dispone el propietario para defender sus derechos
321.4. Examen de los medios jurídicos que tiene el propietario para defender sus derechos una vez agotada la etapa procesal
331.4.1. Nulidad sustantiva
341.4.2. Acción reivindicatoria
351.4.3. Acciones posesorias
361.4.4. Excepción de no empecer la sentencia
371.4.5. Recurso de protección
381.4.6. Vía disciplinaria
39CAPÍTULO SEGUNDO: FALTA DE EMPLAZAMIENTO
402.1. Causas por las que suele producirse
412.1.1. Se deja de notificar en el domicilio del deudor
422.1.2. Se notifica a la sociedad deudora en lugar de su representante legal, o bien a una persona que no tiene la representación de la sociedad
432.1.3. No se practica personalmente el embargo
442.1.4. Notificación por cédula en un sitio eriazo
452.1.5. El caso del ausente
462.1.6. Notificación por carta certificada en área rural
472.1.7. No se notifica a todos los comuneros o miembros de una sociedad de hecho
482.1.8. El problema de las falsificaciones de funcionarios de Tesorería
492.1.9. Caso en que el ministro de fe no deja copia íntegra de las piezas que debe notificar
502.1.10. Caso en que la cédula o carta certificada de notificación y requerimiento de pago no contiene los datos necesarios para su acertada inteligencia
Cazando a El ChapoAndrew Hogan, Douglas Century11h4.2 (6.8K)$29 · $0.00
La primera sociedadScott Hahn5h 49m4.5 (395)$12 · $0.00
Estado y forma políticaAlysson Leandro Mascaro6h 42m4.5 (1.4K)$5 · $0.00

El CapitalKarl Marx8h 39m4.4 (43.1K)$15 · $0.00
Tres tratadosHermes Trismegisto4h 56m4.5 (262)$8 · $0.00

Vivir abajoGustavo Faverón22h 44m4.4 (911)$13 · $0.00

My Vanishing Country \ Mi país se desvaneceBakari Sellers7h 5m4.3 (10K)$24 · $0.00

Febrero de 1933Uwe Wittstock10h 36m4.4 (1.7K)$14 · $0.00
El Manifiesto Comunista (Anotado)Karl Marx, Friedrich Engels3h 27m4.3 (1.3K)$1.99 · $0.00

Homenaje a CataluñaGeorge Orwell9h 13m4.2 (94.5K)$2 · $0.00

La democracia en AméricaAlexis de Tocqueville2h 17m4.2 (34.6K)$9 · $0.00

LibreLea Ypi9h 48m4.2 (31.8K)$25 · $0.00

Nation of Immigrants, A \ país de inmigrantes, Un (Spanish ed)John F. Kennedy2h 47m4.2 (3K)$5 · $0.00
Noches áticasAulo Gelio6h 22m4.2 (1.6K)$8 · $0.00

Libertad de expresiónJacob Mchangama18h 8m4.3 (886)$14 · $0.00
La utilidad de lo inútilNuccio Ordine, Jordi Bayod Brau (Translator)4h 37m4.2 (7.4K)$12 · $0.00
¿Qué hacer?Vladímir Ilich Lenin8h 16m4.2 (8.5K)$1.99 · $0.00
Filosofía del derechoGuillermo Federico Hégel12h 6m4.2 (8.1K)$17 · $0.00
Siete ensayos de interpretación de la realidad peruanaJosé Carlos Mariátegui28h 11m4.2 (592)$7 · $0.00

Sobre el anarquismoNoam Chomsky, Alejandro Gibert Abós (Translator)5h 12m4.1 (11.9K)$21 · $0.00
You may also like
Yo acusoEmile Zola43m4.3 (3.6K)$1.99 · $0.00
El vientre de ParísÉmile Zola12h 39m4.1 (9.9K)$22 · $0.00
Estudios jurídicosUnknown Author8h 35m$12 · $0.00
Defendiendo La DeflaciónWalter Block13h 39m$25 · $0.00
El fútbol y "la opinática"Manuel Rodríguez García12h 23m$4 · $0.00
Economía política de la política económicaLeopoldo Fergusson, Pablo Querubín17h 55m$13 · $0.00
Regímenes especiales de contratación públicos: la exorbitancia en las relaciones de regímenes especialesJosé Andrés O'Meara Riveira6h 32m$8 · $0.00
Mercado y orden urbanoPedro Abramo8h 5m$6 · $0.00
El asilo interno en nuestro tiempoErnesto Volkening3h 53m$6
Reflexiones acerca de la responsabilidad contractual del fiduciarioLuis Gonzalo Baena Cárdenas18h 4m$11 · $0.00
1000 Obras de Arte EróticoHans-Jürgen Döpp, Joe A. Thomas, Victoria Charles10h 35m4.1 (26)$15.50 · $0.00

El mejor periodismo chilenoFrancisca Skoknic6h 21m$6 · $0.00

La vida es más dulce sin azúcarAntonio Rodríguez3h 59m4.2 (62)$22

Fitness sin filtros: Lo que tu entrenador no te diráMario Ascione1h 21m4.5 (122)Free

Alimentación: falsos mitos y engaños del marketingRoberta Milanese y Simona Milanese4h 15m3.9 (11)$12 · $0.00

La Verdad sobre las Teorías de la Conspiración: Cómo los Mitos de la Conspiración Nacen, Se Difunden y Obtienen Seguidores – Incluyendo la Desmitificación de Muchos Mitos como el Aterrizaje en la Luna, Rothschilds o ChemtrailsSebastian Brunow5h$18 · $0.00

La verdad sobre el contagioThomas S. Cowan, Sally Fallon Morell8h 10m4.6 (108)$11 · $0.00
Cara y sello de una dinastía (novela de facto)Mónica Echeverría7h 18m4.1 (21)$10 · $0.00
Los secretos de los manuscritos del Mar MuertoDominique Lormier5h 50m2.1 (10)$15 · $0.00
La responsabilidad disciplinaria de los particularesMario Felipe Daza Pérez15h 58m$23 · $0.00