


Length2h 53m
About this audiobook
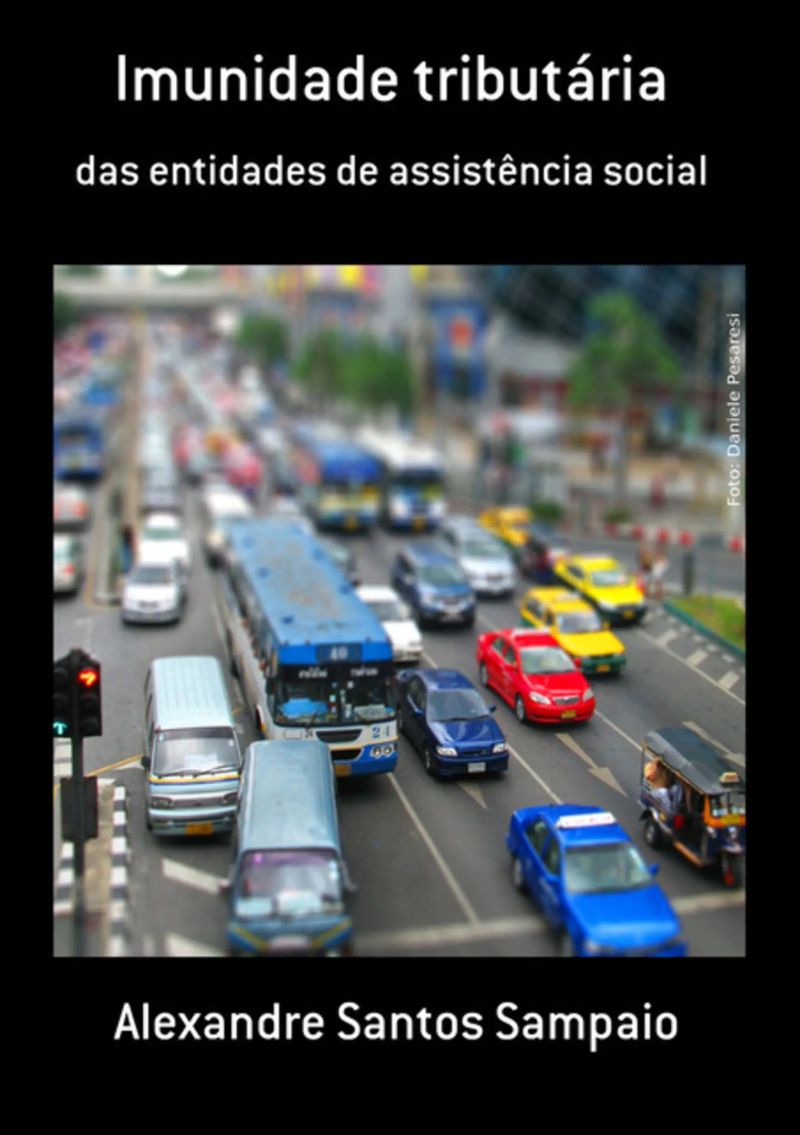
Neste livro será posta a questão da imunidade tributária das entidades de assistência social e de eventuais limitações impostas pela legislação ordinária ao seu pleno exercício. É uma questão que vem sofrendo debate jurisprudencial e doutrinário, havendo, inclusive, ação direta de inconstitucionalidade. Verifica-se, portanto, a relevância jurídica do tema que se pretende tratar nos capítulos adiante. Para o bom desenvolvimento do presente trabalho faz-se necessário traçar, ainda que um esboço, conceitos basilares do direito tributário tais como: o conceito de tributo e de imunidade tributária; o histórico da imunidade tributária; a hierarquia jurídica existente no ordenamento pátrio, com a Constituição Federal – CF no seu ápice irradiando os vetores para as normas inferiores; as formas existentes de desoneração tributária e suas nuances; a definição de entidade de assistência social e a dicotomia existente entre a inexistência de finalidade lucrativa e gratuidade; os requisitos para o exercício da imunidade tributária; as possibilidades de suspensão do benefício fiscal em comento; o direcionamento dos recursos captados pela entidade; os mecanismos existentes para a proteção da imunidade.
Audiobook details
GenreBusiness and Economics, Education and Learning
Length2 hrs 53 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateFeb 11, 2019
LanguagePortuguese
Table of contents
1Introduction
22.3 Formas de desoneração tributária
32.4 A hierarquia das fontes normativas
4Capítulo 3: A entidade de assistência social
53.1 Os objetivos da assistência social
Show all chaptersShow less
63.2 A dicotomia entre lucro e gratuidade
73.3 Os requisitos para a imunidade tributária
83.4 A suspensão da imunidade tributária
93.5 A destinação dos recursos
10Capítulo 4: A tutela jurisdicional da imunidade
114.1 A ação direta de inconstitucionalidade
124.2 O mandado de segurança
134.3 A ação popular
144.4 A ação civil pública
154.5 A ação de repetição de indébito tributário
16Capítulo 5: A imunidade da assistência social
175.1 Os serviços prestados
185.2 As aplicações financeiras
195.3 Os requisitos para imunidade tributária
205.4 A possibilidade de suspensão da imunidade
21Capítulo 6: Conclusões
O jogo do dinheiro infinitoMatheus Gaboardi14h 51m4.8 (126)$11 · $0.00
Como criar o seu negócio do zeroCamila Vidal5h 19m4.5 (1.3K)$9 · $0.00
Liderança e propósitoFred Kofman11h 44m4.5 (2.5K)$9 · $0.00
A psicologia financeiraMorgan Housel6h 59m4.4 (419.3K)$8 · $0.00
Deixe de ser pobreEduardo Feldberg6h 37m4.4 (408)$6 · $0.00
Paixão por vencerJack Welch, Suzy Welch11h 33m4.3 (3.8K)$9 · $0.00
Satisfação garantidaTony Hsieh9h 17m4.2 (109.1K)$9 · $0.00
A lógica do consumoMartin Lindstrom8h 37m4.1 (3K)$8 · $0.00
Do mil ao milhão: sem cortar o cafezinho – O best-seller de Thiago Nigro, autor de "O homem que comprou o tempo"Thiago Nigro6h 49m4.0 (50.3K)$7 · $0.00
Hit MakersDerek Thompson12h 54m4.0 (9.2K)$11 · $0.00
Gatilhos mentaisGustavo Ferreira3h 49m4.0 (3.7K)$7 · $0.00
Guia Essencial Para EmpreendedoresJoão Sá3h 14m5.0 (1)$6 · $0.00
As 21 indispensáveis qualidades de um líderJohn C. Maxwell3h 20m4.6 (3.7K)$9 · $0.00
O que os olhos não veem, mas o coração senteFred Elboni2h 26m4.5 (3.1K)$11 · $0.00
Bem-vindo à Dunder MifflinBrian Baumgartner, Ben Silverman14h 5m4.6 (542)$20 · $0.00
GraçaMax Lucado3h 44m4.5 (4.6K)$8 · $0.00
Teoria Dos JogosFernando Barrichelo2h 21m4.5 (543)$5 · $0.00
Como ser tudo o que você quiserEmilie Wapnick6h 6m4.4 (2.8K)$9 · $0.00
Escola dos DeusesElio D'Anna18h 7m4.4 (4.2K)$12 · $0.00
A arte de gastar dinheiro: Escolhas simples para uma vida equilibrada – Do mesmo autor de "A psicologia financeira"Morgan Housel6h 24m4.3 (28.4K)$10 · $0.00
As Obras De PlatãoPlatão3h 57m4.7 (1.3K)$6 · $0.00
Árvore e folhaJ.R.R. Tolkien4h 59m4.3 (6.3K)$12 · $0.00
Ética, Espiritualidade E CidadaniaAri Antônio Da Silva7h 40m$10 · $0.00
Homo Sapiens Teknelogo - A Superficial Condição HumanaAna Paula Pinho9h 43m$17 · $0.00
Filhos Melhores Para O MundoBárbara Flores5h 30m4.8 (1.1K)$7 · $0.00
Seja YounikTiago Bruneto2h 32m4.7 (3.7K)$6 · $0.00
Dicionário Paulo FreireUnknown Author26h 51m4.7 (665)$16 · $0.00
O Livro Dos Mártires IlustradoJohn Foxe11h 52m4.6 (5.1K)$5 · $0.00
As Obras De PlatãoPlatão3h 48m4.6 (682)$6 · $0.00
Letramento - Um tema em três gênerosMagda Soares3h 36m4.5 (2.8K)$7.99 · $0.00
Em defesa da escolaJan Masschelein, Maarten Simons5h 18m4.6 (726)$9.99 · $0.00
Meditação: Homem-perfeição Na Deus-satisfaçãoSri Chinmoy6h 44m4.6 (470)$13 · $0.00
Avaliação E Educação InfantilJussara Hoffmann3h 45m4.5 (2.7K)$9 · $0.00
Teoria Dos JogosFernando Barrichelo2h 21m4.5 (543)$5 · $0.00
ResiliênciaAlexandre Costa2h 20m4.4 (2.6K)$6 · $0.00
O homem e seus símbolosCarl G. Jung, Joseph L. Henderson, M.-L. von Franz, Aniela Jaffé, Jolande Jacobi, John Freeman14h 50m4.4 (156.9K)$14 · $0.00
Focado Em PessoasPedro Janot6h 48m4.4 (1.8K)$7 · $0.00
Gramática da fantasiaGianni Rodari6h 53m4.4 (3.2K)$9.16 · $0.00
Inclusão escolarMaria Teresa Eglér Mantoan2h 29m4.4 (1.3K)$6 · $0.00
Faça-os ler!Michel Desmurget11h 50m4.5 (321)$11.99 · $0.00
You may also like
Como Passar na OABWander Garcia12h 19m4.4 (1.3K)$4
O direito à igualdade nas relações tributáriasClaudia Aniceto Caetano Petuba7h 6m$13 · $0.00
Governança Organizacional Pública e Planejamento EstratégicoAugustinho V Paludo, Antonio G Oliveira8h 52m4.8 (11)$9 · $0.00
Liquidação De Sentença E Execução TrabalhistaGleibe Pretti2h 56m4.8 (11)$7 · $0.00
Mediação e Conciliação nos Cartórios ExtrajudiciaisAlan Jece Baltazar4h 14m$12 · $0.00
Mediação de conflitos no ensino privadoLuciana Gomes de Oliveira Formaggio5h 20m$12 · $0.00
O Mercado de Trabalho BrasileiroPalloma Parola Del Boni Ramos4h 58m$13 · $0.00
CidadeOscar Francisco Alves1h 22m$10 · $0.00
Judicialização da SaúdeIvan Corrêa Leite10h 14m$14 · $0.00
Efeito Retroativo de Avaliação Externa no Contexto da Educação BásicaJosiane dos Anjos Guimarães5h 49m$14 · $0.00
A Atuação da Sociedade Civil na Elaboração do Planejamento do Governo Municipal de Palmas-TO (2013 a 2019)Sérgio Celestino Costa8h 12m$14 · $0.00
Ética E GestãoEverton Carlos Sotero37m$6 · $0.00
Top 20Claudio Campacci3h 4m$5 · $0.00
A Oração Que Vem Do Coração.Tedson Monteiro29m$5 · $0.00

Simulações Realísticas No Processo De Ensino-aprendizagem Em Enfermagem: Segurança Do PacienteVanessa Aparecida Sanches Campassi De Oliveira/ Josiane Ramos Garcia Rodrigues/ Sônia Maria Leopize Takano1h 44m$8 · $0.00
Advocacia Pública E Defensoria PúblicaJosé Franklin De Sousa9h 45m$6 · $0.00
Ferramentas Avançadas Da QualidadeEdilberto Bassan3h$7 · $0.00
Lean Manufacturing X Six SigmaSix Improvements45m$11 · $0.00
Tributação e Desigualdade Pós PandemiaHugo de Brito Machado, Hugo de Brito Machado Segundo, Schubert de Farias Machado, Álisson José Maia Melo, Antônio de Pádua Marinho Monte, Antonio Elmo Queiroz, Benedito Gonçalves, Bruno Nogueira Rebouças, Debora Bezerra de Menezes Serpa Maia, Eduardo Sabbag, Fabio Junqueira de Carvalho, Felipe de Abreu Fortaleza, Fernando Aurelio Zilveti, Ítalo Farias Pontes, Ivo César Barreto de Carvalho, José Eduardo Soares de Melo, Marcia Soares de Melo, Maria Inês Murgel, Mary Elbe Queiroz, Renato Cesar Guedes Grilo17h 9m$22 · $0.00
Desenvolvimento Da Análise De BalançoCarla Cibele Santos Da Silva56m$11 · $0.00