
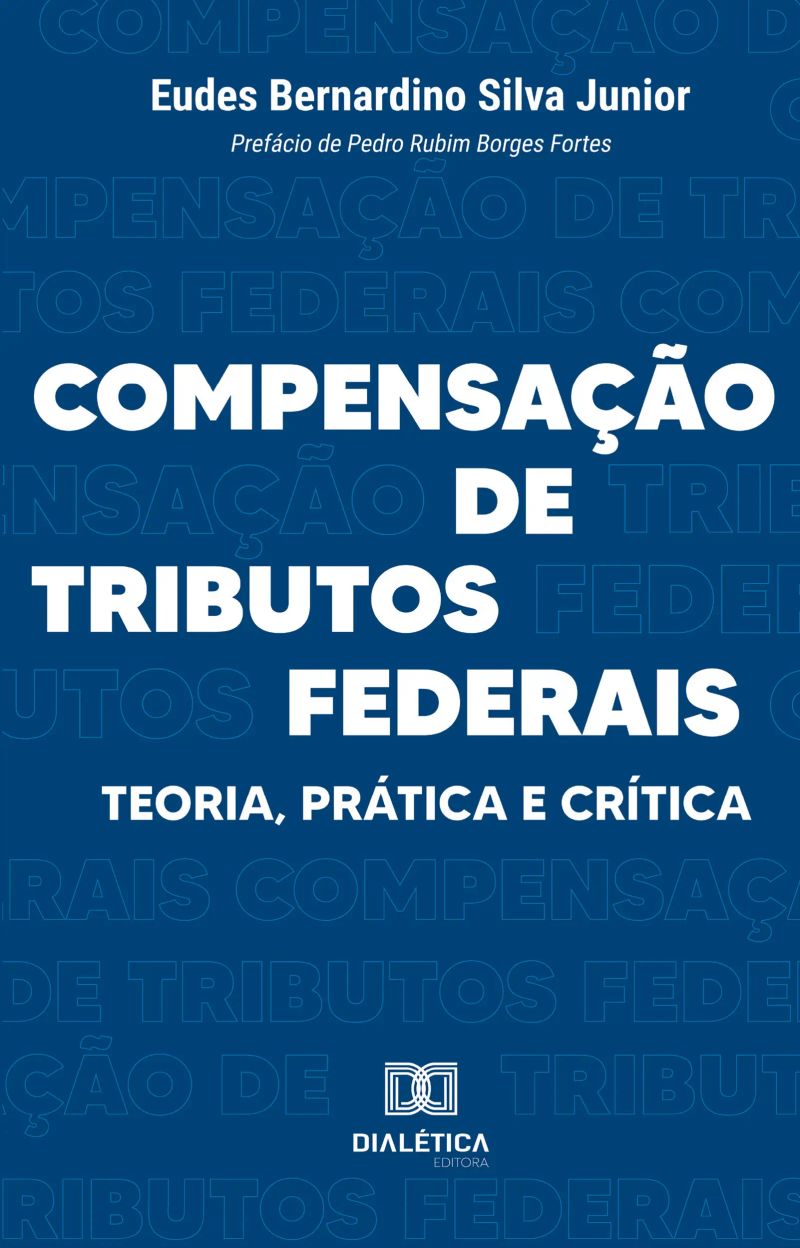
Compensação de Tributos Federais
Teoria, Prática e CríticaBy EUDES BERNARDINO SILVA JUNIOR


Length8h 6m
About this audiobook
A compensação de tributos federais se revela um dos institutos jurídicos tributários mais desafiadores na dinâmica fiscal brasileira, permeando a relação entre o fisco e os contribuintes e impactando significativamente a arrecadação da União. Sua trajetória histórica, marcada por abordagens multidisciplinares e pela crescente complexidade, demanda uma análise aprofundada para compreender as transformações, tensões e os desafios contemporâneos inerentes a este instituto. Esta obra, intitulada "Compensação de Tributos Federais: Teoria, Prática e Crítica", de Eudes Bernardino Silva Junior, apresenta uma análise completa e bem fundamentada sobre a compensação tributária no ordenamento jurídico brasileiro, sobretudo a sua conformidade constitucional. O autor examina a legislação, a jurisprudência e as contingências da compensação em âmbito federal, oferecendo uma abordagem crítica e propositiva, com aplicabilidade prática.
Audiobook details
GenreBusiness and Economics
Length8 hrs 6 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateJul 21, 2025
LanguagePortuguese
Table of contents
1LISTA DE ABREVIAÇÕES E SIGLAS
2APRESENTAÇÃO
3PREFÁCIO
4INTRODUÇÃO
5CAPÍTULO I – COMPENSAÇÃO TRIBUTÁRIA, MARCO LEGAL, ESPÉCIES E CONSEQUÊNCIAS JURÍDICAS
Show all chaptersShow less
61.1 Considerações Iniciais
71.2 A construção do marco legal
81.3 Compensação no Código Tributário Nacional
91.4 Compensação de ofício
101.5 A Declaração de Compensação
111.6 Compensação administrativa de crédito reconhecido judicialmente
121.7 Compensação de precatório com tributos federais
131.8 Compensação de contribuições previdenciárias
141.9 Da multa punitiva na compensação
151.9 Recursos e manifestação de inconformidade
16CAPÍTULO II – PRINCÍPIOS CONSTITUCIONAIS APLICÁVEIS À COMPENSAÇÃO
172.1 Considerações Introdutórias
182.2 Princípio da segurança jurídica
192.3 Princípio da legalidade tributária
202.4 Princípio da irretroatividade da lei tributária
212.5 Princípio da isonomia ou da igualdade tributária
222.6 Princípio da moralidade
232.7 Princípio do não confisco
24CAPÍTULO III – QUESTÕES SENSÍVEIS À COMPENSAÇÃO TRIBUTÁRIA
253.1 Considerações Iniciais
263.2 Fundamentos políticos, sociais e econômicos da Compensação Tributária
273.3 A compensação tributária federal à luz do princípio da eficiência
283.4 ADI 4296 – A declaração de inconstitucionalidade simbólica e a higidez da norma que veda a compensação tributária com base em provimento jurisdicional de índole provisória
293.5 O registro da compensação tributária na contabilidade pública e a possível ofensa ao Pacto Federativo Fiscal
30CONSIDERAÇÕES FINAIS
O jogo do dinheiro infinitoMatheus Gaboardi14h 51m4.8 (126)$11 · $0.00
Como criar o seu negócio do zeroCamila Vidal5h 19m4.5 (1.3K)$9 · $0.00
Liderança e propósitoFred Kofman11h 44m4.5 (2.5K)$9 · $0.00
A psicologia financeiraMorgan Housel6h 59m4.4 (419.3K)$8 · $0.00
Deixe de ser pobreEduardo Feldberg6h 37m4.4 (408)$6 · $0.00
Paixão por vencerJack Welch, Suzy Welch11h 33m4.3 (3.8K)$9 · $0.00
Satisfação garantidaTony Hsieh9h 17m4.2 (109.1K)$9 · $0.00
A lógica do consumoMartin Lindstrom8h 37m4.1 (3K)$8 · $0.00
Do mil ao milhão: sem cortar o cafezinho – O best-seller de Thiago Nigro, autor de "O homem que comprou o tempo"Thiago Nigro6h 49m4.0 (50.3K)$7 · $0.00
Hit MakersDerek Thompson12h 54m4.0 (9.2K)$11 · $0.00
Gatilhos mentaisGustavo Ferreira3h 49m4.0 (3.7K)$7 · $0.00
Guia Essencial Para EmpreendedoresJoão Sá3h 14m5.0 (1)$6 · $0.00
As 21 indispensáveis qualidades de um líderJohn C. Maxwell3h 20m4.6 (3.7K)$9 · $0.00
O que os olhos não veem, mas o coração senteFred Elboni2h 26m4.5 (3.1K)$11 · $0.00
Bem-vindo à Dunder MifflinBrian Baumgartner, Ben Silverman14h 5m4.6 (542)$20 · $0.00
GraçaMax Lucado3h 44m4.5 (4.6K)$8 · $0.00
Teoria Dos JogosFernando Barrichelo2h 21m4.5 (543)$5 · $0.00
Como ser tudo o que você quiserEmilie Wapnick6h 6m4.4 (2.8K)$9 · $0.00
Escola dos DeusesElio D'Anna18h 7m4.4 (4.2K)$12 · $0.00
A arte de gastar dinheiro: Escolhas simples para uma vida equilibrada – Do mesmo autor de "A psicologia financeira"Morgan Housel6h 24m4.3 (28.4K)$10 · $0.00
You may also like
Como passar na OAB 1ª fase - 16. ed. - 2020.Alice Satin, Ana Paula Garcia, Wander Garcia143h 39m4.8 (1.1K)$24 · $0.00
Manual de Direito PenalJulio Fabbrini Mirabete, Renato N. Fabbrini30h 3m4.3 (513)$45
Da não violação ao princípio constitucional da presunção de inocência (art. 5º, LVII, CF/88) em face da execução provisória da pena após condenação em segunda instânciaAugusto Maciel Quaiotti4h 30m$12 · $0.00
Administração Pública Na Esfera CriminalVerônica Maria Do Destêrro Souza51m$5 · $0.00
Princípio da Insignificância e a sua Materialização pelo Delegado de PolíciaEmerson Santos de Gois2h 22m$10 · $0.00
Direito e economia no Brasil: estudos sobre a análise econômica do direito - 3. ed. - 2019.Luciano Benetti Timm23h 53m4.8 (18)$20 · $0.00
Manual de direito penalCristiano Rodrigues43h 39m4.5 (32)$39 · $0.00
Justiça criminalJulian V. Roberts5h4.1 (116)$12 · $0.00
Como Evitar Golpes E Fraudes Na Internet!Ezequiel Raimundo Da Silva39m$6 · $0.00
A Responsabilidade Penal Da Pessoa JurídicaTracy Joseph Reinaldet4h 46m$7 · $0.00
A ocupação desordenada do solo urbano e seu impacto na segurança públicaLia Simonato Tosato2h 47m$10 · $0.00
ICMSKiyoshi Harada15h 54m$10 · $0.00
Excel BásicoClaudio Bonel2h 38m$5 · $0.00
Direito Civil - Parte geral - Negócio Jurídico: eficáciaBruno Zampier9m$2 · $0.00
Direito Penal - 1. Princípios Penais Fundamentais - Reserva legalAlexandre Salim14m$2 · $0.00
Prisão Preventiva À Luz Da Lei 12.403/2011André Teles2h 38m$6 · $0.00
Como passar em concursos de delegado: 2.200 questões comentadas - 9. ed. - 2026.Bruno Zampier, Wander Garcia, Ana Paula Dompieri84h 38m$41 · $0.00
Direito Civil - Parte geral - Fatos Jurídicos: introdução e conceitoBruno Zampier21m$2 · $0.00
Como Passar em Concursos de Delegado: 420 questões comentadas - Direito Penal - 9 Ed - 2026EDUARDO DOMPIERI19h 18m$8 · $0.00
Direito Penal - 9. Penas Privativas de Liberdade - Sanção Penal; Medida de Segurança; Espécies de PPLAlexandre Salim25m$2 · $0.00