
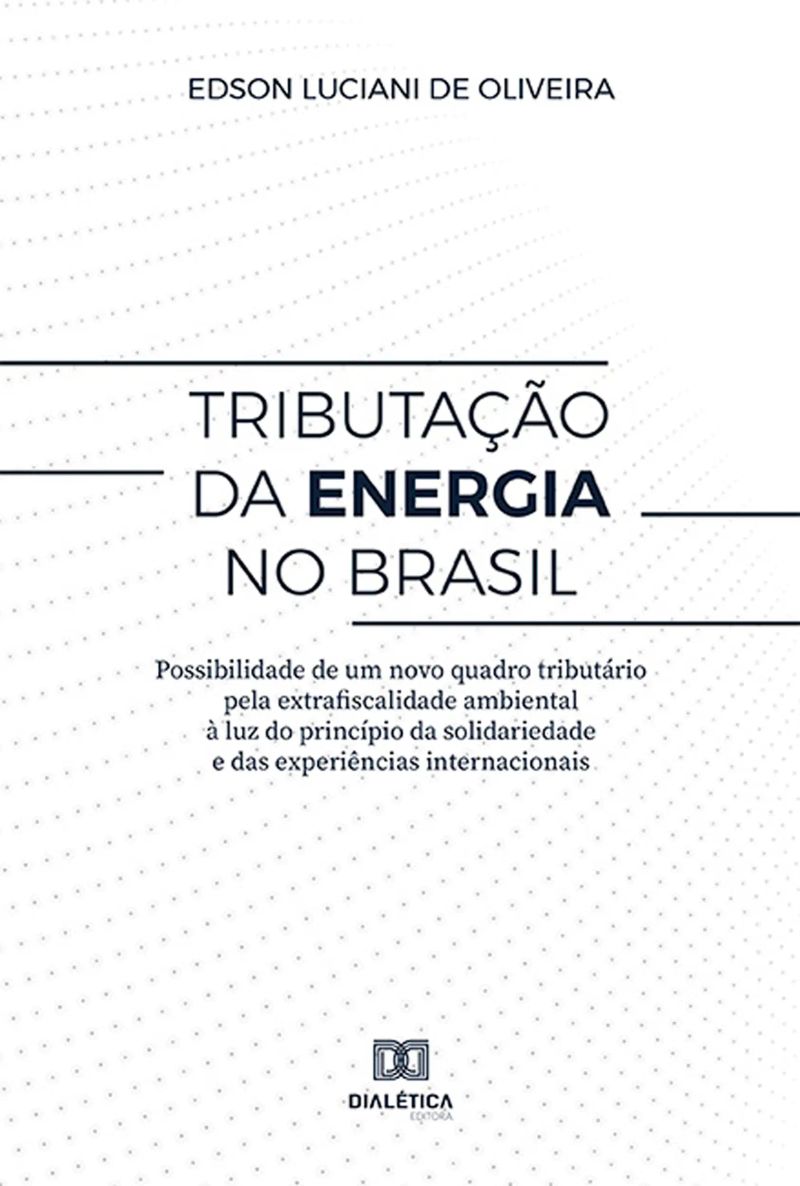
Tributação da energia no Brasil
Possibilidade de um novo quadro tributário pela extrafiscalidade ambiental à luz do princípio da solidariedade e das experiências internacionaisDe Edson Luciani de Oliveira


Duração13h 12m
Sobre este audiolivro
Hoje há pouca preocupação com a tributação da energia. O estudo do Direito Tributário Brasileiro volta-se basicamente para o Direito Fiscal, e o princípio da capacidade contributiva torna-se protagonista da doutrina em virtude da renda, patrimônio e consumo, a despeito do aspecto ambiental. Com a carência de vetores éticos normativos solidários, ao lado da visão doutrinária tradicional "descritivista" da norma, há um distanciamento dos princípios advindos de outras áreas jurídicas, como a ambiental, e dos direitos de segunda e terceira gerações. As doutrinas e experiências tributárias estrangeiras, porém, abrem maior espaço para outros temas como o da extrafiscalidade, cuja instrumentalidade pode ser importante para a inovação tecnológica, melhor distribuição da cobrança tributária, aliviando a área trabalhista e das sociedades na busca da neutralidade arrecadatória. Examina-se, então, como é e como poderia ser tratada a tributação constitucional da energia no Brasil para a proteção ambiental pela extrafiscalidade e pelo princípio da solidariedade, dadas, também, as experiências internacionais. As normas tributárias para as variadas fontes de geração da energia, como a hidrelétrica e o petróleo, devem observar as atividades econômicas e consequências ambientais e de arrecadação. Conclusão principal: é possível vislumbrar um novo quadro tributário brasileiro pela extrafiscalidade ambiental à luz do princípio da solidariedade e das experiências internacionais na seara da energia.
Detalhes do audiolivro
GêneroPolitics and Government
Duração13 h 12 min
Narrado porOuça com mais de 1.000 vozes
FormatoeBook com áudio
Data de publicação28 de mai. de 2021
IdiomaPortuguês
Sumário
1NOTAS E AGRADECIMENTOS
21. INTRODUÇÃO
31.1 MARCOS DE ESTUDO. “CHOQUE DE GERAÇÕES” ENTRE O ESTUDO DO DIREITO TRIBUTÁRIO TRADICIONAL E O ESTUDO DO DIREITO AMBIENTAL
41.1.1 Choque de gerações entre o estudo do Direito Tributário e o estudo do Direito Ambiental
51.1.2 Marcos de estudo28 e a externalidade
Mostrar todos os capítulosVer menos
61.2 MEIO AMBIENTE JURIDICAMENTE CONSIDERADO COMO BEM COMUM A SER PROTEGIDO E A CONVENIÊNCIA DA EXTRAFISCALIDADE
71.2.1 O que matiza um tributo como “ecológico”, sua hipótese de incidência ou o destino de sua arrecadação?
81.2.2 Dano ambiental e extrafiscalidade
91.3 ÉTICA, DIREITO TRIBUTÁRIO E PRINCÍPIOS AMBIENTAIS
101.3.1 Principio poluidor-pagador
111.3.2 Princípio da permissividade
121.3.3 Princípios da precaução e da prevenção
131.3.4 Princípio do progresso ecológico
142. ENERGIA. SUA IMPORTÂNCIA E ABRANGÊNCIA
152.1 ETIMOLOGIA DA PALAVRA “ENERGIA”
162.2 CONCEITO DE ENERGIA PERANTE A FÍSICA
172.3 ALGUNS ENTENDIMENTOS JURÍDICOS PONTUAIS SOBRE ENERGIA NO BRASIL
182.4 QUADRO DOS SISTEMAS DE ENERGIA NO BRASIL E A COMPLEXIDADE DE SEU EXAME JURÍDICO
192.5 BREVE HISTÓRICO DA UTILIZAÇÃO DA ENERGIA NO BRASIL
202.6 QUADRO ATUAL E FUTURO DA ENERGIA NO BRASIL
212.7 COMPARAÇÃO DA UTILIZAÇÃO DA ENERGIA NO BRASIL COM OS PRINCIPAIS PAÍSES INDUSTRIALIZADOS (OCDE)
223. QUADRO CONSTITUCIONAL BRASILEIRO E A ENERGIA
233.1 CONSTITUIÇÕES BRASILEIRAS DE 1934 ATÉ 1988 E A TRIBUTAÇÃO DA ENERGIA
243.2 QUADRO ATUAL CONSTITUCIONAL DA TRIBUTAÇÃO DA ENERGIA NO BRASIL
254. PRINCÍPIO DA SOLIDARIEDADE E SUA RELAÇÃO COM A TRIBUTAÇÃO AMBIENTAL
264.1 ELEMENTOS HISTÓRICOS SOBRE O ESTUDO DO TEMA DA SOLIDARIEDADE
274.2 SOLIDARIEDADE SOB O PONTO DE VISTA JURÍDICO
284.3 CONTESTAÇÕES E PONDERAÇÕES ÀS PRINCIPAIS HIPÓTESES E PREOCUPAÇÕES SOBRE A TRIBUTAÇÃO AMBIENTAL NO BRASIL
294.3.1 Hipótese 1
304.3.2 Hipótese 2
314.3.2.1 Competência Legislativas na Constituição Brasileira. As competências Ambiental e Tributária
324.3.2.1.1 Imposto sobre emissões quantificadas (Gás Carbônico - CO2, por exemplo111)
334.3.2.1.2 Imposto sobre produtos (Caso dos impostos sobre a energia)
344.3.2.1.3 Imposto sobre a extração de recursos naturais
354.3.2.2 Espécies tributárias atuais — impostos ordinários, taxas, contribuições (sociais e de melhoria) — para a proteção ambiental
364.3.2.2.1 Impostos ordinários
374.3.2.2.2 Taxas
384.3.2.2.3 Contribuições de melhoria
394.3.2.2.4 Contribuição de Intervenção no Domínio Econômico (CIDE Combustíveis)
404.3.2.2.5 Qual seria então a espécie tributária mais adequada para a tributação ambiental?
414.3.3 Hipótese 3
424.3.4 Hipótese 4
435. EXPERIÊNCIAS INTERNACIONAIS DA TRIBUTAÇÃO AMBIENTAL
445.1 ARGENTINA
455.2 ESTADOS UNIDOS
465.3 CHINA
475.4 PAÍSES DA UNIÃO EUROPEIA
485.4.1 Itália
495.4.2 Reino Unido
505.4.3 França
Mitologia SoviéticaThiago Braga8h 44min4.8 (539)$9 · $0.00
Dos Delitos E Das PenasCesare Beccaria E Alexandre Zanca Bacich4h 49min4.5 (1.3K)$7 · $0.00
Sobre a liberdadeStuart Mill8h 7min4.3 (4.9K)$7 · $0.00
A arte da guerraNicolau Maquiavel9h 47min4.1 (16.4K)$12 · $0.00
Brasil: mito fundador e sociedade autoritáriaMarilena Chaui4h 10min3.7 (40)$3 · $0.00
Conversas sobre política para todos os temposRubem Alves3h 37min$4 · $0.00
O AbolicionismoJoaquim Nabuco7h 2min4.2 (101) Só no Ultra
A Campanha AbolicionistaJosé do Patrocínio10h 5min Só no Ultra
Contraste & ConfrontosEuclides da Cunha5h 5min Só no Ultra
Irmãs do inhamebell hooks7h 38min4.7 (3.6K)$9 · $0.00
Os Tentáculos Malignos Da Esquerda BrasileiraO Historiador2h 36min4.7 (1K)$6 · $0.00
O Que Todo Revolucionário Deve Saber Sobre A RepressãoVictor Serge - Tradução Thaelman Carlos4h 31min4.7 (297)$7 · $0.00
Atrás Da MuralhaSol Soares3h 3min4.6 (2.5K)$5 · $0.00
ArgentumMarcos Araújo4h 56min4.5 (2.7K)$12 · $0.00
Constituição FederalUnknown Author25h 23min4.5 (6.9K)$8 · $0.00
Criminologia - Teoria e PráticaPaulo Sumariva13h 35min4.6 (364)$20 · $0.00
Por que o Brasil é um país atrasado?Luiz Philippe de Orleans e Bragança9h 39min4.5 (1.5K)$6 · $0.00
Curso de Direito ConstitucionalCurso de Direito Constitucional:10h 43min4.5 (362)$17 · $0.00
O diálogo possívelFrancisco Bosco12h 49min4.4 (1.4K)$17 · $0.00
Os engenheiros do caosGiuliano da Empoli5h 3min4.3 (7.2K)$10 · $0.00
Você também pode gostar
Controle da Produção e Descarte de Resíduos SólidosYasmin Fernanda Granja de Souza2h 45min$11 · $0.00
Melhoria contínua aplicada para carregamento e transporte na operação de mina a céu abertoHeitor Lobo Coutinho1h 44min$13 · $0.00
A Concessão de Uso Especial para Fins de Moradia e a Regularização FundiáriaJosé Herbert Luna Lisboa9h 31min$8 · $0.00
Geografia E Ensino:Organizadores: Francisco Oricélio Da Silva Brindeiro, Amanda Quintela De Castro.8h 19min$7 · $0.00
Estudos Geográficos E Cartografias Na Amazônia OrientalChristian Nunes Da Silva, João Marcio Palheta Da Silva, Gilberto De Miranda Rocha, Maria Do Socorro Almeida Flores6h 55min$9 · $0.00
"caju: Potencial, Cultivo E Mercado"Domingos Conceicao Dos Santos3h 4min$7 · $0.00
Anais Do Iv EnccultJosé Crisólogo De Sales Silva E Ricardo Santos De Almeida10h 34min$6 · $0.00
Paradiplomacia Subnacional: Estudos De Casos Na América Do SulElói Martins Senhoras; Eliseu Gabriel; Marcos Antônio Fávaro Martins (organizadores)5h 26min$8 · $0.00
A Propriedade Intelectual dos Programas de Computador e o Valor do Trabalho IntelectualRenata Barbosa Castralli Mussi7h 2min$14 · $0.00
Desenvolvendo aplicativo na área ambientalRoberta Sorhaia Samayara Sousa Rocha de França, Elka Élice Vasco de Miranda2h 12min$15 · $0.00

Minério ReaproveitadoKethally dos Santos Magalhães1h 12min$17 · $0.00

Agricultura OrgânicaShóstenes S. Formiga1h 25min$6 · $0.00

Regularização Fundiária UrbanaSamuel Menezes Oliveira9h 30min$6 · $0.00
A Categoria Bloco Histórico Em Antonio GramsciLuis Fernando Minasi Et Al.4h 26min$5 · $0.00
Sobre Fração EconomicaEscritor Cleber Junior Ferreira Da Silva36min$5 · $0.00

Jardinagem InteligenteAlison De Deus Diniz58min$15 · $0.00

Direito PrivadoLuciana Fernandes Berlini8h 57min$14 · $0.00
A Gestão Colaborativa no INSSLuiz Henrique Alonso de Andrade3h 47min$12 · $0.00

Desenvolvimento de tubetes biodegradáveis para uso agrícolaFabio da Silva Pereira43min$11 · $0.00

Discussões interdisciplinaresAdailton Azevêdo Araújo Filho4h 30min$20 · $0.00