
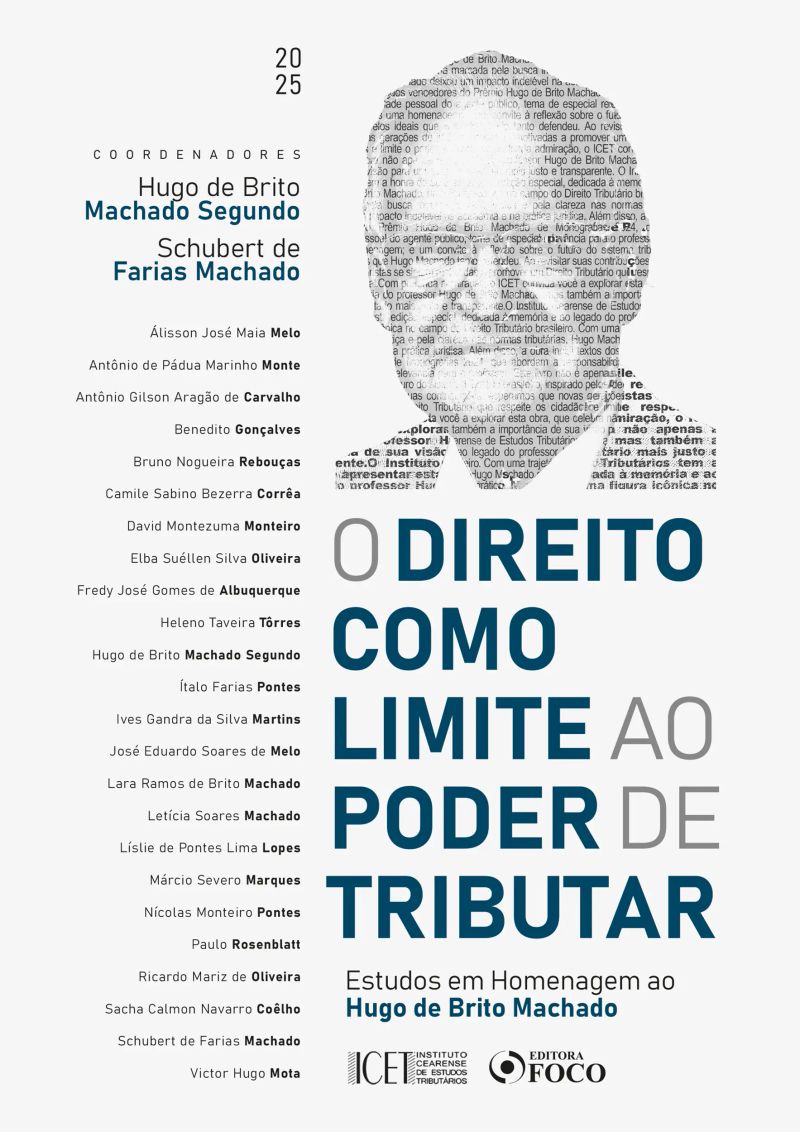
O Direito como Limite ao Poder de Tributar - 1ª Ed - 2025
By Hugo de Brito Machado Segundo, Schubert de Farias Machado


Length23h 48m
About this audiobook
O Instituto Cearense de Estudos Tributários (ICET) tem a honra de apresentar esta edição especial, dedicada à memória e ao legado do professor Hugo de Brito Machado, uma figura icônica no campo do Direito Tributário brasileiro.
Com uma trajetória marcada pela busca incessante pela justiça e pela clareza nas normas tributárias, Hugo Machado deixou um impacto indelével na academia e na prática jurídica.
Esta coletânea reúne contribuições de renomados juristas e admiradores que compartilham da visão defendida pelo professor, abordando temas cruciais como:
Direito e Poder: A distinção entre relações jurídicas e relações de poder no contexto tributário.
Responsabilidade do Agente Público: Análise da responsabilidade pessoal dos agentes públicos em relação aos danos causados aos cidadãos.
Hierarquia Normativa: Discussão sobre a posição das leis complementares e suas implicações na segurança jurídica.
Tributação Oculta: Reflexão sobre a natureza dos tributos ocultos e suas implicações legais.
Papel do Assessor Procurador: Investigação sobre a imparcialidade nos julgamentos tributários com a presença de procuradores.
Crimes contra a Ordem Tributária: Delineamento das nuances da tipificação penal no contexto tributário.
Sanções Políticas: Exploração das sanções políticas no âmbito tributário e suas justificativas legais.
Clareza e Simplicidade da Legislação: Análise das consequências do princípio da simplicidade e clareza inserido na Constituição.
Além disso, a obra inclui textos dos vencedores do Prêmio Hugo de Brito Machado de Monografias 2024, que abordam a responsabilidade pessoal do agente público, tema de especial relevância para o professor. Este livro não é apenas uma homenagem; é um convite à reflexão sobre o futuro do sistema tributário brasileiro, inspirado pelos ideais que Hugo Machado tanto defendeu.
Ao revisitar suas contribuições, esperamos que novas gerações de juristas se sintam motivadas a promover um Direito Tributário que respeite os cidadãos e limite o poder estatal.Com profunda admiração, o ICET convida você a explorar esta obra, que celebra não apenas a memória do professor Hugo de Brito Machado, mas também a importância de sua visão para um sistema tributário mais justo e transparente.
Coordenadores
Hugo de Brito Machado Segundo
Schubert de Farias Machado
Autores
Álisson José Maia Melo
Antônio de Pádua Marinho Monte
Antônio Gilson Aragão de Carvalho
Benedito Gonçalves
Bruno Nogueira Rebouças
Camile Sabino Bezerra Corrêa
David Montezuma Monteiro
Elba Suéllen Silva Oliveira
Fredy José Gomes de Albuquerque
Heleno Taveira Tôrres
Hugo de Brito Machado Segundo
Ítalo Farias Pontes
Ives Gandra da Silva Martins
José Eduardo Soares de Melo
Lara Ramos de Brito Machado
Letícia Soares Machado
Líslie de Pontes Lima Lopes
Márcio Severo Marques
Nícolas Monteiro Pontes
Paulo Rosenblatt
Ricardo Mariz de Oliveira
Sacha Calmon Navarro Coêlho
Schubert de Farias Machado
Victor Hugo Mota
Audiobook details
GenrePolitics and Government
Length23 hrs 48 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateMar 24, 2025
LanguagePortuguese
Table of contents
1PREFÁCIO
2MACHADO E A TRIBUTAÇÃO: AS LIÇÕES DO GRANDE MESTRE (pt. 1)
3MACHADO E A TRIBUTAÇÃO: AS LIÇÕES DO GRANDE MESTRE (pt. 2)
4LIVRO EM HOMENAGEM AO PROFESSOR HUGO DE BRITO MACHADO – ICET 2024
5DIREITO E PODER (NO ÂMBITO DA TRIBUTAÇÃO)
Mostrar todos os capítulosVer menos
6DIREITO, PODER E JUSTIÇA NO ÂMBITO DA TRIBUTAÇÃO – ESTUDO EM HOMENAGEM A HUGO DE BRITO MACHADO
7A RELAÇÃO TRIBUTÁRIA COMO RELAÇÃO JURÍDICA
8ENTRE A AUTORIDADE E O DIREITO: COMO A RELAÇÃO TRIBUTÁRIA SE AFASTA DO PODER PURO
9ENTRE DIREITO E PODER: A TRIBUTAÇÃO COMO INSTRUMENTO DE JUSTIÇA E O LEGADO DE HUGO DE BRITO MACHADO
10RESPONSABILIDADE PESSOAL DO AGENTE FISCAL SOB A ÓTICA DA TEORIA DO DANO PUNITIVO: UMA ALTERNATIVA PARA A REDUÇÃO DE ILEGALIDADES DO FISCO
11PRESSUPOSTO PARA CONTENÇÃO DE ILEGALIDADES: POSSIBILIDADE DE RESPONSABILIZAÇÃO PESSOAL DO AGENTE PÚBLICO
12REFLEXÕES CIDADÃS SOBRE O ARTIGO 37, § 6º, EM MATÉRIA TRIBUTÁRIA
13DIREITO FUNDAMENTAL À BOA ADMINISTRAÇÃO TRIBUTÁRIA: A RESPONSABILIDADE PESSOAL DO AGENTE PÚBLICO COMO CONTRIBUIÇÃO NA PREVENÇÃO DE PRÁTICAS ABUSIVAS
14A RESPONSABILIDADE EXTRACONTRATUAL DO ESTADO E DO AGENTE PÚBLICO SOB VIÉS DO CONSTRUTIVISMO LÓGICO-SEMÂNTICO: ANÁLISE DO ART. 37, § 6º, DA CONSTITUIÇÃO FEDERAL
15A QUESTÃO DA HIERARQUIA DA LEI COMPLEMENTAR EM MATÉRIA TRIBUTÁRIA NA CONSTITUIÇÃO DE 1988
16POSIÇÃO HIERÁRQUICA DA LEI COMPLEMENTAR E O ITCMD SOBRE TRANSMISSÕES DO EXTERIOR
17A LEI COMPLEMENTAR COMO AGENTE NORMATIVO ORDENADOR DO SISTEMA TRIBUTÁRIO E DA REPARTIÇÃO DAS COMPETÊNCIAS TRIBUTÁRIAS
18DEVIDO PROCESSO LEGAL EM RISCO. A DELEGAÇÃO DA PRESTAÇÃO JURISDICIONAL AOS ASSESSORES PROCURADORES E OS VIESES COGNITIVOS
19CRIMES CONTRA A ORDEM TRIBUTÁRIA
20OS LIMITES CONSTITUCIONAIS ÀS SANÇÕES TRIBUTÁRIAS NÃO PATRIMONIAIS DE CARÁTER INTERVENTIVO
21VII – CLAREZA E SIMPLICIDADE DA LEGISLAÇÃO
22A SIMPLIFICAÇÃO TRIBUTÁRIA E SEUS REFLEXOS SOBRE A EXIGÊNCIA DE DEVERES INSTRUMENTAIS
23A RELAÇÃO ENTRE O DEVER DE CONSOLIDAÇÃO DA LEGISLAÇÃO TRIBUTÁRIA COM O (NOVO) PRINCÍPIO CONSTITUCIONAL DA SIMPLICIDADE SOB O PARADOXO DO PENSAMENTO COMPLEXO
24CLAREZA E SIMPLICIDADE DA LEGISLAÇÃO TRIBUTÁRIA
25CLAREZA E SIMPLICIDADE DA LEGISLAÇÃO
More from Hugo de Brito Machado Segundo, Schubert de Farias Machado
Mitologia SoviéticaThiago Braga8h 44m4.8 (539)$9 · $0.00
Dos Delitos E Das PenasCesare Beccaria E Alexandre Zanca Bacich4h 49m4.5 (1.3K)$7 · $0.00
Sobre a liberdadeStuart Mill8h 7m4.3 (4.9K)$8 · $0.00
A arte da guerraNicolau Maquiavel9h 47m4.1 (16.4K)$12 · $0.00
Como Hitler Seduziu A AlemanhaDireita Conservadora Cristã12h 43m4.8 (10)$5 · $0.00
Brasil: mito fundador e sociedade autoritáriaMarilena Chaui4h 10m3.7 (40)$3 · $0.00
Conversas sobre política para todos os temposRubem Alves3h 37m$4 · $0.00
Irmãs do inhamebell hooks7h 38m4.7 (3.6K)$9 · $0.00
Os Tentáculos Malignos Da Esquerda BrasileiraO Historiador2h 36m4.7 (1K)$6 · $0.00
O Que Todo Revolucionário Deve Saber Sobre A RepressãoVictor Serge - Tradução Thaelman Carlos4h 31m4.7 (297)$7 · $0.00
Por que o Brasil é um país atrasado?Luiz Philippe de Orleans e Bragança9h 39m4.5 (1.5K)$6 · $0.00
O diálogo possívelFrancisco Bosco12h 49m4.4 (1.4K)$17 · $0.00
A Alma Do Homem Sob O Socialismo.Professor Doutor Fernando Antonio Dal Piero3h 39m4.4 (566)$7 · $0.00
Islã, Autoritarismo e SubdesenvolvimentoAhmet T. Kuru14h 35m4.4 (557)$19 · $0.00
A Arte Da GuerraJadir Vieira5h 34m4.2 (13K)$8 · $0.00
A hora dos predadores (do mesmo autor de Os engenheiros do caos e Mago do Kremlin)Giuliano da Empoli3h 26m4.2 (6.8K)$8 · $0.00
Biografia do abismoFelipe Nunes, Thomas Traumann5h 14m4.2 (703)$11 · $0.00
O liberalismo políticoJohn Rawls20h 23m4.2 (1.9K)$17 · $0.00
Um dia todos dirão terem sido contraOmar El Akkad5h 46m4.0 (45K)$12 · $0.00
Uma Vindicação dos Direitos dos HomensMary Wollstonecraft2h 50m3.9 (4.1K)$15 · $0.00
You may also like
Como Passar Concursos de Escrevente do TJSPWander Garcia, André Nader Justo, André Nascimento, Bruna Vieira, Eduardo Dompieri, Enildo Garcia, Flávia Barros, Helder Satin, Henrique Subi, Leni Mouzinho Soares, Luiz Dellore, Magally Dato, Teresa Melo, Tony Chalita23h 36m4.8 (147)$11 · $0.00
Como passar OAB – Direito PenalEduardo Dompieri14h 44m4.8 (15)$2 · $0.00
Direito Penal - Parte geral - completoAlexandre Salim7h 33m4.8 (12)$22 · $0.00
Direito Penal - 9. Penas Privativas de Liberdade - Critério Trifásico para Aplicação da PPLAlexandre Salim25m4.8 (12)$2 · $0.00
Como passar em concurso de Ministério Público EstadualWander Garcia139h 50m4.7 (15)$23 · $0.00
SEMELHANÇAS DE CODIFICAÇÃO ENTRE PROGRAMAS DE COMPUTADOR E VIOLAÇÃO DE DIREITO AUTORALWashington U. de Almeida Jr.2h 19m$40 · $0.00
Recurso No Tribunal Do JúriOsny Brito1h 41m$6 · $0.00
Custo dos Laudos de Química ForenseLuciano Souza Pereira1h 57m$17 · $0.00
Direito Penal - 6. Culpabilidade - ImputabilidadeAlexandre Salim21m$1
Direito Civil - Parte geral - Negócio Jurídico: eficáciaBruno Zampier14m$1
Documento 2Tatiane Forte4m$6 · $0.00
Trabalho Escravo ContemporâneoÉrika Sabrina Felix Azevedo4h 49m$12 · $0.00
Apostila De Direito Empresarial E As SociedadesRoberto Bernardes Jr.; Luís C. B. Borges; Luiz Pinheiro Jr.; Edna A. Ribeiro; Eliezer De Araújo; Daniele De O. Reis2h 17m$11 · $0.00
Segurança EletrônicaJoão B Drummond2h 5m$7 · $0.00
Prova 5 Simulado Trf 2a.região Técnico Judiciário Sem EspecialidadeOrganizador: Zélio Cabral51m$6 · $0.00
Direito Penal - 10. Prescrição - Prescrição da Pretensão PunitivaAlexandre Salim20m$1
Transações e parcelamentos tributáriosThiago Batista da Costa9h 54m$15 · $0.00
Desafios E Perspectivas Em Meio Às Transformações SocioterritoriaisJoão Marcio Palheta Da Silva, Christian Nunes Da Silva, Adolfo Da Costa Oliveira Neto, André Cutrim Carvalho10h 43m$7 · $0.00
O Princípio Da Presunção De Inocência E Sua Conformidade ConstitucionalPaulo Carvalho Ribeiro9h 6m$5 · $0.00
Curso de Processo Civil Completo 4ª ED - Volume 3 - 2025Eduardo Augusto Salomão Cambi, Rogéria Dotti, Paulo Eduardo D ́Arce Pinheiro, Sandro Gilbert Martins, Sandro Marcelo Kozikoski50h 42m$41 · $0.00