
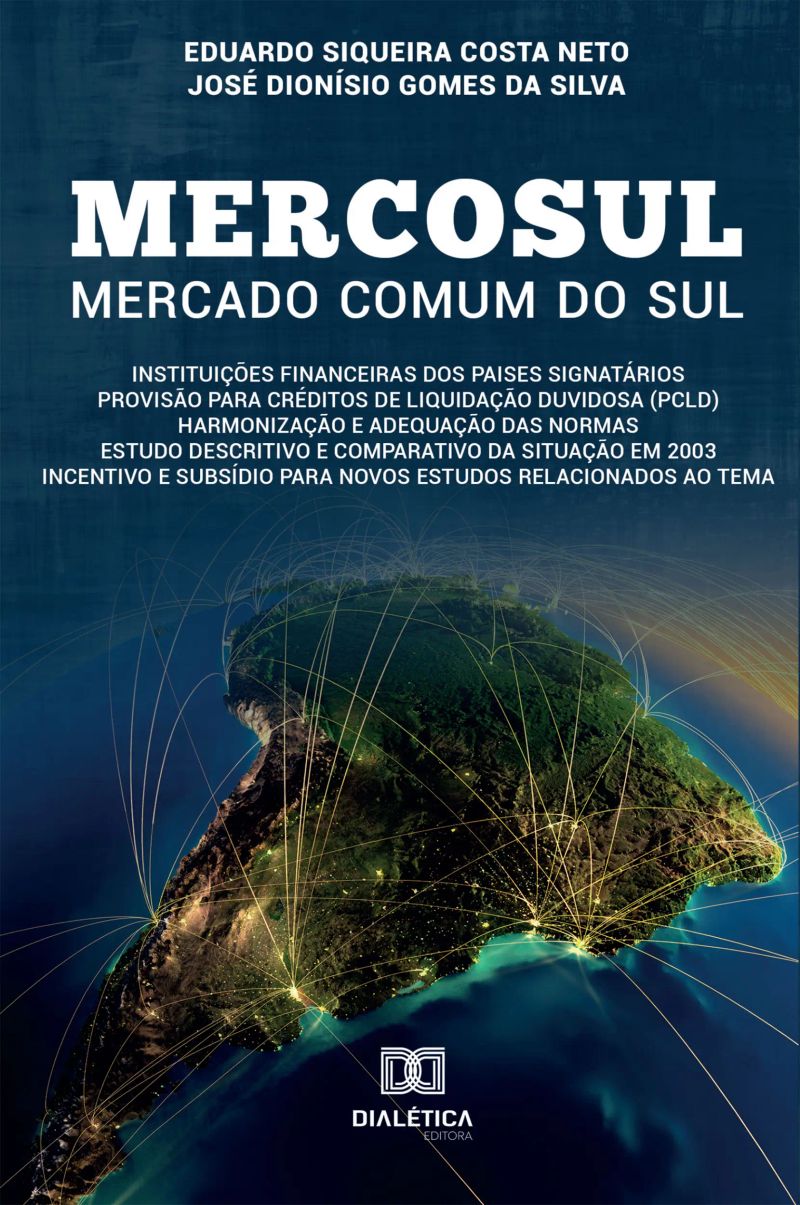
Mercosul – Mercado comum do Sul: Instituições Financeiras dos países membros
De Eduardo Siqueira Costa Neto, José Dionisio Gomes da Silva


Duração5h 57m
Sobre este audiolivro
A obra apresenta, em um contexto histórico, o resultado do trabalho acadêmico elaborado em 2003 e que tinha como objetivo contribuir para o processo de harmonização dos procedimentos contábeis para constituição de provisão para créditos de liquidação duvidosa de instituições financeiras no âmbito do Mercado Comum do Sul (Mercosul). Ao manter os dados e resultados obtidos originalmente no estudo acadêmico, os autores deste livro têm a expectativa de que os resultados nele apresentados possam contribuir para incentivar e subsidiar novos estudos e pesquisas com comparações entre a situação constatada em 2003 e a existente após quase 20 anos e, o que talvez seja a maior contribuição, que este livro seja o registro histórico da situação e expectativas em relação a um momento extremamente importante para o desenvolvimento dos principais países da América do Sul.
Detalhes do audiolivro
GêneroBusiness and Economics
Duração5 h 57 min
Narrado porOuça com mais de 1.000 vozes
FormatoeBook com áudio
Data de publicação6 de jan. de 2021
IdiomaPortuguês
Sumário
1Introduction
2PREFÁCIO
3APRESENTAÇÃO
41. INTRODUÇÃO
52. MERCADO COMUM DO SUL (MERCOSUL)
Mostrar todos os capítulosVer menos
62.1 - ANTECEDENTES HISTÓRICOS
72.2 - INSTITUIÇÃO DO MERCOSUL (TRATADO DE ASSUNÇÃO)
82.3 - ESTRUTURA INSTITUCIONAL DO MERCOSUL (PROTOCOLO DE OURO PRETO)
92.4 - AVANÇOS DO MERCOSUL
102.5 - ATIVIDADES DO SUBGRUPO DE ASSUNTOS FINANCEIROS (SGT 4)
112.6 - RELAÇÃO DO MERCOSUL COM O BIS E O IASB
123. BASE CONCEITUAL DA PROVISÃO PARA DEVEDORES DUVIDOSOS
133.1 - PROVISÃO EM SENTIDO AMPLO
143.2 - PRINCÍPIOS CONTÁBEIS54 QUE FUNDAMENTAM A PROVISÃO PARA DEVEDORES DUVIDOSOS
153.2.1 - Princípio da Oportunidade
163.2.2 - Princípio da Competência
173.3 - MÉTODOS PARA TRATAMENTO DAS CONTAS A RECEBER
183.3.1 - Aplicação do Método Direto
193.3.2 - Aplicação do Método da Provisão
203.3.3 - Diferenças na Aplicação dos Métodos
213.4 - MÉTODOS PARA ESTIMAR A PROVISÃO PARA DEVEDORES DUVIDOSOS
223.4.1 - Aplicação do Método com Base no Volume das Receitas que não será Recebido
233.4.2 - Aplicação do Método com Base na Idade e nas Características das Contas a Receber
243.4.3 - Diferença entre os Métodos
253.5 - PROVISÃO PARA DEVEDORES DUVIDOSOS NAS INSTITUIÇÕES FINANCEIRAS
264. RECOMENDAÇÕES DO BANCO DE COMPENSAÇÕES INTERNACIONAIS (BIS)
274.1 - Banco de Compensações Internacionais (BIS)68
284.2 - COMITÊ DE SUPERVISÃO BANCÁRIA DE BASILÉIA (COMITÊ DE BASILÉIA)
294.3 - PRIMEIRO ACORDO DE BASILÉIA
304.4 - NOVO ACORDO DE BASILÉIA
314.5 - ADOÇÃO DAS REGRAS DO ACORDO DE BASILÉIA PELO MERCOSUL
324.6 - TRATAMENTO DO RISCO DE CRÉDITO NO NOVO ACORDO
334.6.1 - Método Padronizado
344.6.2 - Método com Base na Classificação Interna (IRB)
354.6.3 - Formas de Determinação dos Parâmetros de Acordo com os Métodos e Classes de Exposição
364.7 - ORIENTAÇÃO QUANTO À DIVULGAÇÃO
374.7.1 - Divulgações Principais e Complementares
384.7.2 - Informações a Serem Divulgadas
394.8 - REFLEXOS DAS GARANTIAS NAS EXPECTATIVAS DE PERDA
404.9 - RELAÇÃO ENTRE A PROPOSTA DE DIVULGAÇÃO DO COMITÊ E OS PADRÕES DO IASB
415. NORMAS INTERNACIONAIS DE CONTABILIDADE DO IASB
425.1 - ORIGEM, PROCESSO DE ELABORAÇÃO E APROVAÇÃO
435.2 - NORMA INTERNACIONAL DE CONTABILIDADE Nº 30 (NIC 30)
445.3 - COMENTÁRIOS
456. NORMAS RELACIONADAS À PROVISÃO NO MERCOSUL
466.1 - ARGENTINA
476.1.1 - Classificação de Devedores
486.1.2 - Garantias
496.1.3 - Aprovisionamento
506.1.4 - Informações a Serem Divulgadas
As 21 indispensáveis qualidades de um líderJohn C. Maxwell3h 20min4.6 (3.7K)$9 · $0.00
O jogo do dinheiro infinitoMatheus Gaboardi14h 51min4.8 (126)$11 · $0.00
Como criar o seu negócio do zeroCamila Vidal5h 19min4.5 (1.3K)$9 · $0.00
Liderança e propósitoFred Kofman11h 44min4.5 (2.5K)$9 · $0.00
A psicologia financeiraMorgan Housel6h 59min4.4 (419.3K)$8 · $0.00
Deixe de ser pobreEduardo Feldberg6h 37min4.4 (408)$6 · $0.00
Paixão por vencerJack Welch, Suzy Welch11h 33min4.3 (3.8K)$9 · $0.00
Satisfação garantidaTony Hsieh9h 17min4.2 (109.1K)$9 · $0.00
A lógica do consumoMartin Lindstrom8h 37min4.1 (3K)$8 · $0.00
Do mil ao milhão: sem cortar o cafezinho – O best-seller de Thiago Nigro, autor de "O homem que comprou o tempo"Thiago Nigro6h 49min4.0 (50.3K)$7 · $0.00
Hit MakersDerek Thompson12h 54min4.0 (9.2K)$11 · $0.00
Gatilhos mentaisGustavo Ferreira3h 49min4.0 (3.7K)$7 · $0.00
Guia Essencial Para EmpreendedoresJoão Sá3h 14min5.0 (1)$6 · $0.00
O Tratado da ProsperidadeBruno Gimenes3h 36min4.7 (1.6K)$5 · $0.00
A Ciência De Ser Rico Por Wallace D. WattlesAdaptado Por Jorge Purgly2h 53min4.6 (1.3K)$6 · $0.00
O que os olhos não veem, mas o coração senteFred Elboni2h 26min4.5 (3.1K)$11 · $0.00
Bem-vindo à Dunder MifflinBrian Baumgartner, Ben Silverman14h 5min4.6 (542)$20 · $0.00
GraçaMax Lucado3h 44min4.5 (4.6K)$8 · $0.00
Teoria Dos JogosFernando Barrichelo2h 21min4.5 (543)$5 · $0.00
Como ser tudo o que você quiserEmilie Wapnick6h 6min4.4 (2.8K)$9 · $0.00
Você também pode gostar
Valsa brasileiraLaura Carvalho6h 16min4.3 (5.6K)$12 · $0.00
O Ensino Médio Em Boa Vista/rr (1970-2000)João De Carvalho5h 43min$7 · $0.00
Do Imposto de Transmissão de Bens Imóveis - ITBIGeilson Salomão Leite16h 46min$18 · $0.00

Colônia Thereza - 1847Roberto Oliveira4h 36min$13 · $0.00

Boletim Museu Histórico de Jataí Francisco Honório de CamposPrefeitura de Jataí2h 39min$0.00 · $0.00

A história da integração curricularRobson Andrade Costa5h 5min$10 · $0.00

Engenharia Militar De ConstruçãoEmanuel Marcos Cruz E Prado6h 39min$6 · $0.00

História da construção de GuaçuíMarcos Cândido Mendonça9h 42min$14 · $0.00

Audazes e PioneirosDaniel Gandra10h 2min$25 · $0.00
O drama do projetoFelipe Kaizer7h 8min$8 · $0.00

Inovação Pedagógica para uma Cultura EscolarErika Caroline de Oliveira Cavalcanti13h 16min$16 · $0.00

O Labirinto Das Formas: Uma Jornada Pela Ética E A VerdadeAndrews M. Gabriels1h 13min$6 · $0.00

Dez ensaios sobre fundamentos do direitoAlberto de Moraes Papaléo Paes5h 33min$12 · $0.00
Orçamento Público Em ExercíciosAlipio Reis Firmo Filho1h 51min$7 · $0.00

Curso de Direito Administrativo do TrabalhoHugo Fidelis Batista21h 45min$13 · $0.00

Berlim e outras crônicas de cidadesFernando Alves18min$4 · $0.00
JesuítasProfessor Ricardo De Souza45min$6 · $0.00

A EngrenagemThales Do Nascimento26min$9 · $0.00
Turismo Internacional: Fluxos, Destinos E Integração RegionalVitor Stuart Gabriel De Pieri; Alexandre Panosso Netto4h 14min$9 · $0.00
Brasil E Peru: Cooperação Jurídica Como Ferramenta De Integração RegionalLorena Ferreira De Araújo5h 46min$9 · $0.00