
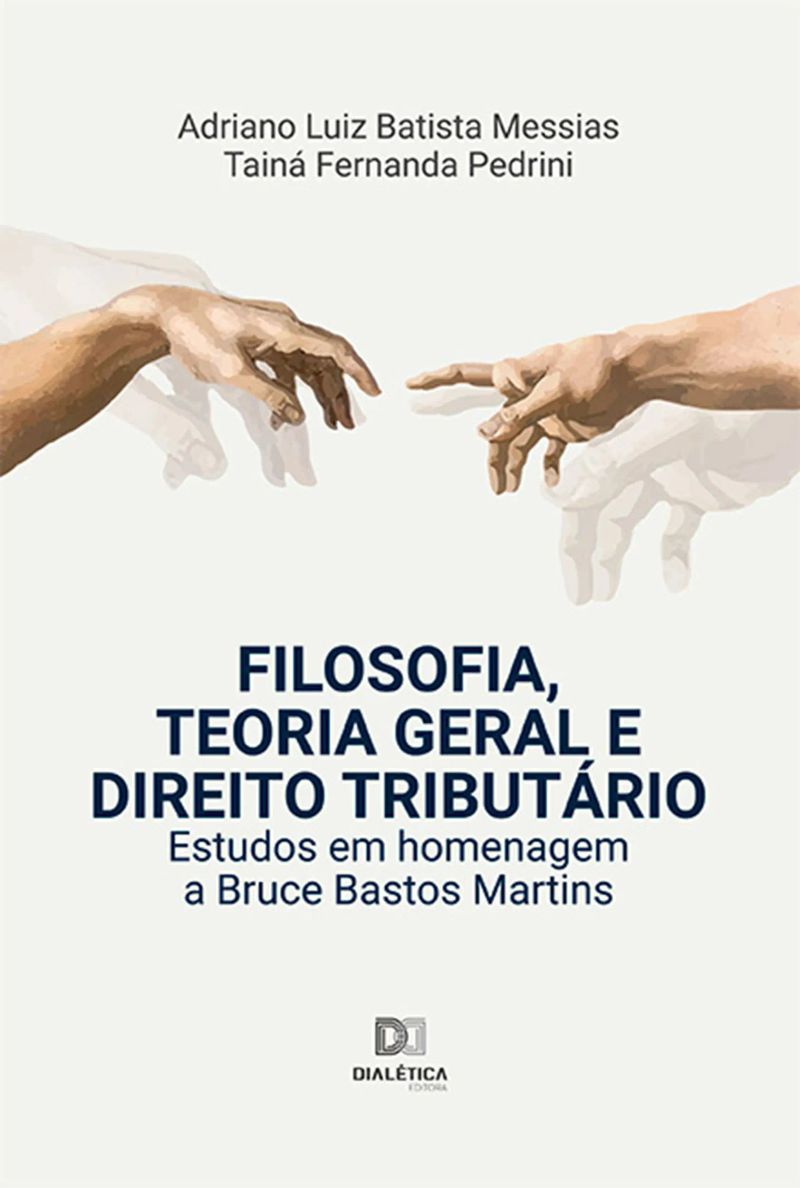
Filosofia, Teoria Geral e Direito Tributário
estudos em homenagem a Bruce Bastos MartinsDe Adriano Luiz Batista Messias, Tainá Fernanda Pedrini


Duração12h 19m
Sobre este audiolivro
A presente obra foi concebida das construções de raciocínios, diálogos e discussões travadas no Grupo de Estudos do Instituto Brasileiro de Estudos Tributários – IBET de Florianópolis, SC, dirigidos e incentivados pelo ilustre Bruce Bastos Martins, cujo empenho culminou em profundos debates sobre Filosofia, Teoria Geral e Direito Tributário ao longo dos quatros anos de sua existência, com encontros quinzenais, em que foram estudadas obras de juristas como Lourival Vilanova e Paulo de Barros Carvalho, sem perder de vista o fundamento filosófico que as acompanham.
Tendo como objetivo fomentar a reflexão a respeito de temas de Teoria Geral do Direito, especialmente no campo de construção das normas tributárias, do ponto de vista do método do Construtivismo Lógico-Semântico e da Filosofia da Linguagem, o Grupo de Estudos do IBET Florianópolis se viu na contingência de lançar mão desta obra conjunta, a fim de propagar as ideias a todos os níveis acadêmicos, cujos trabalhos se deram em homenagem ao seu idealizador, um ser com uma das mentes mais brilhantes que conhecemos, cujos pensamentos inquietos, de um verdadeiro filósofo, demonstram seu imenso arsenal jurídico, destacando-se no meio acadêmico. Por outro lado, não seriam poucas as palavras para descrever toda a admiração que temos, o que torna a tarefa sempre incompleta, pois a linguagem não consegue descrever o real em sua plenitude.
Detalhes do audiolivro
GêneroPolitics and Government
Duração12 h 19 min
Narrado porOuça com mais de 1.000 vozes
FormatoeBook com áudio
Data de publicação3 de abr. de 2023
IdiomaPortuguês
Sumário
1APRESENTAÇÃO
2RELAÇÕES DIÁDICA E TRIÁDICA NA CONSTRUÇÃO DE SIGNOS E A INTERPRETAÇÃO DAS NORMAS JURÍDICAS
3Adriano Luiz Batista Messias
4Bruce Bastos Martins
5Ramiz Lazarine Ribeiro Alem Ferreira
Mostrar todos os capítulosVer menos
6ESTUDO SOBRE POSSIBILIDADE, OU NÃO, DA INCLUSÃO DOS CRÉDITOS PRESUMIDOS DE ICMS NA COMPOSIÇÃO DA BASE DE CÁLCULO DE INCIDÊNCIA DO IMPOSTO DE RENDA PESSOA JURÍDICA E DA CONTRIBUIÇÃO SOCIAL SOBRE O LUCRO LÍQUIDO
7Alef Alexandre da Silva
8Tainá Fernanda Pedrini
9A GLOBALIZAÇÃO E A GUERRA DO BALANÇO DE PAGAMENTOS: A NECESSIDADE DE “SUPERÁVIT” NAS CONTAS COM O ESTRANGEIRO COMO FORMADOR DAS PRINCIPAIS IDEOLOGIAS GLOBALIZANTES
10Bruce Bastos Martins
11Tainá Fernanda Pedrini
12TEMA Nº 1.042 DO STF: OS LIMITES OBJETIVOS DE SUA APLICABILIDADE: Bruno Eduardo Budal Lobo
13OS VALORES NA FORMAÇÃO DO DIREITO E NA ARGUMENTAÇÃO JURÍDICA: O DIREITO TRIBUTÁRIO COMO PARADIGMA: Eduardo Silveira Frade
14AQUISIÇÃO DE SOFTWARE VIA TRANSFERÊNCIA ELETRÔNICA DE DADOS, O SIGNO MERCADORIA E O CONFLITO COMPETÊNCIA ENTRE OS ESTADOS E O MUNICÍPIOS DA FEDERAÇÃO
15Júlio César Angioletti Amaral
16Alef Alexandre da Silva
17Tainá Fernanda Pedrini
18RESPONSABILIDADE TRIBUTÁRIA POR TRANSFERÊNCIA DO REGISTRADOR E A (IN)CONSTITUCIONALIDADE DE SANÇÕES POLÍTICAS APLICADAS
19Orlando Luiz Zanon Junior
20Tainá Fernanda Pedrini
21INTERPRETAÇÃO DOS TRATADOS INTERNACIONAIS EM MATÉRIA TRIBUTÁRIA: Paulo Bassil Hanna Nejm
22TEORIA DAS RELAÇÕES E O CONSEQUENTE DA NORMA DE SUBSTITUIÇÃO PROGRESSIVA: Pedro Felipe de Oliveira Rocha
23A TOMADA DE CRÉDITO PELOS GASTOS COM A ADEQUAÇÃO À LEI GERAL DE PROTEÇÃO DE DADOS NA SISTEMÁTICA NÃO-CUMULATIVA DO PIS E DA COFINS: Pedro Henrique Rodrigues Muniz Fernandes
24ANÁLISE DA IMPUTAÇÃO DE RESPONSABILIDADE TRIBUTÁRIA AS PLATAFORMAS DE COMÉRCIO ELETRÔNICO (MARKETPLACE) NAS OPERAÇÕES DE INTERMEDIAÇÃO DE VENDAS: Sylvester Friedkin de Sousa Firmeza
Mais de Adriano Luiz Batista Messias, Tainá Fernanda Pedrini
Mitologia SoviéticaThiago Braga8h 44min4.8 (539)$9 · $0.00
Dos Delitos E Das PenasCesare Beccaria E Alexandre Zanca Bacich4h 49min4.5 (1.3K)$7 · $0.00
Sobre a liberdadeStuart Mill8h 7min4.3 (4.9K)$7 · $0.00
A arte da guerraNicolau Maquiavel9h 47min4.1 (16.4K)$12 · $0.00
Brasil: mito fundador e sociedade autoritáriaMarilena Chaui4h 10min3.7 (40)$3 · $0.00
Conversas sobre política para todos os temposRubem Alves3h 37min$4 · $0.00
O AbolicionismoJoaquim Nabuco7h 2min4.2 (101) Só no Ultra
A Campanha AbolicionistaJosé do Patrocínio10h 5min Só no Ultra
Contraste & ConfrontosEuclides da Cunha5h 5min Só no Ultra
Irmãs do inhamebell hooks7h 38min4.7 (3.6K)$9 · $0.00
Os Tentáculos Malignos Da Esquerda BrasileiraO Historiador2h 36min4.7 (1K)$6 · $0.00
O Que Todo Revolucionário Deve Saber Sobre A RepressãoVictor Serge - Tradução Thaelman Carlos4h 31min4.7 (297)$7 · $0.00
Atrás Da MuralhaSol Soares3h 3min4.6 (2.5K)$5 · $0.00
ArgentumMarcos Araújo4h 56min4.5 (2.7K)$12 · $0.00
Constituição FederalUnknown Author25h 23min4.5 (6.9K)$8 · $0.00
Criminologia - Teoria e PráticaPaulo Sumariva13h 35min4.6 (364)$20 · $0.00
Por que o Brasil é um país atrasado?Luiz Philippe de Orleans e Bragança9h 39min4.5 (1.5K)$6 · $0.00
Curso de Direito ConstitucionalCurso de Direito Constitucional:10h 43min4.5 (362)$17 · $0.00
O diálogo possívelFrancisco Bosco12h 49min4.4 (1.4K)$17 · $0.00
Os engenheiros do caosGiuliano da Empoli5h 3min4.3 (7.2K)$10 · $0.00
Você também pode gostar
Monitorando A Concentração De Ozônio Com O Pic E Android Programado No App InventorVitor Amadeu Souza25min$10 · $0.00
O Kama Sutra de VatsyayanaAle.mar.sas, Vatsyayana6h 10min4.3 (12)$4.50 · $0.00
Apresentando Pinturas De Jean-françois Millet Com Display Tft Programado No ArduinoVitor Amadeu Souza19min$6 · $0.00
Monitorando Através Do Visual Basic Gaussímetro Com Esp32 Programado Em ArduinoVitor Amadeu Souza18min$7 · $0.00
Projetos No Arduino Com Tinkercad Parte XVitor Amadeu Souza13min$7 · $0.00
Projetando Um Shield Raspberry Pi Zero Para Conectar Lcd Usando O FritzingVitor Amadeu Souza22min$7 · $0.00
Apresentando Pinturas De Otto Van Veen Com Display Tft Programado No ArduinoVitor Amadeu Souza19min$6 · $0.00
Reproduzindo O Hino Do Estado Do Paraná Em Arquivo Wav Com Pic Baseado No Mikroc ProVitor Amadeu Souza50min$6 · $0.00
Iot Para Medir Amperímetro Com Esp32 Programado Em ArduinoVitor Amadeu Souza19min$8 · $0.00
GestaoKaicon Ricardo34min$5 · $0.00
Tópicos Em Geometria Com Foco Computacional Espacial Programado Em Visual BasicVitor Amadeu Souza40min$15 · $0.00
Zoologia Resumida Para VestibularG.a.q.c.1h 5min$5 · $0.00
Desenvolvendo Um Programa De E-mail Marketing Com O Visual Basic E SqlVitor Amadeu Souza49min$10 · $0.00
Monitorando A Concentração De Co2 Através Do Thinger.io Com Esp8266 (nodemcu) Programado Em ArduinoVitor Amadeu Souza22min$9 · $0.00
Experiências Com O Mosfet Smk0760f Programado No ArduinoVitor Amadeu Souza9min$6 · $0.00
Fundos Imobiliários De Maneira FácilValdir Rizzuto50min$6 · $0.00
Projetos Com Ft90x Parte XxviVitor Amadeu Souza37min$10 · $0.00
Questões Das Ciências Sociais Aplicadas Na Linguagem RJoão Luis Gregorio E Silva16h 33min$9 · $0.00
E-book Sushi Para IniciantesNathaliene Camara1h 15min$11 · $0.00
Monitorando Através Do Visual Basic Voltímetro Com Esp32 Programado Em ArduinoVitor Amadeu Souza13min$7 · $0.00