
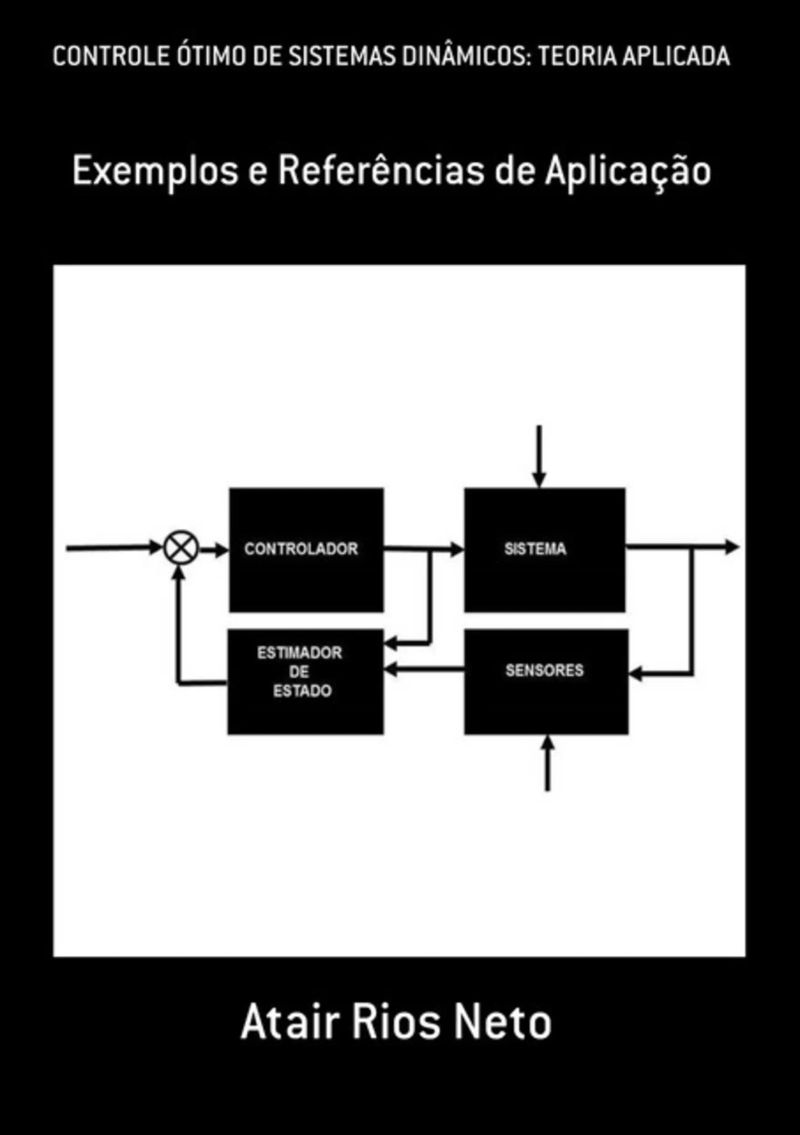
Controle Ótimo De Sistemas Dinâmicos: Teoria Aplicada
By Atair Rios Neto


Length5h 47m
About this audiobook
O livro apresenta uma abordagem didática, teórico aplicada, de controle otimizado de sistemas dinâmicos. O propósito é que ele seja útil e esteja facilmente ao alcance da comunidade de Controle e Automação, tanto nas salas de aula como nos ambientes de trabalho de pesquisa, desenvolvimento e engenharia de instituições e empresas. Ele foi preparado de modo a fornecer a necessária base conceitual e teórica para seu uso, incluindo conteúdo de assuntos de fundamentação. No caso de assuntos como probabilidade, variáveis aleatórias e processos estocásticos, isto é feito na extensão e profundidade adequadas aos desenvolvimentos específicos apresentados no texto, relativos a estimação e a controle ótimo estocástico. Para propiciar fundamentação de caráter mais básico e abrangência mais geral, apresentam-se, sem complicações desnecessárias, apêndices em otimização algébrica, sistemas dinâmicos lineares e identidades de matrizes. Há sempre a preocupação predominante de conceituar, interpretar, captar o significado e, quase nunca, de demonstrar resultados e propriedades, com exceção daqueles casos em que a demonstração é construtiva, isto é, ajuda no desenvolvimento de soluções. Os assuntos são tratados com a apresentação de exemplos de aplicação e referências a resultados de pesquisa e desenvolvimento tecnológico de utilidade prática. Contém tópicos com tratamento não usual e de utilidade destacada, compreendendo: Controle Subótimo; Estimação de Parâmetros; Estimação de Estado e Filtro de Kalman; Estimação de Parâmetros e Controle em Malha Fechada; Redes Neurais e Controle Neural. Parte do conteúdo é de divulgação didática em primeira mão de resultados de pesquisas desenvolvidos pelo autor ou por orientados de pós-graduação, compreendendo a: Estimação Adaptativa de Ruído de Estado; Estimação de Estado com Abordagem Virtual de Controle; Técnicas de Fatoração; Controle Sequencial de Sistemas Lineares Discretos; Controle Preditivo Neural de Sistemas Não Lineares Discretos. No conteúdo referenciado, relativo a pesquisas e desenvolvimentos de resultados feitos sob orientação do autor, destacam-se resultados de teoria aplicada de interesse amplo: Programação Linear para Gerar Soluções Subótimas de Controle; Método de Projeção do Gradiente Estocástico; Solução Sequencial de Sistemas Lineares; Solução em Paralelo de Sistemas Lineares; Estimação de Parâmetros de Sistemas Dinâmicos; Redes Neurais Combinadas com Estrutura de Integradores Numéricos para Modelar Sistemas Dinâmicos; Controle Preditivo Neural baseado em Algoritmos de Filtragem de Kalman; Sistemas Inerciais Não Giroscópicos.
Audiobook details
GenreScience and Nature
Length5 hrs 47 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateFeb 22, 2017
LanguagePortuguese
Table of contents
1CONTROLE ÓTIMO DE SISTEMAS DINÂMICOS: TEORIA APLICADA
2Dados Internacionais de Catalogação na Publicação (CIP)
3PREFÁCIO
4Capítulo 1: Controle de Sistemas Dinâmicos
51.2 Controle Ótimo de Sistemas Dinâmicos
Mostrar todos os capítulosVer menos
6Figura 1.5: Solução em Malha Aberta Ideal
71.3 Aplicação e Utilidade
8estas
9Figura 1.7: Fases em Missão Satélite
10Capítulo 2: Probabilidade e Variáveis Aleatórias
112.1 Probabilidade: Teoria Básica
12.n/N)A(PA=
13Nos exemplos considerados, os espaços amostrais
14MatemáticoModeloModelagemFísicoModelo)P,,(:eobabilidadPrdeEspaço)P,,()iii(),()ii()i(AleatórioFenômeno→→BBB
156/)Aem}6,...2,1{depontosdenúmero()A(P=
162.2 Variáveis Aleatórias: Conceituação e Propriedades
17finita:
18Seja
19Propriedades 2.2.2: Para uma variável aleatória discreta, para xj tal que
20)x(FX
21Para n=2, tem-se a chamada variância, em geral denotada por
22Definição 2.3.1: Dado
23poder-se-ia definir, por exemplo:
24i
25sendo que para
26Definição 2.3.4: Dadas variáveis conjuntamente distribuídas, define-se Coeficiente de Correlação, para
27(i) Duas variáveis são independentes, se vale que:
28.0)y(p),y(p/)y,x(pˆ)y/x(pYYXYY/X=
29conjuntamente distribuídas, correspondentemente definem-se Vetor Valor Médio e Matriz de Covariâncias, Condicionados:
30).x(p)y/x(pXY/X=
31).V,X(hZiii=
32Sendo
33).z/x(pZ/X
343.2 Caso Linear
35Problema de Estimação
36)z(p/))x(p)x/z(p()z/x(pZXX/ZZ/X=
37TTnn1TT.KRK)HK(IP)HK(IPHK-PP),xHz(Kxxˆ,)RHPH(HPK+−−=−+=+=−
38(i) Para i=0:
39(iii) Para i=m:
40(i) Para i=0:
41Sendo, então, a solução estimada:
42.PH)RHPH(HPP)HRHP(P),aHy(RHPaaˆ,RR,PP,aˆar1rTrrTr1r1rTr1rrr1rTrrrr−−−−−+−+=−+=
43Portanto:
44).xAb(RA]ARA[xxˆ1Tj1j1Tjjj−+=−−−
45, obtendo-se:
463.3 Caso Não Linear
471kxˆ−
48seja satisfeito:
49treinadas para
50]).w)t(xw(tanh[w)t(yˆ10jkn1jn1k1jk2iji1+===
More from Atair Rios Neto
You may also like
Projetando Um AltímetroVitor Amadeu Souza47m$9 · $0.00
Monitorando Etanol No Pic Com Sintetizador De Voz Programado No Visual C#Vitor Amadeu Souza17m$7 · $0.00
Implementando Um Conversor Dec->bin Programado Em Visual Vc#Vitor Amadeu Souza37m$7 · $0.00
Projeto E Análise De ExperimentosJideon F Marques5h 15m$28 · $0.00
64 Programas Pdf Reunidos 13 05 2020Kaicon Ricardo11m$5 · $0.00
Desenvolvendo Um Datalogger Para Medir Contador Geiger Com PicVitor Amadeu Souza26m$10 · $0.00
MatrizesMaurício Paulino Marques Fernandes31m$5 · $0.00
Pensando fora da capaUnknown Author1h 35m$0.00 · $0.00
Programação Python Ilustrada Para Iniciantes E Intermediários: Abordagem "aprenda Fazendo" – Passo A PassoJideon Francisco Marques2h 52m$11 · $0.00
Aplicação De Divergências Postulares Na Composição MusicalZoltan Paulinyi17h 13m$29 · $0.00
Ação Revisional no Processo do TrabalhoRenato Serafim3h 44m$12 · $0.00
Graphpalgonfamgisggraphdruxvehgonun81h 35m$4 · $0.00
Monitorando Glp No Arduino Com Sintetizador De Voz Programado No PythonVitor Amadeu Souza22m$7 · $0.00
Processo nos Tribunais, Tutela Recursal e Arbitragem - 1ª Ed - 2026Gilberto Carlos Maistro Junior, Gilberto Gomes Bruschi30h 37m$32 · $0.00
Mineração De Opiniões E Fatos Aplicada À Análise De InvestimentosThomas J. P. Lopes E Gabriel K. L. Hiratani2h 2m$5 · $0.00
Implementando Um Web Server Com Firewall Na Rede Ethernet Com W5100 Para Monitorar Concentração De Benzeno Programado No ArduinoVitor Amadeu Souza25m$7 · $0.00
Monitorando A Concentração De H2 Com O Visual C#Vitor Amadeu Souza20m$10 · $0.00
Projeto Temporizador De Processo Com Ci 4040 E 555 Com Desenho De Esquema E Layout No KicadVitor Amadeu Souza1h 18m$6 · $0.00
Humanidades e Ciências Sociais AplicadasVitor Medrado16h 7m$58 · $0.00
Autocad E FundamentosCélio Azevedo22m$5 · $0.00