
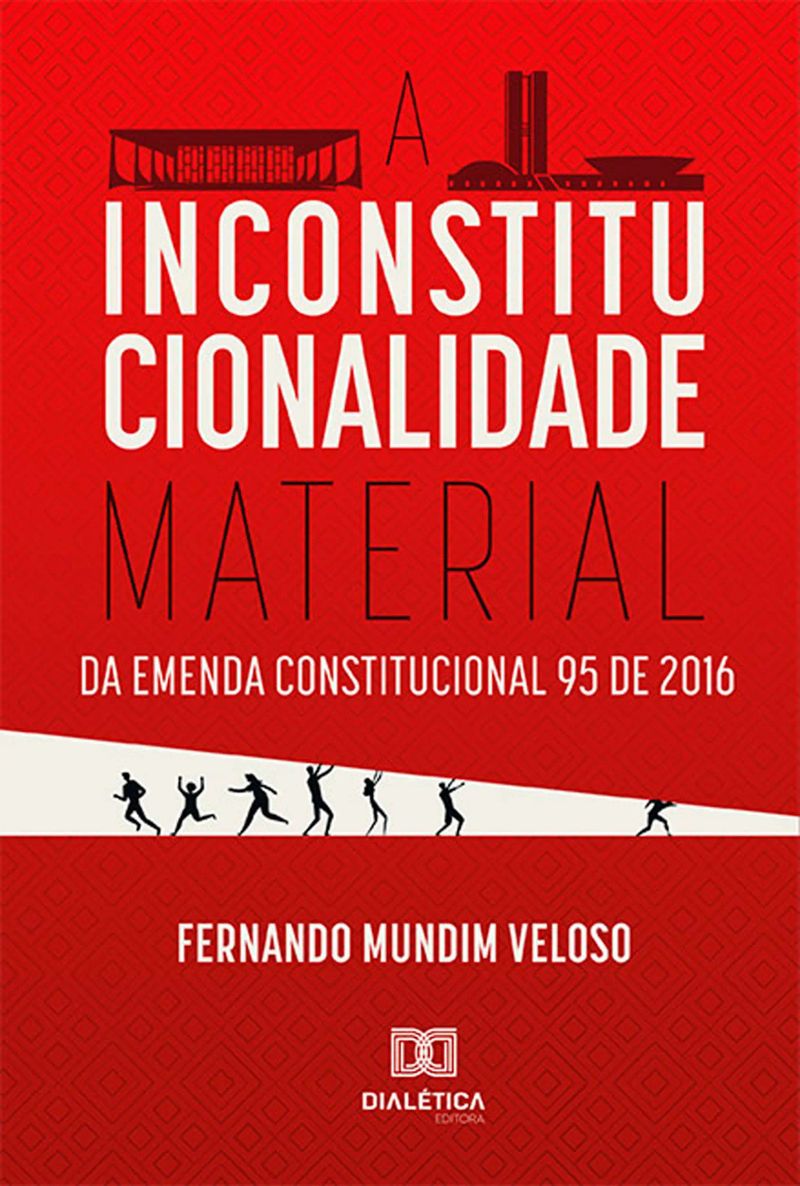
A Inconstitucionalidade Material da Emenda Constitucional 95 de 2016
By Fernando Mundim Veloso


Length3h 35m
About this audiobook
A presente obra tem como problema analisar se a Emenda Constitucional 95 de 2016, que instaurou o Novo Regime Fiscal, viola as cláusulas imodificáveis elencadas pelo § 4º do art. 60 da Constituição Federal e fere o princípio da vedação ao retrocesso social. Mesmo que tenham sido obedecidas formalmente todas as exigências do Diploma Maior, no que tange à apresentação, trâmite e aprovação de alterações constitucionais, o que abarca a verificação de adimplemento dos requisitos formais e circunstanciais de constitucionalidade, a emenda constitucional aprovada pode, ainda assim, ser submetida por um dos legitimados a propor ação direta de inconstitucionalidade (art. 103, incisos de I a IX, da CF) ao crivo do Supremo Tribunal Federal (STF), órgão que ostenta em nosso ordenamento o status de guardião da Constituição, em sede de controle concentrado de constitucionalidade das normas (caput do art. 102 da CF). Diante desse contexto, já existem, protocoladas no Supremo Tribunal Federal, sete ações questionando a constitucionalidade da referida emenda. A Constituição Federal de 1988 trouxe para o centro de seu ordenamento jurídico a proteção aos direitos fundamentais. Nesse sentido, o citado Diploma Constitucional, que ficou conhecido popularmente como a Constituição Cidadã, obriga o Estado brasileiro a garantir uma série de prestações em forma de políticas públicas como garantia de defesa à própria dignidade da pessoa humana. Com esse intuito, o texto Constitucional consagra uma série de direitos fundamentais que deverão proteger o cidadão e que gozam de um status constitucional diferenciado. A presente dissertação partiu da hipótese de que esta emenda constitucional não é compatível com o regime constitucional vigente, visto que a proteção à dignidade da pessoa humana está no centro da Constituição Federal vigente, e o novo regime fiscal inviabilizaria o Estado de prestar políticas públicas com viés de garantir os direitos fundamentais e suprir o chamado mínimo existencial. Utilizou o método dedutivo, partindo de uma premissa geral, a Constituição Federal de 1988, chegando na Emenda Constitucional 95 de 2016, com suas particularidades. Utilizou-se o método de pesquisa bibliográfico. O objetivo deste trabalho consiste em analisar se a Emenda Constitucional 95 de 2016 padece de inconstitucionalidade material. Foi analisado se a mudança do chamado Regime fiscal, que limitou por 20 anos os investimentos do Estado em gastos primários, viola as cláusulas imodificáveis elencadas pelo § 4º do art. 60 da Constituição Federal e se desrespeita o princípio da vedação ao retrocesso social, a proteção que ela tem sobre os direitos fundamentais e uma breve conceituação sobre estes.
Palavras-chave: Emenda Constitucional 95 de 2016. EC 95/16. Constituição de 1988. Direitos Fundamentais Sociais. Inconstitucionalidade Material.
Audiobook details
GenrePolitics and Government
Length3 hrs 35 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateApr 30, 2021
LanguagePortuguese
Table of contents
1AGRADECIMENTOS
2INTRODUÇÃO
31. A CONSTITUIÇÃO BRASILEIRA DE 1988 COMO UMA CONSTITUIÇÃO DE UM ESTADO DEMOCRÁTICO DE DIREITO, A ORIGEM DO CONSTITUCIONALISMO E OS DIREITOS FUNDAMENTAIS
41.1. A ORIGEM DO CONSTITUCIONALISMO
51.2. DIREITOS FUNDAMENTAIS
Mostrar todos os capítulosVer menos
61.2.1. PRECEDENTES HISTÓRICOS DA NOÇÃO DE DIREITOS FUNDAMENTAIS
71.2.2. DIREITOS FUNDAMENTAIS NA CONTEMPORANEIDADE
81.2.3. DIREITOS FUNDAMENTAIS SOCIAIS NO ORDENAMENTO JURÍDICO IMPLANTADO PELA CONSTITUIÇÃO FEDERAL DE 1988
92. A EMENDA CONSTITUCIONAL 95 DE 2016
102.1. POSSÍVEIS EFEITOS DO REGIME FISCAL INSTAURADO PELA EMENDA CONSTITUCIONAL 95 DE 2016 EM RELAÇÃO AOS DIREITOS FUNDAMENTAIS SOCIAIS
112.2. A IMPORTÂNCIA DOS INVESTIMENTOS SOCIAIS PARA A CONSOLIDAÇÃO DOS DIREITOS SOCIAIS
122.3. NOVO REGIME FISCAL E A ANÁLISE DE SUA COMPATIBILIDADE COM OS OBJETIVOS CONSAGRADOS NA CONSTITUIÇÃO DE 1988
132.4. ATUAIS CONSEQUÊNCIAS DA IMPLEMENTAÇÃO DO NOVO REGIME FISCAL
143. CLÁUSULAS PÉTREAS E O PRINCÍPIO DA VEDAÇÃO AO RETROCESSO SOCIAL: 3.1. PRINCÍPIO DA VEDAÇÃO AO RETROCESSO SOCIAL
15CONSIDERAÇÕES FINAIS
Mitologia SoviéticaThiago Braga8h 44m4.8 (539)$9 · $0.00
Dos Delitos E Das PenasCesare Beccaria E Alexandre Zanca Bacich4h 49m4.5 (1.3K)$7 · $0.00
Sobre a liberdadeStuart Mill8h 7m4.3 (4.9K)$7 · $0.00
A arte da guerraNicolau Maquiavel9h 47m4.1 (16.4K)$12 · $0.00
Brasil: mito fundador e sociedade autoritáriaMarilena Chaui4h 10m3.7 (40)$3 · $0.00
Conversas sobre política para todos os temposRubem Alves3h 37m$4 · $0.00
Irmãs do inhamebell hooks7h 38m4.7 (3.6K)$9 · $0.00
Os Tentáculos Malignos Da Esquerda BrasileiraO Historiador2h 36m4.7 (1K)$6 · $0.00
O Que Todo Revolucionário Deve Saber Sobre A RepressãoVictor Serge - Tradução Thaelman Carlos4h 31m4.7 (297)$7 · $0.00
Atrás Da MuralhaSol Soares3h 3m4.6 (2.5K)$5 · $0.00
ArgentumMarcos Araújo4h 56m4.5 (2.7K)$12 · $0.00
Constituição FederalUnknown Author25h 23m4.5 (6.9K)$8 · $0.00
Criminologia - Teoria e PráticaPaulo Sumariva13h 35m4.6 (364)$20 · $0.00
Por que o Brasil é um país atrasado?Luiz Philippe de Orleans e Bragança9h 39m4.5 (1.5K)$6 · $0.00
Curso de Direito ConstitucionalCurso de Direito Constitucional:10h 43m4.5 (362)$17 · $0.00
O diálogo possívelFrancisco Bosco12h 49m4.4 (1.4K)$17 · $0.00
A Alma Do Homem Sob O Socialismo.Professor Doutor Fernando Antonio Dal Piero3h 39m4.4 (566)$7 · $0.00
Islã, Autoritarismo e SubdesenvolvimentoAhmet T. Kuru14h 35m4.4 (557)$19 · $0.00
A Arte Da GuerraJadir Vieira5h 34m4.2 (13K)$8 · $0.00
A hora dos predadores (do mesmo autor de Os engenheiros do caos e Mago do Kremlin)Giuliano da Empoli3h 26m4.2 (6.8K)$8 · $0.00
You may also like
O fim do império cognitivoBoaventura de Sousa Santos18h 49m4.4 (328)$15 · $0.00
Aspectos Práticos Do Contrato De TrabalhoGleibe Pretti1h 33m$7 · $0.00
Direito do consumidor e democracia no processo de outorga de concessão de serviço públicoLuiz Eduardo Lemos de Almeida6h 43m$7 · $0.00
Poder público e litigiosidadeHugo de Brito Machado Segundo8h 58m$9 · $0.00

Não ConformidadeSilvio Dutra1h 18m$4 · $0.00
(re)pensando GeografiaReinaldo Sousa & Fernando Silva5h 10m$6 · $0.00
Serviço Social - pesquisas sobre demandas fundamentaisMonica Pereira4h 44m$20 · $0.00
A nova face da liberdade sindicalReginaldo Lourenço Pierrotti Júnior3h 22m$8 · $0.00
História, Miséria E PoderFrancisco Lino De Aviz Neto2h 5m$5 · $0.00
A Filosofia De Marx: Uma IntroduçãoEdem Pereira De Oliveira56m$11 · $0.00
Sobre o (necessário) dever de intolerar a violência linguístico-simbólica no BrasilVinicius de Almeida Santana Melo13h 10m$17 · $0.00
Direito Do TrabalhoCintia Renata Amaral4h 26m4.8 (11)$9 · $0.00
Teoria Crítica do Direito do TrabalhoMaíra Silva Marques da Fonseca10h 3m$14 · $0.00
Visões Sobre O Amigo RádioDjacyr De Souza3h 13m$5 · $0.00
A Propriedade Intelectual do SoftwareRodrigo L Canalli5h 57m$12 · $0.00
Saúde Dos Quilombolas Em Território Da Amazônia LegalFernando Rodrigues Peixoto Quaresma; Elvis Das Neves De Souza;renan Sallazar Ferreira Pereira3h 2m$5 · $0.00
Recife ocupação cinemaPedro Severien6h 48m$14 · $0.00
Controle SocialLuis Satie1h 33m$6 · $0.00
Socialismo Utópico E Seus FundadoresAline De Alencar Rosa5h 3m$37 · $0.00
Pelo Fim Dos Pontos Corridos, No FutebolJoderyma Torres2h 50m$5 · $0.00