
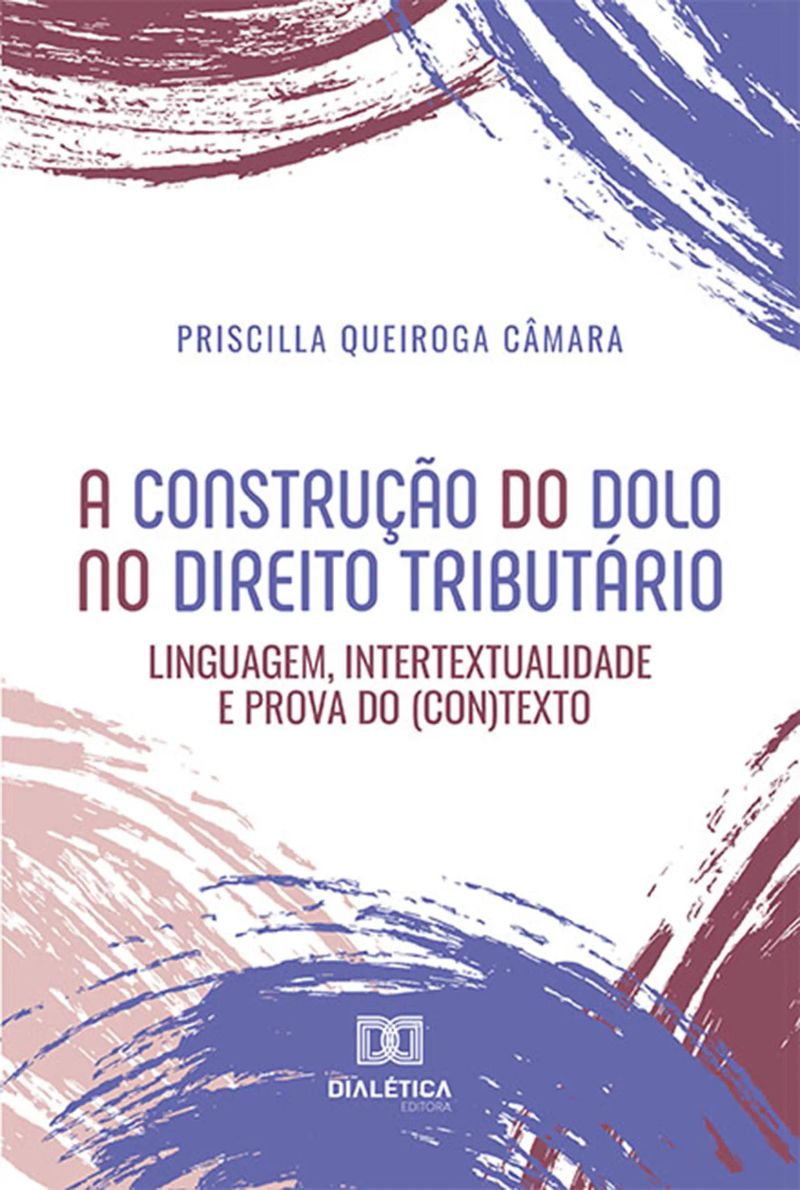
A construção do dolo no direito tributário
linguagem, intertextualidade e prova do (con)textoDe Priscilla Queiroga Câmara


Duração7h
Sobre este audiolivro
A autora investiga o significado do "dolo" e a maneira possível de prová-lo quando o for exigido para a incidência de normas jurídicas tributárias. O faz à luz analítica-hermenêutica do Constructivismo Lógico-semântico e sua base na filosofia da linguagem, por meio de exercícios de intertextualidade jurídica e interpretação sistêmica do ordenamento, fixando a premissa de abandono do empírico para a adoção da inevitabilidade da linguagem também para fins de prova do dolo. Busca lições na Teoria Penal da Ação Significativa e nos dados civis sobre a declaração de vontade nos negócios jurídicos para, com o raciocínio adaptado às particularidades do direito tributário, construir a noção de "dolo" aplicável e traçar o norte probatório para sua comprovação. O "dolo" é compreendido como dado inserido no cenário comunicacional: mensagem emitida pelas partes e recepcionada pelo julgador, o qual, partindo do conjunto probatório constituído no processo, o constrói para atribui-lo ao sujeito quando da aplicação da norma. Ao final, define-se o dolo como a vontade consciente na prática de ato para atingir determinado fim, sendo inalcançável empiricamente e que demanda construção interpretativa com base em linguagem constituída acerca da conduta e de seu contexto, demonstrando sua dinâmica, para que possa ser atribuído, razão pela qual se mostra essencial uma atividade probatória ampla e criativa para a construção adequada do fato jurídico e a estipulação devida da verdade lógico-jurídica.
Detalhes do audiolivro
GêneroPolitics and Government
Duração7 h
Narrado porOuça com mais de 1.000 vozes
FormatoeBook com áudio
Data de publicação28 de jun. de 2022
IdiomaPortuguês
Sumário
1AGRADECIMENTOS
2INTRODUÇÃO
3CAPÍTULO 1 PREMISSAS FUNDAMENTAIS – O ESTABELECIMENTO DO CÓDIGO DE COMUNICAÇÃO
41.1 O CONHECIMENTO E O CERCO INAPELÁVEL DA LINGUAGEM
51.2 DIREITO COMO ATO COMUNICACIONAL
Mostrar todos os capítulosVer menos
61.2.1 Constructivismo Lógico-semântico e Teoria Comunicacional do Direito: uma premissa comum
71.2.2 Emissão, recepção e a atividade comunicacional
81.2.3 O dialogismo de Mikhail Bakhtin
91.3 A INCIDÊNCIA NORMATIVA CONSTRUCTIVISTA
101.3.1 A mudança de paradigma sobre incidência
111.3.2 Percurso gerador de sentido e fenomenologia da incidência
121.4 A PROVA PARA A CONSTRUÇÃO DO FATO JURÍDICO
131.4.1 Noções de ônus da prova
141.4.2 O caráter pessoal, documental e indireto das provas
15CAPÍTULO 2 DOLO – MENSAGEM A SER DECODIFICADA
162.1 A IMPORTÂNCIA DA INTERTEXTUALIDADE PARA O DIREITO TRIBUTÁRIO
172.2 O DOLO TRIBUTÁRIO: ADAPTAÇÕES AO CONTEXTO DE SEU REGIME.
182.3 O DOLO PENAL
192.3.1 A conduta punível segundo a dogmática penal
202.3.2 Nossa proposta de leitura: regra-matriz de incidência constructivista
212.3.3 O dolo penal fundado na filosofia da linguagem
222.4 NEGÓCIOS JURÍDICOS DOLOSAMENTE VICIADOS
232.4.1 Simulação e dissimulação
242.4.2 Dolo
252.4.3 Sonegação, fraude e conluio
262.5 A CONSTRUÇÃO DO DOLO TRIBUTÁRIO: PROVA DO (CON)TEXTO
27CAPÍTULO 3 O DOLO E A PRÁTICA TRIBUTÁRIA - A RECEPÇÃO DA MENSAGEM
283.1 SONEGAÇÃO, FRAUDE E CONLUIO PARA A MULTA QUALIFICADA
293.2 DOLO, FRAUDE OU SIMULAÇÃO E O TERMO A QUO DO PRAZO DECADENCIAL PARA HOMOLOGAÇÃO DO LANÇAMENTO
303.3 DOLO, FRAUDE OU SIMULAÇÃO E A CONCESSÃO DE ANISTIA
313.4 FRAUDE E A APLICAÇÃO DE LEI TRIBUTÁRIA RETROATIVA
323.5 CRIMES TRIBUTÁRIOS E O CASO EMBLEMÁTICO DE APROPRIAÇÃO INDÉBITA TRIBUTÁRIA DE ICMS PRÓPRIO DECLARADO E NÃO RECOLHIDO
333.6 EXCESSO DE PODERES E ATO INFRACIONAL PARA A RESPONSABILIDADE TRIBUTÁRIA
343.7 PROPÓSITO NEGOCIAL E SIMULAÇÃO PARA O PLANEJAMENTO TRIBUTÁRIO
35CONCLUSÕES
Mitologia SoviéticaThiago Braga8h 44min4.8 (539)$9 · $0.00
Dos Delitos E Das PenasCesare Beccaria E Alexandre Zanca Bacich4h 49min4.5 (1.3K)$7 · $0.00
Sobre a liberdadeStuart Mill8h 7min4.3 (4.9K)$7 · $0.00
A arte da guerraNicolau Maquiavel9h 47min4.1 (16.4K)$12 · $0.00
Brasil: mito fundador e sociedade autoritáriaMarilena Chaui4h 10min3.7 (40)$3 · $0.00
Conversas sobre política para todos os temposRubem Alves3h 37min$4 · $0.00
O AbolicionismoJoaquim Nabuco7h 2min4.2 (101) Só no Ultra
A Campanha AbolicionistaJosé do Patrocínio10h 5min Só no Ultra
Contraste & ConfrontosEuclides da Cunha5h 5min Só no Ultra
Irmãs do inhamebell hooks7h 38min4.7 (3.6K)$9 · $0.00
Os Tentáculos Malignos Da Esquerda BrasileiraO Historiador2h 36min4.7 (1K)$6 · $0.00
O Que Todo Revolucionário Deve Saber Sobre A RepressãoVictor Serge - Tradução Thaelman Carlos4h 31min4.7 (297)$7 · $0.00
Atrás Da MuralhaSol Soares3h 3min4.6 (2.5K)$5 · $0.00
ArgentumMarcos Araújo4h 56min4.5 (2.7K)$12 · $0.00
Constituição FederalUnknown Author25h 23min4.5 (6.9K)$8 · $0.00
Criminologia - Teoria e PráticaPaulo Sumariva13h 35min4.6 (364)$20 · $0.00
Por que o Brasil é um país atrasado?Luiz Philippe de Orleans e Bragança9h 39min4.5 (1.5K)$6 · $0.00
Curso de Direito ConstitucionalCurso de Direito Constitucional:10h 43min4.5 (362)$17 · $0.00
O diálogo possívelFrancisco Bosco12h 49min4.4 (1.4K)$17 · $0.00
Os engenheiros do caosGiuliano da Empoli5h 3min4.3 (7.2K)$10 · $0.00
Você também pode gostar
Manual de Direito Penal - Parte Geral -Julio Fabbrini Mirabete, Renato N. Fabbrini28h 48min4.5 (795)$39
Criminologia - Teoria e PráticaPaulo Sumariva13h 35min4.6 (364)$20 · $0.00

Segurança PrivadaCabral Veríssimo1h 19min$11 · $0.00

La criminología como una herramienta de la policía en la prevención del delito de trata de mujeres con fines de explotación sexualAna Paula Shintate Ibanhez, María Rocío Zafra Espinosa de Los Monteros2h 55min$10 · $0.00

Direito Penal - 4. Iter Criminis - Cogitação; Preparação; Execução; ConsumaçãoAlexandre Salim20min$1

Declaração, Atestado E LaudoElmo Costa Cezar12min$6 · $0.00
Uma Análise Da Litigância De Má-féJosé Franklin De Sousa23h 49min$9 · $0.00
Empreendedores Em MovimentoAlexsander Marques23min$6 · $0.00
Teorias Da Conduta Humana No Direito PenalAntonio Eduardo Ramires Santoro7h 10min$5 · $0.00
Culpa Consciente E Dolo Eventual No Delito De Homicídio No TrânsitoÉlissa Moraes Sousa2h 21min$5 · $0.00
Direito Penal - 6. Culpabilidade - ImputabilidadeAlexandre Salim25min$2 · $0.00
Como Passar em Concursos Vunesp - 7ª Ed -2025Henrique Subi, Pedro Turra, Robinson Barreirinhas, Wagner Armani2h 18min$1 · $0.00
O Uso Do Teste De Rorschach No Direito PenalCarlos Arquimedes Rodrigues5h 42min$11 · $0.00
Direito Penal - 3. Fato Típico, Dolo e Culpa - DoloAlexandre Salim26min$2 · $0.00
Criminologia AlvissaristaThiago De Paiva Campos4h 2min$6 · $0.00
Medicina Legal Para Carreiras JurídicasChristian Anderson Ferreira Da Gama1h 11min$7 · $0.00
Caminhos Da PesquisaAmanda Hernandes Gonçalves4h 22min$6 · $0.00
Caminhos Da PesquisaAmanda Hernandes Gonçalves4h 22min$6 · $0.00
Entre O Dolo E O MedoKatarina Rocha1h 31min$15 · $0.00
Criminologia Para Carreiras JurídicasChristian Anderson Ferreira Da Gama1h 8min$13 · $0.00