
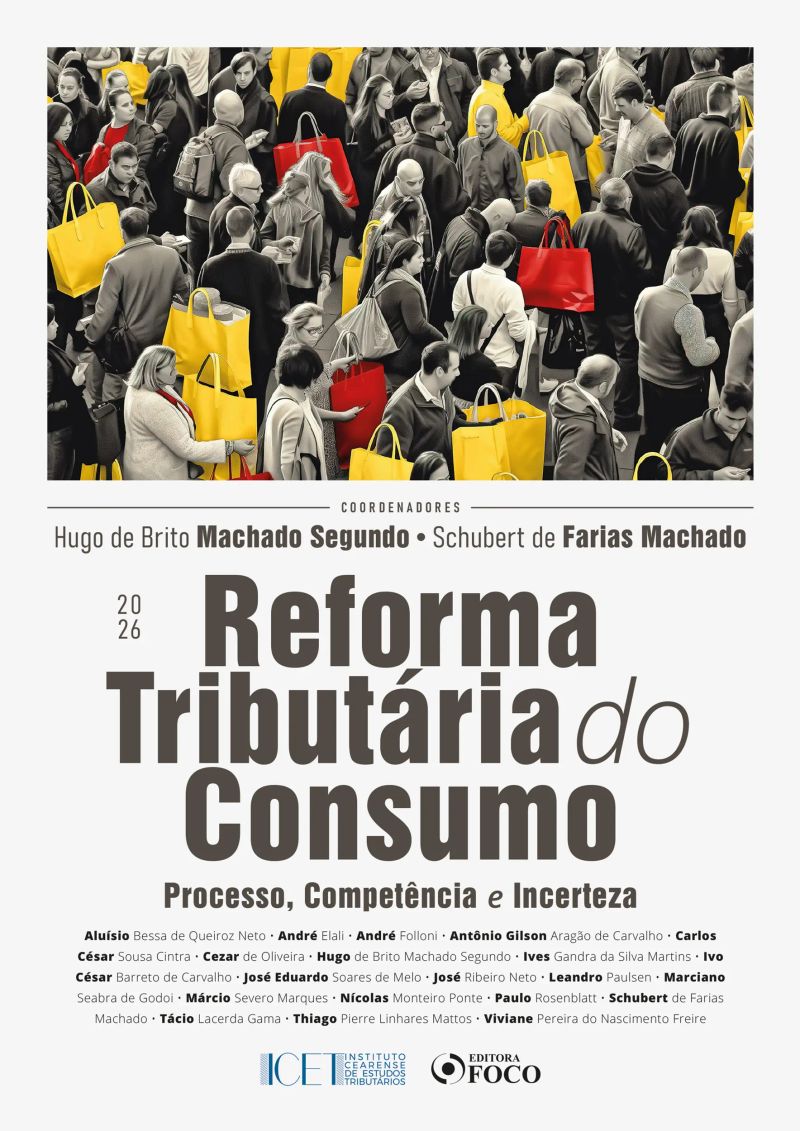
Reforma Tributária do Consumo - Processo, Competência e Incerteza - 1ª Ed - 2026
By Hugo de Brito Machado Segundo, Schubert de Farias Machado


Length15h 23m
About this audiobook
A obra "Reforma Tributária do Consumo: Processo, Competência e Incerteza" é uma coletânea do ICET/2026 que examina, em perspectiva crítica, o novo modelo de tributação sobre o consumo no Brasil, com foco no IBS e na CBS e nos profundos impactos institucionais, processuais e federativos decorrentes da EC 132/2023 e das Leis Complementares de implementação.
A coletânea tem como eixo a sujeição ativa do IBS e suas consequências sobre o processo tributário, tanto na esfera administrativa quanto judicial, em um contexto de IVA dual que exige coordenação entre União, Estados e Municípios. Discute-se especialmente a natureza jurídica e o papel do Comitê Gestor do IBS, que concentra funções de legislar, executar e julgar, tensionando princípios como segurança jurídica, separação de poderes e neutralidade fiscal.
A obra se organiza a partir de um roteiro de perguntas elaborado pelo ICET, que orienta os autores a enfrentar questões sobre: identidade de regime jurídico entre IBS e CBS, definição de quem é o credor do IBS, coerência entre crédito, restituição e lançamento, competência jurisdicional e desenho do contencioso no novo sistema. Os capítulos, assinados por diversos tributaristas de referência, oferecem respostas plurais e críticas, permitindo ao leitor visualizar tanto convergências quanto divergências sobre o desenho normativo aprovado.
Entre os temas recorrentes, destacam-se: a compatibilidade das divergências interpretativas entre Receita Federal e Comitê Gestor com a exigência constitucional de "mesmo regime jurídico"; a definição do sujeito ativo e a legitimidade processual em ações envolvendo o IBS; os efeitos do split payment e da passing-on defense sobre o ônus probatório e o direito à restituição; e a necessidade (ou não) de redefinir a competência da Justiça Federal ou criar novo ramo especializado para garantir uniformidade jurisprudencial. Também se examinam os desafios de coordenação entre múltiplos entes federativos na cobrança e na execução fiscal, a gestão de precatórios do IBS e as boas práticas internacionais que podem mitigar riscos de fragmentação e insegurança.
Destinada a estudiosos, magistrados, advogados, administradores tributários e formuladores de políticas públicas, a coletânea busca estimular o estudo crítico do novo sistema de tributação do consumo e oferecer subsídios técnicos para seu aperfeiçoamento. Ao reunir diferentes perspectivas sobre problemas ainda em aberto, a obra se propõe a mapear incertezas, antecipar conflitos e sugerir caminhos normativos e institucionais para assegurar coerência e segurança jurídica na transição ao modelo de IVA dual brasileiro.
Audiobook details
GenrePolitics and Government
Length15 hrs 23 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateAug 6, 2026
LanguagePortuguese
Table of contents
1APRESENTAÇÃO
2CONFLITO INTERPRETATIVO NO IVA DUAL BRASILEIRO: UMA ANÁLISE DA (IN)COMPATIBILIDADE DAS DIVERGÊNCIAS ADMINISTRATIVAS COM A NEUTRALIDADE, A SEGURANÇA JURÍDICA E O ART. 149-B DA CONSTITUIÇÃO
3O MISTÉRIO DA NADA SANTÍSSIMA DUALIDADE DO IVA BRASILEIRO: IDENTIDADE DE REGIME JURÍDICO ENTRE IBS E CBS E SUAS CONSEQUÊNCIAS JURÍDICAS
4DESAFIOS DO SPLIT PAYMENT NO BRASIL E O PAPEL DO COMITÊ GESTOR DO IBS À LUZ DA EMENDA CONSTITUCIONAL 132/2023, DA LEI COMPLEMENTAR 214/2025 E DA LEI COMPLEMENTAR 227/2026
5CBS E IBS: ANÁLISE CRÍTICA A PARTIR DA EC 132/2023 E DA LC 124/20251
Show all chaptersShow less
6O IVA-DUAL BRASILEIRO E (ALGUNS DOS) PROBLEMAS PROCESSUAIS QUE SUSCITA
7A FEDERAÇÃO E O COMITÊ GESTOR DA EC 132/2023
8A REFORMA TRIBUTÁRIA NO BRASIL: NATUREZA, ALCANCE E IMPACTOS DA MODIFICAÇÃO DO SISTEMA TRIBUTÁRIO NACIONAL
9REFORMA TRIBUTÁRIA
10Comitê Gestor: EFETIVO CREDOR DO IBS PARA TODOS OS EFEITOS LEGAIS – INTerpretação sistemática da LC 214/2025 E NECESSIDADE DE EMENDA CONSTITUCIONAL PARA DEFINIR A QUEM CABE PROCESSAR E JULGAR LITÍGIOS JUDICIAIS ENTRE O COMITÊ GESTOR DO IBS E SEUS SUJEITOS PASSIVOS
11REFORMA TRIBUTÁRIA: PROCESSO, COMPETÊNCIA E INCERTEZAS
12A IMPORTÂNCIA E A EFETIVIDADE DA HARMONIZAÇÃO NORMATIVA ENTRE O IMPOSTO SOBRE BENS E SERVIÇOS E A CONTRIBUIÇÃO SOBRE BENS E SERVIÇOS
13REFORMA TRIBUTÁRIA – ALGUMAS QUESTÕES CONTROVERSAS
14A UNIFORMIDADE EM RISCO: DESAFIOS DO “MESMO REGIME JURÍDICO” APLICÁVEL AO IBS E À CBS
15IBS/CBS – IMPOSTO CUMULATIVO COM LANÇAMENTO ATÍPICO
16O FUNDO DE COMPENSAÇÃO DE BENEFÍCIOS FISCAIS OU FINANCEIRO-FISCAIS DE ICMS GARANTE SEGURANÇA JURÍDICA NA TRANSIÇÃO?
17O COMITÊ GESTOR DO IBS E A ANOMALIA INSTITUCIONAL NA REFORMA TRIBUTÁRIA: UMA ANÁLISE CRÍTICA SOBRE A INDEFINIÇÃO DO SUJEITO ATIVO E SEUS DESDOBRAMENTOS JURÍDICO-CONSTITUCIONAIS
18O CREDOR DO IBS E O FUTURO DA REPETIÇÃO DO INDÉBITO COM A REFORMA TRIBUTÁRIA
More from Hugo de Brito Machado Segundo, Schubert de Farias Machado
Poder público e litigiosidadeHugo de Brito Machado Segundo8h 58m$9 · $0.00
O Direito e sua ciênciaHugo de Brito Machado Segundo5h 3m4.4 (17)$8 · $0.00
Direito e Inteligência ArtificialHugo de Brito Machado Segundo5h 3m4.6 (55)$11 · $0.00
O Direito como Limite ao Poder de Tributar - 1ª Ed - 2025Hugo de Brito Machado Segundo, Schubert de Farias Machado23h 49m$26 · $0.00
Direito e Inteligência ArtificialHugo de Brito Machado Segundo5h 7m$10 · $0.00
El Derecho y su CienciaHugo de Brito Machado Segundo5h 34m$10 · $0.00
Mitologia SoviéticaThiago Braga8h 44m4.8 (539)$9 · $0.00
Dos Delitos E Das PenasCesare Beccaria E Alexandre Zanca Bacich4h 49m4.5 (1.3K)$7 · $0.00
Sobre a liberdadeStuart Mill8h 7m4.3 (4.9K)$8 · $0.00
A arte da guerraNicolau Maquiavel9h 47m4.1 (16.4K)$12 · $0.00
Como Hitler Seduziu A AlemanhaDireita Conservadora Cristã12h 43m4.8 (10)$5 · $0.00
Brasil: mito fundador e sociedade autoritáriaMarilena Chaui4h 10m3.7 (40)$3 · $0.00
Conversas sobre política para todos os temposRubem Alves3h 37m$4 · $0.00
Os Tentáculos Malignos Da Esquerda BrasileiraO Historiador2h 36m4.7 (1K)$6 · $0.00
O Que Todo Revolucionário Deve Saber Sobre A RepressãoVictor Serge - Tradução Thaelman Carlos4h 31m4.7 (297)$7 · $0.00
Atrás Da MuralhaSol Soares3h 3m4.6 (2.5K)$5 · $0.00
Constituição FederalUnknown Author25h 23m4.5 (6.9K)$8 · $0.00
Criminologia - Teoria e PráticaPaulo Sumariva13h 35m4.6 (364)$20 · $0.00
Por que o Brasil é um país atrasado?Luiz Philippe de Orleans e Bragança9h 39m4.5 (1.5K)$6 · $0.00
O diálogo possívelFrancisco Bosco12h 49m4.4 (1.4K)$17 · $0.00
A Alma Do Homem Sob O Socialismo.Professor Doutor Fernando Antonio Dal Piero3h 39m4.4 (566)$7 · $0.00
Islã, Autoritarismo e SubdesenvolvimentoAhmet T. Kuru14h 35m4.4 (557)$19 · $0.00
A Arte Da GuerraJadir Vieira5h 34m4.2 (13K)$8 · $0.00
A hora dos predadores (do mesmo autor de Os engenheiros do caos e Mago do Kremlin)Giuliano da Empoli3h 26m4.2 (6.8K)$8 · $0.00
Biografia do abismoFelipe Nunes, Thomas Traumann5h 14m4.2 (703)$11 · $0.00
O liberalismo políticoJohn Rawls20h 23m4.2 (1.9K)$17 · $0.00
You may also like
Monitorando Através Do Visual C# Etanol Com Esp32 Programado Em ArduinoVitor Amadeu Souza17m$7 · $0.00
Controle De Teclado Capacitivo Modelo Ttp229 Programado No ArduinoVitor Amadeu Souza7m$6 · $0.00
Monitorando O Fluxo De Ar No Arduino Com Sintetizador De Voz Programado No Visual BasicVitor Amadeu Souza17m$7 · $0.00
Rotacionando O Display Lcd Programado No ArduinoVitor Amadeu Souza10m$6 · $0.00
Monitorando Amperímetro No Pic Com Sintetizador De Voz Programado No Visual C#Vitor Amadeu Souza14m$7 · $0.00
Regulação das relações de consumoAluísio de Freitas Miele, Carolina Helena Antunes, Cíntia Rosa Pereira de Lima, Claudia Lima Marques, Daniel Mendes Bioza, Eduardo Molan Gaban, Flávia Lira da Silva, Frederico Fernandes Moesch, Gisela Biacchi Emanuelli, João Victor Porto Jarske, Juliana Oliveira Domingues, Luciane de Loiola Rodrigues, Luis Gustavo Pinheiro Loureiro Carneiro, Luiz Felipe da Fonseca Pereira, Luma Cavaleiro de Macêdo Scaff, Marcelo Chiavassa de Mello Paula Lima, Marcus Vinicius Fernandes Andrade da Silva, Maria Cristina Rayol, Mariana Zilio da Silva Nasaret, Napoleão Casado Filho, Newton De Lucca, Nicolas Eric Matoso Medeiros de Souza, Patricia Semensato Cabral, Pedro Aurélio de Queiroz Pereira da Silva, Raíssa Guimarães Carvalho, Roberta Freitas Costa, Vinicius Klein, Vitor Moraes de Andrade, Viviane Salomão Braga11h 58m$17 · $0.00
Comissionamento De ConstruçõesEng. Jurandir Primo2h 15m$8 · $0.00
Monitorando Higrômetro No Pic Com Sintetizador De Voz Programado No Visual BasicVitor Amadeu Souza14m$7 · $0.00
Manual de direito na era digital - MédicoAugusto Pereira Costa, Carolina Silva Mildemberger, Eduardo Dantas, Eugênio Facchini Neto, Karenina Tito5h 46m$7 · $0.00
Utomação Empresarial: Guia Prático Para Otimização Automação Empresarial: Guia Prático Para Otimização De CustosRandi Martins Grude41m$5 · $0.00
Negócios InteligentesMarcio Luis De Carvalho1h 31m$7 · $0.00
A Educação Em Perigo:Edilson Ribeiro2h 30m$7 · $0.00
Pilares Da JustiçaCarlos Augusto Soares Donato3h 57m$5 · $0.00
Inteligência ArtificialEng. Jurandir Primo4h 7m$14 · $0.00
Programando O Arduino Com A Função Do Circuito Integrado 7402Vitor Amadeu Souza11m$6 · $0.00
Maximize Suas Vendas Com WhatsappFernando Brito3h 39m$7 · $0.00
Análise De Sistemas Vol XFlavia Reisswitz4h 54m$5 · $0.00
Enviando A Medição De Etanol Para Monitoramento No Vc# Com A Stm8 Programada Em ArduinoVitor Amadeu Souza19m$7 · $0.00
Desenvolvendo Um Datalogger Para Medir Termômetro Com Esp8266 Programado No ArduinoVitor Amadeu Souza32m$7 · $0.00
Calculando Ib, Ic, Vc E Vce De Um Transistor Bipolar Programado Em Visual BasicVitor Amadeu Souza38m$7 · $0.00