
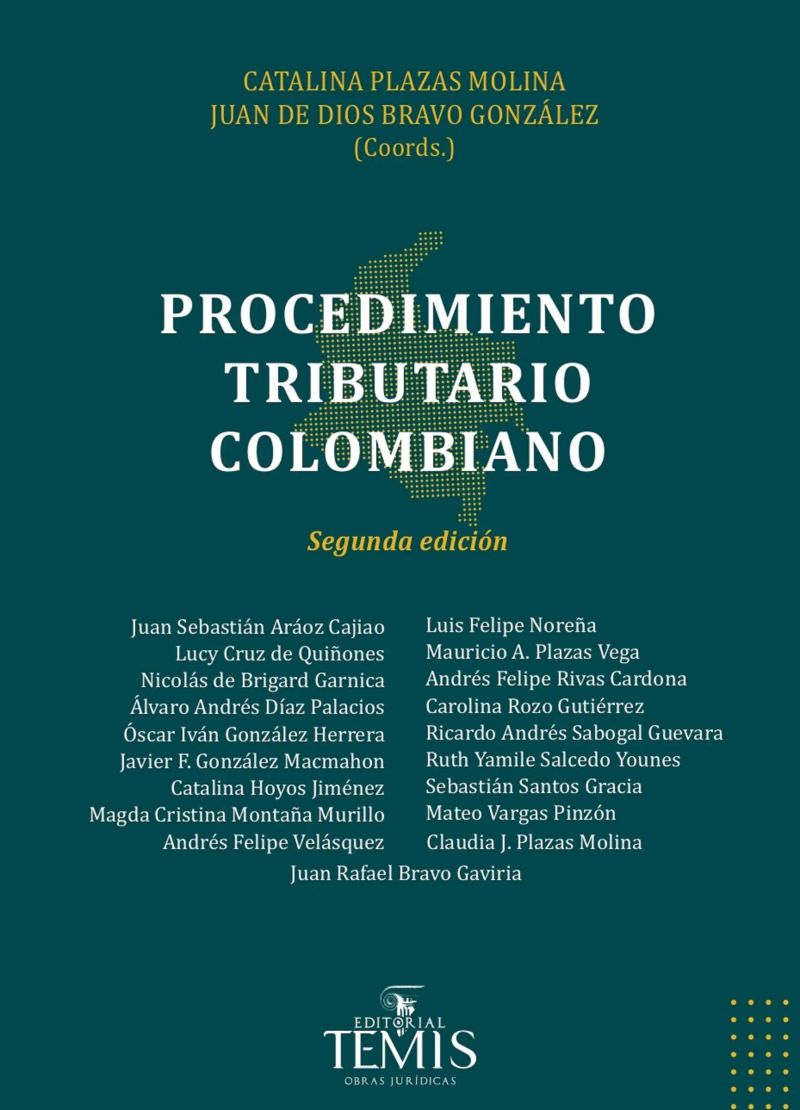
Procedimiento tributario colombiano
By Catalina Plazas Molina, Juan de Dios Bravo Gónzalez

Length28h 26m
About this audiobook
Principio de legalidad y reserva de ley; Equidad y espíritu de justicia en el procedimiento tributario; Los efectos de la ley procesa en el tiempo; Obligación sustancial tributaria; Notificaciones en materia tributaria; Sanciones derivadas del incumplimiento o cumplimiento defectuoso de casa tipo de obligación; El procedimiento oficial de revisión; Procedimiento de aforo; Facturación como media de determinación oficial de atributos; Procedimiento sancionatorio en materia tributaria; Otros actos y actualizaciones que de pueden proferir/presentar en el marco de una investigación tributaria; Recursos contra las actualizaciones de la administración tributaria; Extensión de la jurisprudencia a terceros en materia tributaria; Acuerdo anticipados de precios de transferencia, según los lineamientos y propuestas de la OCDE. Procedimiento para suscribir acuerdo anticipados en Colombia; Régimen probatorio en materia tributaria; La función jurisdiccional excepcional de la administración tributaria, el procedimiento de cobro coactivo; Extinción de obligaciones tributaria
Audiobook details
GenrePolitics and Government
Length28 hrs 26 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateMay 27, 2026
LanguageSpanish
Table of contents
1Juan Rafael BRavo aRteaga
2VIII
3Capítulo XVII
4Capítulo I
5PRINCIPIO DE LEGALIDAD Y RESERVA DE LEY luCy Cruz de QuIñones*
Show all chaptersShow less
6ción de Cultura Universitaria.
7plir en cada uno de los procesos.
8A) Ley estatutaria
9los requisitos que determine la ley.
10La jurisprudencia25 ha venido recordando que este subsistema normativo
11superior se caracteriza porque:
12B) Codificación
13las siguientes:
14reglas:
15procedimiento especial, el cual, por el momento, es el Estatuto Tributario.
16Heliasta.
17Capítulo II
18equidad:
192 Tomado de Avance Jurídico, CD de compilación de jurisprudencia constitucional, marzo
20según el cual:
21B) Sanciones exageradas y desproporcionadas
22C) Cambio de actividad del ICA por razones de justicia
23apelada”.
24Capítulo III
25A partir del texto transcrito, se formulan, a continuación, los siguientes
26neral, a partir de la fecha de su promulgación.
27Capítulo IV
28en dos categorías: poder originario y poder derivado.
29Edit. Temis, 2006, pág. 699.
30sustancial.
31concluye:
32de ellos es codeudor respecto de uno o varios acreedores.
33no la establece la ley” (cursivas fuera del texto).
3416 (cursivas fuera del texto).
35C) Responsabilidad solidaria y subsidiaria
36evasión.
37nocida por la Superintendencia de Sociedades quien ha afirmado:
38bilidad, el profesor pueblIta feRnÁndez30 afirma lo siguiente:
39D) Nacimiento de la obligación tributaria sustancial
40en los siguientes términos:
41amerita una mención especial que desarrollaremos más adelante);
42su doctrina, así:
43Germán Ayala Mantilla, 14 julio 2000, rad. 9822.
44Capítulo V
45recho Comercial. Especialista en Derecho Tributario de la misma Universidad.
46A continuación analizaremos los casos que se proponen en el párrafo que
47A) Personas jurídicas o morales
48B) Sucesiones ilíquidas
49C) Comunidades organizadas
50F) Fideicomisos
La conjuraMónica González21h 6m4.7 (297)$18 · $0.00
Poderoso caballeroDaniel Matamala13h 5m4.6 (258)$13 · $0.00
Crónica RojaRodrigo Fluxá11h 44m4.5 (262)$15 · $0.00
Allende: Cómo la Casa Blanca provocó su muertePatricia Verdugo6h 1m4.5 (142)$8 · $0.00
Cazando a El ChapoAndrew Hogan, Douglas Century11h4.2 (6.8K)$29 · $0.00
Los archivos del cardenalDaniel Arrieta, Daniel Arrieta, Mónica González, Alejandra: Matus, Javiera Matus, Juan Cristóbal Peña, Ana María Sanhueza, Francisca. Editores: Insunza, Andrea Skoknic, Javier Ortega9h 30m4.5 (65)$14 · $0.00
En vez del optimismoJuan Pablo Luna5h 49m4.4 (37)$10 · $0.00
Empresarios zombis. La mayor elusión tributaria de la elite chilenaJuan Andrés Guzmán, Juan Andrés Guzmán, Jorge Rojas5h 56m4.0 (58)$13 · $0.00
Historias desconocidas de ChileFelipe Portales7h 21m3.9 (97)$12 · $0.00
La fronda. Cómo la elite secuestró la democraciaRenato Garin5h 22m4.0 (45)$9 · $0.00
Veinte años después, Neoliberalismo con rostro humanoFernando Atria11h 26m4.1 (19)$12 · $0.00
Autopsia. ¿De qué murió la elite?Alberto Mayol14h 30m3.6 (22)$14 · $0.00
Los archivos del cardenal 2. Casos realesAndrea Insunza, Andrea Insunza, Javier Ortega12h 49m$27 · $0.00
El Chile que se vieneRicardo Lagos, Ricardo Lagos, Oscar Landerretche18h 14m$18 · $0.00
Hijas de GeneralRocío Montes5h 33m$11 · $0.00
Yo, Presidente/aPaula Escobar Chavarría5h 51m$14 · $0.00
Lo mejor de CIPER 3CIPER14h 36m$17 · $0.00
La solución constitucional. Plebiscitos, asambleas, congresos, sorteos y mecanismos híbridosClaudio Fuentes, Claudio Fuentes, Alfredo Joignant12h 25m$18 · $0.00
1925Arturo Fontaine, Arturo Fontaine, Juan Luis Ossa, Aldo Mascareño, Renato Cristi, Hugo Herrera, Joaquín Trujillo9h 31m$16 · $0.00
El cardenal Raúl Silva Henríquez y los Derechos HumanosReinaldo Sapag5h 24m$5 · $0.00
You may also like
Derecho privadoCarlos Ignacio Jaramillo J.32h$49 · $0.00
Contratos empresariales- 6ta ediciónLisandro Peña Nossa35h 49m$20 · $0.00
Conocer y comprender el derecho de los impuestosEugenio Simón Acosta, Antonio Vázquez del Rey, Ma Eugenia Simón10h 21m$10 · $0.00
La Colombia de hoy y su futuroJosé Andrés Prada Gaviria2h 30m$6
Dificultades jurídicas y políticas para la ratificación o implementación del Estatuto de Roma de la Corte Penal InternacionalKai Ambos, Ezequiel Malarino, Jan Woischnik31h 41m$31
La reforma policial en América LatinaMarcelo Fabián Saín6h 5m$5 · $0.00
La seguridad jurídica. una teoría multidisciplinaria aplicada a las instituciones vol.IIIván Darío Gómez Lee15h 12m$11 · $0.00
Introducción a la responsabilidad internacionalJuan Pablo Hinestrosa Velez10h 35m$6 · $0.00
Compendio Fiscal 2020José Pérez Chávez, Raymundo Fol Olguín76h 30m$105 · $0.00
La solucion pacifica de controversias en un derecho internacional fragmentadoRicardo Arredondo, Leopoldo M. A. Godio31h 54m$47 · $0.00
Fundamentos del derecho disciplinario colombiano, 2a ediciónCarlos Arturo Gómez Pavajeau13h 25m$9 · $0.00
Cinco años de la ley 964 de 2005: ¿se están cumpliendo sus objetivos?Varios autores22h 5m$11 · $0.00
La carga de la prueba en los casos de responsabilidad médica en el marco de la ginecoobstetriciaFabián Enrique Cotes Mozo4h 16m$10 · $0.00
Curso de derecho tributario, procedimiento y régimen sancionatorioJulio Roberto Piza Rodríguez39h 30m$30 · $0.00
Contratos publicos: problemas, perspectivas y prospectivas. XVIII Jornadas Internacionales de Derecho AdministrativoAlberto Montaña Plata, Jorge Iván Rincón Córdoba43h 31m$22 · $0.00
Puesta en práctica del Código General del ProcesoMaría del Socorro Rueda30h 50m$23 · $0.00
100 cartas administrativasJuan Sebastián González4h 28m$13 · $0.00
Régimen jurídico de los agentes estatales. Tomo IIPaula Robledo Silva, Jorge Iván Rincón Córdoba26h 16m$17 · $0.00
La propiedad industrialManuel Guerrero Gaitán15h 45m$17 · $0.00
El Cruce entre Regulación y Derecho Antitrust en el Sector de TelecomunicacionesThatiana Rodrigues Maciel3h 45m$12 · $0.00