
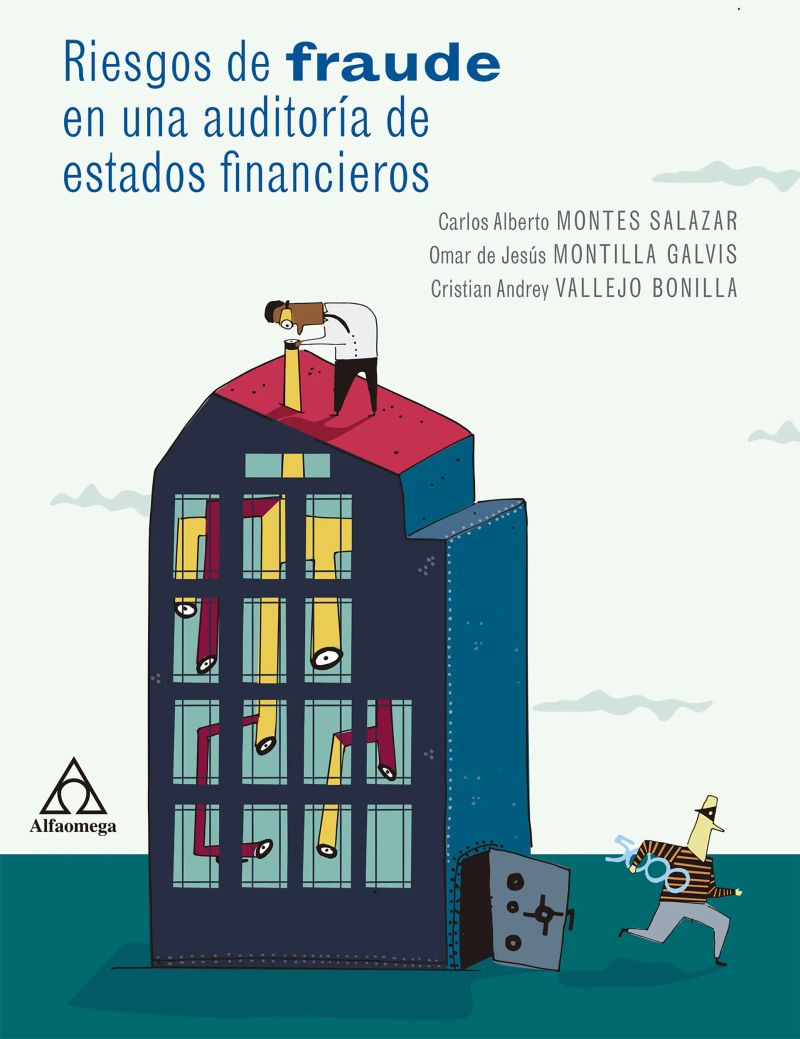
Riesgos de fraude en una auditoría de estados financieros
De Carlos Alberto Montes Salazar, Omar Montilla, Cristian Vallejo


Duração15h 27m
Sobre este audiolivro
La turbulencia económica y política que se registra a nivel mundial le otorga a la auditoría un papel protagónico, entendida como el conjunto de sistemas y acciones que aporta valor a una organización, en un marco de permanente cambio.
Son necesarias nuevas técnicas y procedimientos en la investigación y el análisis, para detectar a tiempo irregularidades y poner en marcha los correctivos necesarios, asuntos que trata con amplitud este libro, Riesgos de fraude en una auditoría de estados financieros. Basta mirar el entorno auspiciado por las tecnologías de información y comunicación (TIC), en el que los nuevos desarrollos exponen la información a múltiples riesgos y, en consecuencia, a una serie de controles para garantizar la seguridad y la estabilidad de los negocios.
Detalhes do audiolivro
GêneroBusiness and Economics
Duração15 h 27 min
Narrado porOuça com mais de 1.000 vozes
FormatoeBook com áudio
Data de publicação20 de abr. de 2017
IdiomaEspanhol
Sumário
1Carlos Alberto Montes Salazar
2A todos mil gracias.
3internacional comparada, Universidad del Quindío.
4IV Evidencia de auditoría ante el fraude en los estados financieros
5ÍNDICE ANALÍTICO
Mostrar todos os capítulosVer menos
6Tabla Principios del Componente Actividades de monitoreo
7x
8Tabla Riesgos de fraude de inventarios y propiedad, planta y equipo
9xii
10xiii
11Capítulo I
121.6 Tipos de riesgos
131.6.3 Según el costo • De restauración. • Por indemnización.
141.8 Manejo del cambio
151.9 Terminología de riesgos
16del acierto de la dirección de la empresa en:
17Capítulo II
18(Zamarrón, 2007).
192.2 Modalidades de fraude
202.2.1 Estafa-timo Obtener dinero o cosas, mediante un falso pretexto o engaño.
21Compañía El Sol S.A.
22Probabilidad de que se sufra la pérdida de la información.
23Las instalaciones físicas
242.7 Perfil del defraudador
25notarán estas conductas psicopáticas.
262.8.2 Oportunidades (de cometerlo, ocultarlo y/o evitar el castigo) •
272.9 Anatomía del fraude
282.9.10 Manejo circulante
29Utilización de copias de documentos o facturas que ya han sido canceladas
30Escala de cumplimiento
31Amarillo
32Amarillo
33Capítulo III
343.2 Escepticismo profesional
35Descripción
36Ver Planilla Ref. EGM0510
37Ponderación pregunta
38Capítulo IV
39Evidencia de auditoría ante el fraude en los estados financieros
40financieros de períodos anteriores.
41Elaboró: C.A.V.B. Revisó: O.J.M.G. Aprobó: C.A.M.S.
42Ref P/T:
43con el cliente.
444.2 Evidencia en auditoría
45S O D L A S
469 s e M
478 s e M
487 s e M
496 s e M
505 s e M
Mais de Carlos Alberto Montes Salazar, Omar Montilla, Cristian Vallejo
Control y evaluación de la gestión organizacionalCarlos Alberto Montes Salazar, Omar De Jesús Montilla Galvis, Eutimio Mejía Soto19h 52min$18 · $0.00
PresupuestosCarlos Alberto Montes Salazar, Cristian Andrey Vallejo Bonilla, Omar de Jesús Montilla Galvis6h 14min$10 · $0.00
Auditoría financieraCarlos Alberto Montes Salazar, Cristian Andrey Vallejo Bonilla27h 13min$15 · $0.00
Ética del profesional contableCarlos Alberto Montes Salazar6h 50min$3 · $0.00

Auditoría a los informes de sostenibilidad - 1ra ediciónCarlos Alberto Montes Salazar, Cristian Andrey Vallejo Bonilla, Omar de Jesús Montilla Galvis5h 47min$20 · $0.00
Lecciones en estrategia: Hacia una gestión de excelenciaArnoldo Hax, Nicolás Majluf3h 30min4.6 (15)$7 · $0.00
#Tsunami Digital: El nuevo poder de las audiencias en las redes socialesEduardo Arriagada4h 26min3.9 (32)$10 · $0.00
Líderes destacados de los 2000 años de Iglesia CatólicaJavier Fernández Aguado4h 37min$28 · $0.00
How to Grow Your Small Business \ Cómo hacer crecer tu negocio (Sp. ed.) Unabr.Donald Miller5h 42min$24 · $0.00
Claves para el liderazgo: La extraordinaria recuperación de Chile después del desastreMichael Useem, Howard Kunreuther10h 27min3.7 (30)$20 · $0.00
Pensiones a la chilenaAndrés Solimano4h 35min3.9 (15)$8 · $0.00
Cueste lo que cueste: La batalla por salvar el euro y EuropaYan Carrière-Swallow, Sebastián Claro10h 46min$14 · $0.00
Pensiones: Del descontento a las solucionesSalvador Valdés Prieto13h 24min$9 · $0.00
Capitalismo a la chilenaAndrés Solimano6h 40min3.7 (13)$10 · $0.00
Everyday Dharma \ Dharma para la vida diariaSuneel Gupta5h 46min4.3 (990)$24 · $0.00
Mala sangreJohn Carreyrou12h 40min4.5 (341.5K)$32 · $0.00
Llevate bien con tu billeteraTiffany Aliche12h 5min4.5 (26.7K)$11 · $0.00
Trading e inversión para principiantes 2ª EdiciónRuben Villahermosa11h 5min4.6 (428)$20 · $0.00
Detalles Que Enamoran: Cómo Derretir a los Clientes para Que No Quieran Comprarle a Nadie MásDavid Gómez5h 35min4.6 (541)$12 · $0.00
El Efecto CompuestoDarren Hardy5h 45min4.4 (80.2K)$14 · $0.00
Capitalismo solidarioRich DeVos16h 8min4.6 (291)$14 · $0.00
El mapa maestroCharles F. Hannel7h 8min4.4 (26.5K)$14 · $0.00
La mañana milagrosa para emprendedoresHal Elrod, Cameron Herold8h 13min4.4 (1.9K)$14 · $0.00
Acres de diamantesRussell Conwell2h 9min4.4 (10.6K)$14 · $0.00
Liderazgo AsertivoFrank Slootman6h 16min4.4 (12.4K)$11 · $0.00
Você também pode gostar
Manual de perfilacion criminalEnrique Soto9h 54min$10 · $0.00
Desviación del curso causal y "dolus generalis"Claus Roxin3h 19min$3 · $0.00
Estudios sobre el dolo eventualHernando Grisanti Aveledo4h 37min$9 · $0.00

¿Responsabilidad por acciones o responsasbilidad por resultados?Marcelo A Sancinetti1h 9min$2 · $0.00
Criminología En El Ámbito PenitenciarioJose Andres Campon Dominguez10h 55min$16 · $0.00
Evolucion del tipo subjetivoMariana Sacher de Köster3h 57min$4 · $0.00
La acción civil por daños y perjuiciosRené Alfonso Padilla y Velasco9h 26min$17 · $0.00
Tipos delincuentes del QuijoteIgnacio Rodríguez Guerrero25h 17min$43
La posición de la justificación y de la exculpación en la teoría del delito desde la perspectiva alemanaHans Joachim1h 47min$4 · $0.00
El contenido de la representación del dolus eventualisIngeborg Puppe2h 17min$3 · $0.00
Estilo Icontec en acciónFrancisco Moreno Castrillón45min$2 · $0.00
Delitos económicos y delitos violentos: perspectivas actualesOlga Lucía Valencia Casallas9h 7min$11 · $0.00
Introducción A La CriminologíaJosé Ibañez Peinado13h 14min$19 · $0.00
¿Tiene futuro la dogmática juridicopenal?Enrique Gimbernat Ordeig3h 3min$5
Teoria de la imputacion objetivaManuel Cancio Meliá4h 45min4.4 (23)$5 · $0.00
El contenido de la representación del dolus eventualisIngeborg Puppe2h 15min$3 · $0.00
Subjetivismo e imputación objetiva en derecho penalMarcelo A Sancinetti6h 28min$5 · $0.00
La función del comportamiento interior en la estructura del delitoMorselli Elio6h 29min$14
El homicidio preterintencionalJosé Martínez Rincones5h 9min$11
Hacking éticoLuis Herrero10h 40min$20 · $0.00