
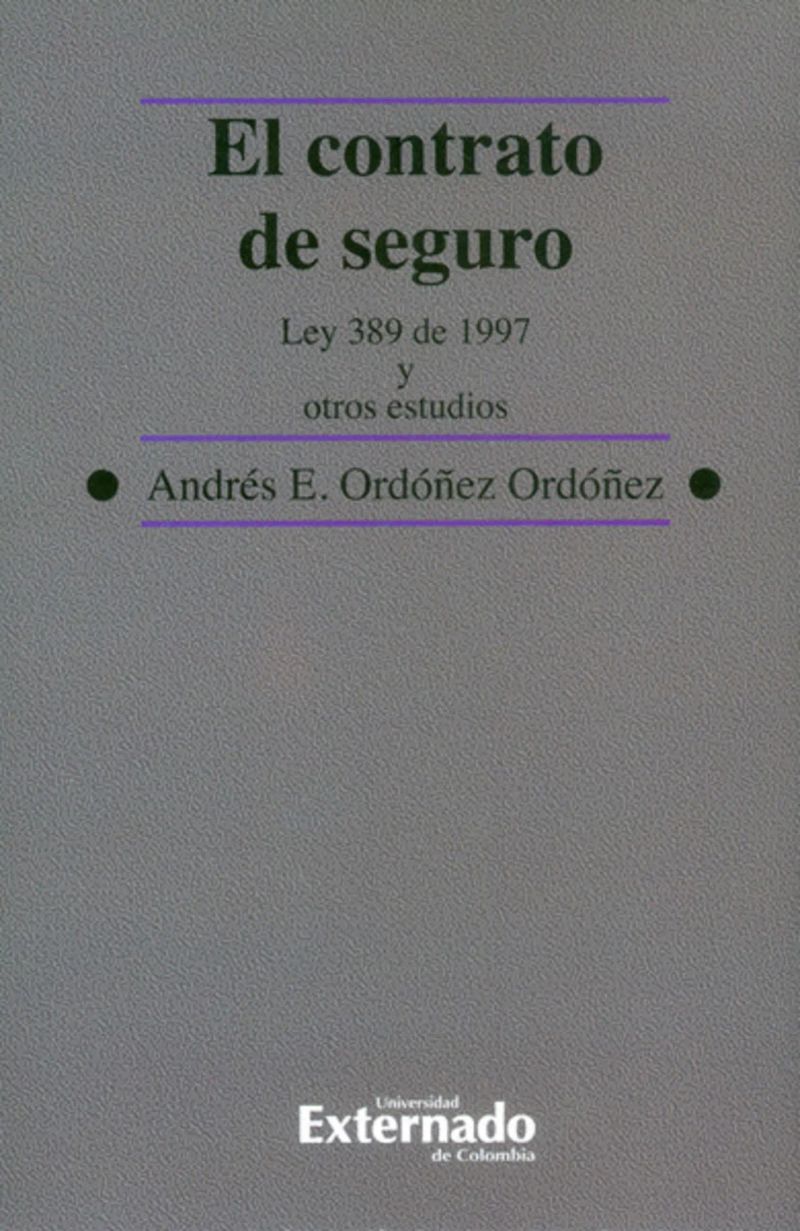
El contrato de seguro : Ley 389 de 1997 y otros estudios
De Andrés E Ordóñez


Duração5h 50m
Sobre este audiolivro
El autor ofrece un primer estudio sobre el Carácter consensual del contrato de seguros, trabajo en el cual analiza a profundidad y dentro del marco del Derecho Comparado, la conveniencia o no de dicho tratamiento. En un segundo estudio titulado La responsabilidad civil y el seguro obligatorio de automóviles se ocupa de la problemática que genera la simbiosis entre el seguro obligatorio y la responsabilidad civil. En un tercer estudio titulado El seguro de responsabilidad civil y la admisión de las cláusulas claims made en el derecho colombiano, desarrolla el posible alcance retroactivo de la póliza de seguros, y Los intermediarios y buena fe en el contrato de seguro, donde precisa el escenario en el que se desarrollan las relaciones con los intermediarios.
Detalhes do audiolivro
GêneroPolitics and Government
Duração5 h 50 min
Narrado porOuça com mais de 1.000 vozes
FormatoeBook com áudio
Data de publicação1 de jan. de 2021
IdiomaEspanhol
Sumário
1Andrés E. Ordóñez Ordóñez
2II. LOS INTERMEDIARIOS Y LA BUENA FE EN EL CONTRATO DE SEGURO
3PRESENTACIÓN
4I. CARÁCTER CONSENSUAL DEL CONTRATO DE SEGURO
5A. Significado del cambio legislativo: consensualidad con limitación probatoria
Mostrar todos os capítulosVer menos
6E. El contrato de reaseguro
7II. LOS INTERMEDIARIOS Y LA BUENA FE EN EL CONTRATO DE SEGURO
8A. Introducción
9B. La labor de intermediación
10propiamente dicha
11c) El intermediario representante del tomador
12B. La labor de asesoría posteriormente a la celebración del contrato
13d) Reclamación fraudulenta o de mala fe
14A. Introducción
15Debe decirse también que se incluye esta posibilidad
16concepto de riesgo en la Póliza R. C.
17aviso de siniestro, prevención de su extensión y propagación, etc.
18E. La acción directa de la víctima
19contra el asegurador
20Las cláusulas de limitación temporal de cobertura pueden ser de varias clases:
21d) Cláusulas que hacen depender la cobertura
22H. La oponibilidad al tercero
23J. Conclusiones
24A manera de conclusiones, podrían señalarse las siguientes:
25A. El seguro obligatorio de
26automotores: razón de ser
27a. La naturaleza misma de la responsabilidad
28de causalidad como única posibilidad de liberación del imputado de responsabilidad.
29b. La baremización o estandarización de las indemnizaciones
30c. Conclusión a este respecto
31c. la subrogación del asegurador contra el asegurado
32A. Doctrina sentada por la Sala de Consulta y Servi-
33cio Civil del Consejo de Estado
34que acabamos de describir y que son propias del contrato de seguro.
35Otro sector doctrinal acepta la existencia de tales
36Isaac Halperin expresa:
37a) En los seguros de interés:
38prescindir del proceso licitatorio previo.
39Post Tenebras Spero Lucem
Mais de Andrés E Ordóñez
Poderoso caballeroDaniel Matamala13h 5min4.6 (258)$13 · $0.00
Crónica RojaRodrigo Fluxá11h 44min4.5 (262)$15 · $0.00
Allende: Cómo la Casa Blanca provocó su muertePatricia Verdugo6h 1min4.5 (142)$8 · $0.00
Cazando a El ChapoAndrew Hogan, Douglas Century11h4.2 (6.8K)$29 · $0.00
Los archivos del cardenalDaniel Arrieta, Daniel Arrieta, Mónica González, Alejandra: Matus, Javiera Matus, Juan Cristóbal Peña, Ana María Sanhueza, Francisca. Editores: Insunza, Andrea Skoknic, Javier Ortega9h 30min4.5 (65)$14 · $0.00
En vez del optimismoJuan Pablo Luna5h 49min4.4 (37)$10 · $0.00
Empresarios zombis. La mayor elusión tributaria de la elite chilenaJuan Andrés Guzmán, Juan Andrés Guzmán, Jorge Rojas5h 56min4.0 (58)$13 · $0.00
Historias desconocidas de ChileFelipe Portales7h 21min3.9 (97)$12 · $0.00
La fronda. Cómo la elite secuestró la democraciaRenato Garin5h 22min4.0 (45)$9 · $0.00
Veinte años después, Neoliberalismo con rostro humanoFernando Atria11h 26min4.1 (19)$12 · $0.00
Autopsia. ¿De qué murió la elite?Alberto Mayol14h 30min3.6 (22)$14 · $0.00
Los archivos del cardenal 2. Casos realesAndrea Insunza, Andrea Insunza, Javier Ortega12h 49min$27 · $0.00
El Chile que se vieneRicardo Lagos, Ricardo Lagos, Oscar Landerretche18h 14min$18 · $0.00
Hijas de GeneralRocío Montes5h 33min$11 · $0.00
Yo, Presidente/aPaula Escobar Chavarría5h 51min$14 · $0.00
Lo mejor de CIPER 3CIPER14h 36min$17 · $0.00
La solución constitucional. Plebiscitos, asambleas, congresos, sorteos y mecanismos híbridosClaudio Fuentes, Claudio Fuentes, Alfredo Joignant12h 25min$18 · $0.00
1925Arturo Fontaine, Arturo Fontaine, Juan Luis Ossa, Aldo Mascareño, Renato Cristi, Hugo Herrera, Joaquín Trujillo9h 31min$16 · $0.00
El cardenal Raúl Silva Henríquez y los Derechos HumanosReinaldo Sapag5h 24min$5 · $0.00
Lo mejor de CIPER 2Mónica González9h 1min4.5 (11)$14 · $0.00
Você também pode gostar
StreabbogLouis Streabbog4min4.5 (323)$8 · $0.00
El Kama Sutra de VatsyayanaAle.mar.sas, Vatsyayana6h 19min4.6 (13)$4.50 · $0.00
Metodología de la Investigación cuantitativa-cualitativa y redacción de la tesisHumberto Ñaupas Paitán, Marcelino Rául Valdivia Dueñas, Jesús Josefa Palacios Vilela, Hugo Eusebio Romero Delgado22h 1min4.5 (11)$15 · $0.00
Inglés - Gramática fácilMartha Robles, Stefania Rossi7h 31min4.3 (12)$13 · $0.00
Indicadores y claves para evaluar y controlar proyectos 2ª EdiciónFrancisco J. Toro López11h 54min$13 · $0.00
AndroidJosé Enrique Amaro6h 34min4.1 (10)$15 · $0.00
La nueva correspondencia comercial Español - AlemánEquipo de expertos 21006h 36min$17 · $0.00
El Calce de Plazos en la Financiación de Activos en BoliviaKurt Manfred Jürgensen Flores36min$9 · $0.00
Curso De Economía Pública I: El Papel Del Sector PúblicoPablo C. Gutiérrez Junquera20h 31min$22 · $0.00
Gestión de proyectos con enfoque PMI al usar Project y Excel - 2da ediciónFrancisco Toro López21h 46min$9 · $0.00
El concepto de convencionalidad. Vicisitudes para su construcción sustancial en el sistema interamericano de derechos humanos:Jaime Orlando Santofimio Gamboa4min$16 · $0.00
Manual de propiedad industrialManuel Pachón Muñoz8h 11min$12
La escultura del siglo XXErnesto Ballesteros Arranz29min$17 · $0.00
Manual ArcGIS® Arcmap DesktopElkin Darío Cañón Buitrago5h 26min$14 · $0.00
Utilización y efectividad de las TIC en el ámbito administrativo de las PYMES de Santiago de CaliSandra Cristina Riascos Erazo, Adriana Aguilera Castro, Omar Javier Solano Rodríguez5h 4min$8 · $0.00
El principio de libertad en el derecho espacialJairo Becerra6h 36min$6 · $0.00

La belleza y el arteJosé Miguel Ibáñez Langlois7h 47min3.8 (23)$10 · $0.00
Ortografía correcta del catalánEscuela de Idiomas De Vecchi2h 25min4.3 (12)$10 · $0.00
Bases de datos en SQL ServerLuis Felipe Wanumen Silva5h 58min$12 · $0.00
Estados financieros básicos bajo NIC/NIIF - 3ra ediciónRodrigo Estupiñán Gaitán7h 32min$15 · $0.00