
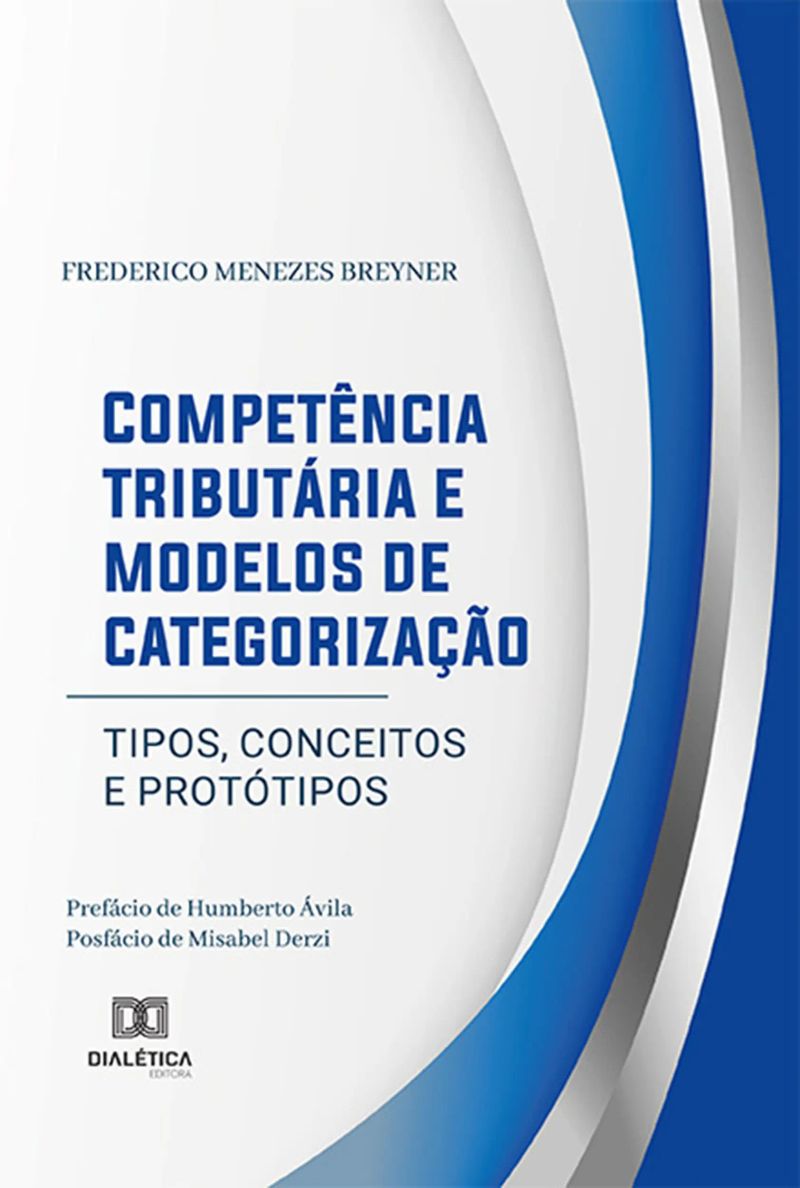
Competência tributária e modelos de categorização
tipos, conceitos e protótiposDe Frederico Menezes Breyner


Duração8h 15m
Sobre este audiolivro
Como interpretar as regras de competência tributária da Constituição de 1988? Seriam elas indicativas de modelos genéricos a serem adaptados continuamente pelo legislador ou definições rígidas de quais situações podem ser tributadas pelos entes federativos? O livro aborda essa questão a partir dos modelos de categorização por meio dos quais se pode identificar os fatos tributáveis constantes das regras de competência tributária. Os modelos de classificação selecionados foram o clássico e o prototípico, e utilizados como esquemas classificatórios que poderiam contribuir com a determinação do âmbito material das competências tributárias. A discussão empreendida analisa os fundamentos teóricos da categorização por tipos e conceitos e testa esses fundamentos por meio de argumentos jurídicos diretamente referidos ao texto constitucional brasileiro, confrontando as teorias existentes com o direito constitucional positivo brasileiro e mediante uso do direito comparado pelo método funcionalista.
Detalhes do audiolivro
GêneroPolitics and Government
Duração8 h 15 min
Narrado porOuça com mais de 1.000 vozes
FormatoeBook com áudio
Data de publicação16 de set. de 2022
IdiomaPortuguês
Sumário
1AGRADECIMENTOS
2INTRODUÇÃO
31 PALAVRAS E CONCEITOS
41.1. ALGUMAS DISTINÇÕES RELEVANTES E A DELIMITAÇÃO DO OBJETO
51.2 DENOTAÇÃO E CONOTAÇÃO, INTENSÃO E EXTENSÃO.
Mostrar todos os capítulosVer menos
61.3 VAGUEZA E AMBIGUIDADE
72 O REFERENCIAL TEÓRICO ADOTADO
82.1 O DIREITO COMO SISTEMA AUTOPOIÉTICO
92.2 INTERPRETAÇÃO JURÍDICA
102.3. A INTERPRETAÇÃO E APLICAÇÃO DO DIREITO COMO OPERAÇÃO INTRASSISTÊMICA: A ESTABILIZAÇÃO DAS EXPECTATIVAS NORMATIVAS.
112.4 A ARGUMENTAÇÃO JURÍDICA E A CONSISTÊNCIA DAS DECISÕES
122.5 A INTERPRETAÇÃO METATEXTUAL
133 CLASSIFICAÇÃO EM OUTRAS CIÊNCIAS SOCIAIS E NO DIREITO
143.1 ESQUEMAS CLASSIFICATÓRIOS NA CIÊNCIA DA INFORMAÇÃO
153.2 CLASSIFICAÇÃO NA CIÊNCIA COGNITIVA
163.2.1 O MODELO CLÁSSICO: ESSENCIALISMO E ESTRUTURALISMO
173.2.2 O MODELO DE CATEGORIZAÇÃO PROTOTÍPICA
183.3. EXEMPLOS DE IRRITAÇÃO DO SISTEMA JURÍDICO PELOS DIVERSOS MODELOS DE CATEGORIZAÇÃO DO AMBIENTE
193.3.1 MODELO CLÁSSICO OU HIERÁRQUICO E OS CONCEITOS DE CLASSE NO DIREITO
203.3.2 O MODELO DE ÁRVORE
213.3.3 O MODELO DE PARADIGMAS
223.3.4 O MODELO FACETADO
233.3.5 O MODELO DE PROTÓTIPOS E OS CONCEITOS DE TIPO NO DIREITO
244 AS FIGURAS ELEMENTARES OU CATEGORIAS TÉCNICAS DA TRIBUTAÇÃO: IDENTIFICAÇÃO DA COMPETÊNCIA TRIBUTÁRIA ENQUANTO OBJETO DO TRABALHO
254.1 COMPETÊNCIA E INCOMPETÊNCIA TRIBUTÁRIA.
264.2 IMUNIDADE TRIBUTÁRIA
274.3 INCIDÊNCIA TRIBUTÁRIA
284.4 NÃO INCIDÊNCIA TRIBUTÁRIA
294.5 ISENÇÃO TRIBUTÁRIA
305 A CATEGORIZAÇÃO DOS FATOS TRIBUTÁVEIS NAS REGRAS DE COMPETÊNCIA
315.1 REVISÃO DA LITERATURA NACIONAL ACERCA DAS CARACTERÍSTICAS DOS TIPOS E DOS CONCEITOS
325.2 A POSIÇÃO ADOTADA SOBRE AS CARACTERÍSTICAS DE TIPOS E CONCEITOS NO DIREITO E AS CONTRIBUIÇÕES E LIMITES DOS MODELOS DE CATEGORIZAÇÃO.
335.3 AS CONSEQUÊNCIAS INTERPRETATIVAS DA ELEIÇÃO DA ABORDAGEM CONCEITUAL OU TIPOLÓGICA: COGNIÇÃO, SINCRONIA E DIACRONIA
345.4 PORQUE O EMPREGO DE TIPOS NO DIREITO DOS CONTRATOS NÃO GERA INSEGURANÇA JURÍDICA.
355.5 REVISÃO DA LITERATURA NACIONAL ACERCA DA ABORDAGEM TIPOLÓGICA OU CONCEITUAL DAS REGRAS DE COMPETÊNCIA TRIBUTÁRIA
365.6 ANÁLISE DOS ARGUMENTOS UTILIZADOS PELA LITERATURA SELECIONADA PARA SUSTENTAR A ABORDAGEM CONCEITUAL OU TIPOLÓGICA DAS REGRAS DE COMPETÊNCIA TRIBUTÁRIA.
375.6.1 FEDERALISMO FISCAL E SEGURANÇA JURÍDICA.
385.6.2 O CARÁTER MERAMENTE DESCRITIVO DOS TIPOS E A CONSEQUENTE PERMISSÃO PARA QUE OS ENTES FEDERATIVOS DEFINAM SUA PRÓPRIA COMPETÊNCIA
395.6.3 O ARGUMENTO HISTÓRICO DE QUE A CONSTITUIÇÃO APENAS DESCREVEU OS IMPOSTOS ANTES EXIGIDOS
405.6.4 O PAPEL DA LEI COMPLEMENTAR E OS EXEMPLOS SUPOSTAMENTE COMPROBATÓRIOS DO USO DE TIPOS (IPTU X ITR E ICMS X ISS)
415.6.5 A COMPETÊNCIA RESIDUAL: RECONHECIMENTO E ADOÇÃO DE SUA RELEVÂNCIA COMO DETERMINANTE PARA A PREVALÊNCIA DOS CONCEITOS DE CLASSE
425.7 ESTUDO COMPARADO: COMPETÊNCIA TRIBUTÁRIA NA LEI FUNDAMENTAL ALEMÃ
435.7.1 JUSTIFICATIVA PARA O ESTUDO COMPARADO E MÉTODO UTILIZADO
445.7.2 A COMPETÊNCIA LEGISLATIVA EM MATÉRIA TRIBUTÁRIA NA ALEMANHA
455.7.3 A ABORDAGEM TIPOLÓGICA DOS IMPOSTOS LISTADOS NAS REGRAS DE DISTRIBUIÇÃO DE COMPETÊNCIA LEGISLATIVA NA ALEMANHA
465.7.4 O JULGAMENTO DA CORTE CONSTITUCIONAL ALEMÃ PELA INCONSTITUCIONALIDADE DO IMPOSTO SOBRE COMBUSTÍVEL NUCLEAR EM RAZÃO DE SUA ATIPICIDADE
475.7.5 AS DIFERENÇAS ENTRE BRASIL E ALEMANHA: COMPARAÇÃO QUE LEVA À NEGAÇÃO DO USO DE TIPOS NAS REGRAS DE COMPETÊNCIA TRIBUTÁRIA PREVISTAS NA CONSTITUIÇÃO BRASILEIRA
486 A POSIÇÃO ADOTADA NO TRABALHO: A PREVALÊNCIA DOS CONCEITOS DE CLASSE NAS REGRAS DE COMPETÊNCIA TRIBUTÁRIA.
496.1 O MÉTODO A SER APLICADO DE ACORDO COM O REFERENCIAL TEÓRICO ADOTADO
506.2 COMPETÊNCIAS TRIBUTÁRIAS E EMPREGO DE TIPOS: CASO ÚNICO DO IMPOSTO SOBRE GRANDES FORTUNAS.
Mais de Frederico Menezes Breyner

Mitologia SoviéticaThiago Braga8h 44min4.8 (539)$9 · $0.00
Dos Delitos E Das PenasCesare Beccaria E Alexandre Zanca Bacich4h 49min4.5 (1.3K)$7 · $0.00
Sobre a liberdadeStuart Mill8h 7min4.3 (4.9K)$7 · $0.00
A arte da guerraNicolau Maquiavel9h 47min4.1 (16.4K)$12 · $0.00
Brasil: mito fundador e sociedade autoritáriaMarilena Chaui4h 10min3.7 (40)$3 · $0.00
Conversas sobre política para todos os temposRubem Alves3h 37min$4 · $0.00
O AbolicionismoJoaquim Nabuco7h 2min4.2 (101) Só no Ultra
A Campanha AbolicionistaJosé do Patrocínio10h 5min Só no Ultra
Contraste & ConfrontosEuclides da Cunha5h 5min Só no Ultra
Os Tentáculos Malignos Da Esquerda BrasileiraO Historiador2h 36min4.7 (1K)$6 · $0.00
O Que Todo Revolucionário Deve Saber Sobre A RepressãoVictor Serge - Tradução Thaelman Carlos4h 31min4.7 (297)$7 · $0.00
Atrás Da MuralhaSol Soares3h 3min4.6 (2.5K)$5 · $0.00
ArgentumMarcos Araújo4h 56min4.5 (2.7K)$12 · $0.00
Constituição FederalUnknown Author25h 23min4.5 (6.9K)$8 · $0.00
Criminologia - Teoria e PráticaPaulo Sumariva13h 35min4.6 (364)$20 · $0.00
Por que o Brasil é um país atrasado?Luiz Philippe de Orleans e Bragança9h 39min4.5 (1.5K)$6 · $0.00
Curso de Direito ConstitucionalCurso de Direito Constitucional:10h 43min4.5 (362)$17 · $0.00
O diálogo possívelFrancisco Bosco12h 49min4.4 (1.4K)$17 · $0.00
Os engenheiros do caosGiuliano da Empoli5h 3min4.3 (7.2K)$10 · $0.00
A Alma Do Homem Sob O Socialismo.Professor Doutor Fernando Antonio Dal Piero3h 39min4.4 (566)$7 · $0.00
Você também pode gostar
Apresentando Alguns Títulos Da Obra De Machado De Assis Com Display Lcd Programado No ArduinoVitor Amadeu Souza10min$6 · $0.00
Como Construir Sua Marca Com Imagens Do InstagramSantore Digital18min$6 · $0.00
Dicas Incríveis Para Youtuber IniciantesGabriel Miranda13min$4 · $0.00
Apresentando Rodovias Do Estado Do Pr Com Display Lcd Programado No ArduinoVitor Amadeu Souza9min$6 · $0.00
Plotando Um Gráfico De Exposição Ao Ozônio Com O Visual C#Vitor Amadeu Souza37min$10 · $0.00
Concreto para pavimento rígido – influência do agregado graúdoDanyel Flávio Lopes de Paiva, Victor Germano da Silva Júnior, Wagner dos Santos Lucena2h 23min$13 · $0.00
Desenvolvendo Um Datalogger E Armazenando No Arquivo Formato Csv Para Medir Célula De Carga Com PicVitor Amadeu Souza17min$37 · $0.00
Direito Processual Civil Brasileiro - Volume 3 - 24ª Ed 2025Vicente Greco Filho18h 1min$29 · $0.00
Experiências Com O Mosfet Irf3205 Programado No ArduinoVitor Amadeu Souza8min$6 · $0.00
Mais transparênciaGustavo Warzocha Fernandes Cruvinel2h 37min$12 · $0.00
Apostila Técnica Criando Um Projeto Visual C#Nelson Sadala Tavares25min$5 · $0.00
Contratos Para Influenciadores DigitaisDanielle Osorio Santos1h 31min$10 · $0.00
300 Receitas De CaféBira Melo4h 59min$7 · $0.00
Advocacia Extrajudicial e Desenvolvimento Imobiliário - Teoria, Experiência e Segurança Jurídica - 1ª Ed - 2026CÍNTIA CALAIS, HELEN SALOMÃO, LETÍCIA ARAÚJO FARIA, RACHEL LETICIA CURCIO XIMENES DE LIMA ALMEIDA, SAMILA ARIANA ALVES MACHADO22h 6min$26 · $0.00
Projeto De Hardware Para Ler Biometria Com Desenho De Esquema E Layout No KicadVitor Amadeu Souza1h 17min$7 · $0.00
Entre termos e atasIvan Douglas de Souza17h 13min$16 · $0.00
Contos InesquecíveisProf. Dr. Hort Albert Witt30min$9 · $0.00
Desenvolvendo Um Medidor De Co2 Modbus Rs485 No ArduinoVitor Amadeu Souza40min$10 · $0.00
Ciência Ao Alcance De TodosRodinei Antonio Pachani2h 6min$5 · $0.00
Absorvedor solar de ilmenitaGustavo Pamplona2h 33min$20 · $0.00