
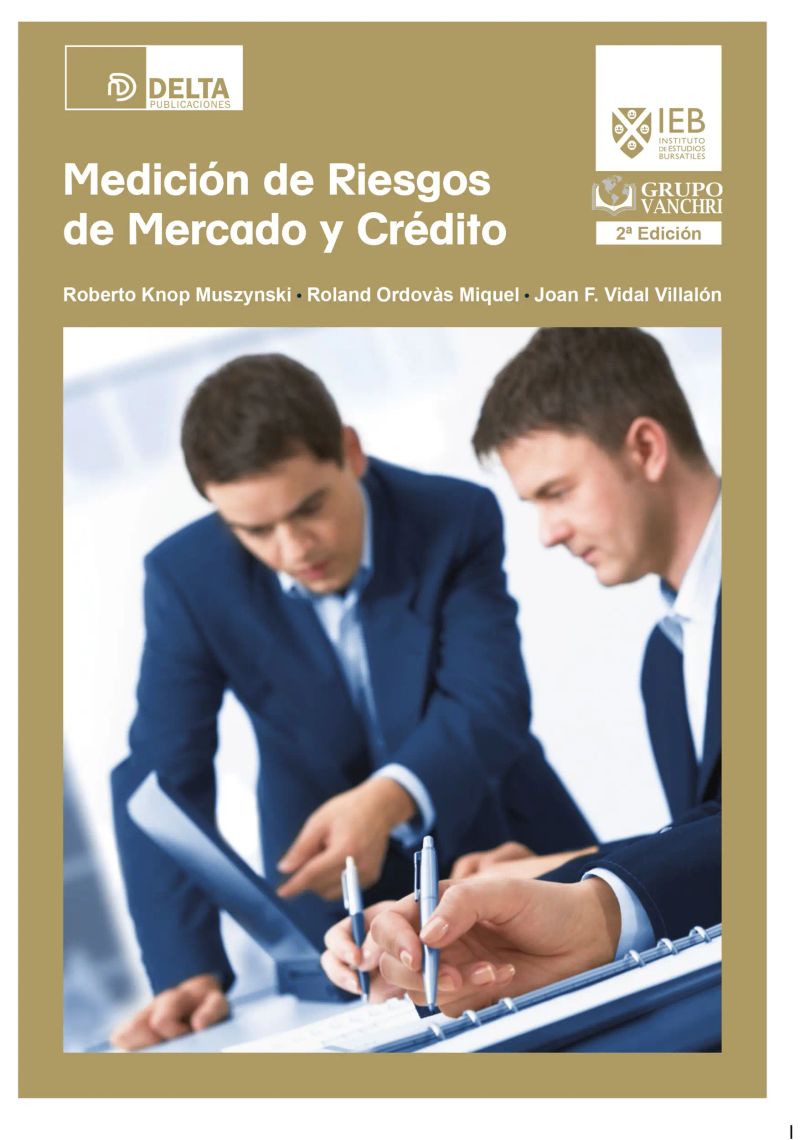
Medicion de riesgos de mercado y credito
By Robert Knop


Length8h 16m
About this audiobook
Estadistica aplicada a riesgos,riesgos de mercado,riesgo de credito,sobre la parametrizacion de la funcion beta,derivacion de la volatilidad de la perdida para una operación
Audiobook details
GenreLiterary Classics
Length8 hrs 16 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateFeb 1, 2019
LanguageSpanish
Table of contents
1OTROS TÍTULOS DE LA COLECCIÓN IEB-DELTA
2Medición de Riesgos de Mercado y Crédito
3© 2019 Los autores
4Introducción
5Medición de riesgos de mercado y de crédito
Show all chaptersShow less
61 CAPÍTULO
7que es una volatilidad sin ponderar.
81 Exponentially Weighted Moving Average.
9Ajuste del Parámetro de Decay2
102 Método descrito en RiskMetrics Technical Document.
11inicial. Podemos calcular la volatilidad para cada fecha de
12Número efectivo de días significativos
13500 días 500 días 500 días
14500 días 500 días 500 días 500 días 500 días
15500 días 500 días 500 días 500 días
16500 días 500 días 500 días
17500 días 500 días 500 días 500 días
18La interpretación del coeficiente de correlación en casos extremos es:
19EJEMPLO 3
201.4 CÁLCULO DE PERCENTILES
21()ix
22Área acumulada
23Definición Formal
24()Rx
25Teorema del Valor Medio de Lagrange
26PDmrP
27debemos añadir solo el término cuadrático
28Max(K-S,0)
29Derivada parcial del valor de la opción respecto al tipo de interés
30EJEMPLO 8
31Aproximación DeltaSubyacenteValor
321.5.4 Cobertura
331.5.5 Puesta en práctica: la opción digital
34Opción digitalSubyacentePayoff
351.5.6 Técnicas de derivación numérica
36Subyacente
37EJEMPLO 13
38Delta
39Aproximación de la segunda derivada
40Vencimiento: 1 año TIR: 5%
41Una estimación para la Sensibilidad Absoluta será
421.6.1 Introducción
43Hipótesis necesarias
44Valoración por esperanza matemática
45Valoración por ausencia de arbitraje
465 Se usa la notación de tipo de interés continuo.
47Una opción
48t
49C0C1C2
50El modelo continuo
Los miserables (texto completo, con índice activo)Victor Hugo19h 56m4.6 (3.1K)$2 · $0.00
Jane Eyre (Anotado)Charlotte Brontë18h 12m4.5 (4.5K)$0.99 · $0.00
Frankenstein o el moderno Prometeo (Anotado)Mary Shelley9h 15m4.5 (1.3K)$0.99 · $0.00
María (Anotado)Jorge Isaacs11h 17m4.5 (1.3K)$0.99 · $0.00
Misericordia (Anotado)Benito Pérez Galdós10h 51m4.6 (348)$0.99 · $0.00
Crimen y Castigo (Anotado)Fiódor Dostoievski25h 47m4.5 (1.2M)$0.99 · $0.00
Reserva de musgoRobin Wall Kimmerer8h 22m4.5 (24.4K)$26 · $0.00
V13Emmanuel Carrére7h 51m4.5 (16.8K)$24 · $0.00
The Divine Comedy (Hell or Inferno) Illustrated Complete (Spanish Edition)Dante Alighieri5h 53m4.5 (1.3K)$2.30 · $0.00
Noli me tángere (Anotado)José Rizal18h 21m4.5 (1.3K)$0.99 · $0.00
El Extraño Caso del Doctor Jekyll y el Señor Hyde (Anotado)Robert Louis Stevenson4h 16m4.5 (1.2K)$0.99 · $0.00
Us Against You \ Nosotros contra todosFredrik Backman16h 51m4.4 (320K)$40 · $0.00
La Edad de OroJosé Martí6h 15m4.5 (861)$2.30 · $0.00
Una habitación propiaVirginia Woolf4h 11m4.4 (279.7K)$24 · $0.00
Las aventuras de Sherlock Holmes - Edición integral (Traducido)Arthur Conan Doyle10h 32m4.4 (18.3K)$5.70 · $0.00
Diez negritos (traducido)Agatha Christie6h 19m4.4 (22.4K)$5.80 · $0.00
El crimen y el castigoFyodor Dostoyevsky22h 15m4.4 (1.3M)$1 · $0.00
Antología De CuentosAntón Chéjov13h 37m4.5 (1.7K)$6 · $0.00
El Maestro y Margarita (Traducido)Mikhail Bulgakov17h 26m4.4 (504.2K)$3.40 · $0.00
Momentos estelares de la humanidadStefan Zweig10h 25m4.4 (39.8K)$18 · $0.00
You may also like
El Budget. Qué es y cómo aplicarloGiuseppe Pignanelli4h 31m$10 · $0.00
Riesgos eléctricos y mecánicos - 1ra ediciónFernando Hernao Robledo11h 56m$11 · $0.00
InventariosHumberto Guerrero Salas5h 45m4.6 (13)$28 · $0.00
Análisis y diseño sísmico de edificiosRoberto Rochel Awad13h 41m4.8 (12)$6 · $0.00
Decisiones De Inversión Y Financiación En Empresas Del Sector TurísticoWalter Block12h 51m$20 · $0.00
Riesgos biológicos y bioseguridadFernando Hernao Robledo10h 13m$12 · $0.00
Costos para PymeCarlos Rincón8h 55m4.5 (10)$19 · $0.00
Guías para el laboratorio de bacteriologíaMaría Consuelo Vanegas López7h 48m$12 · $0.00
Gestión De Riesgos En Empresas AseguradorasJesús Pérez Pérez19h 35m$28 · $0.00
Cómo gestionar el transporte en la exportaciónCristina Peña6h 7m$27 · $0.00
Modelos financieros con ExcelJairo Gutiérrez Carmona9h 49m$15 · $0.00
Gestión financiera - 2da ediciónMarcial Córdoba Padilla18h 3m$11 · $0.00
500 frases de francés para aprender en 5 díasMarion Bernard, Robert Wilson1h 42m4.0 (132)$10 · $0.00
Hematología. Casos clínicos: preguntas y respuestasMónica Duarte Romero6h 56m$10 · $0.00
Administración estratégicaMario Enrique Uribe Macías5h 26m$8 · $0.00
Seguridad socialGermán Ernesto Ponce Bravo19h 44m$26 · $0.00
Dirección financiera: inversión y financiación, Volumen 1; Segunda ediciónLeonardo Cazorla Papis23h 57m$21 · $0.00
Prospectos de alta calidadMark Hunter7h 45m4.4 (133)$14 · $0.00
Ecofisiología del cultivo de la gulupa (Passiflora edulis Sims)Luz Marina Melgarejo16h 49m$3 · $0.00
Primeros auxilios. Cómo salvar a su caballo en caso de emergenciaAndrea Holst, Daniela Bolze57m$10 · $0.00