
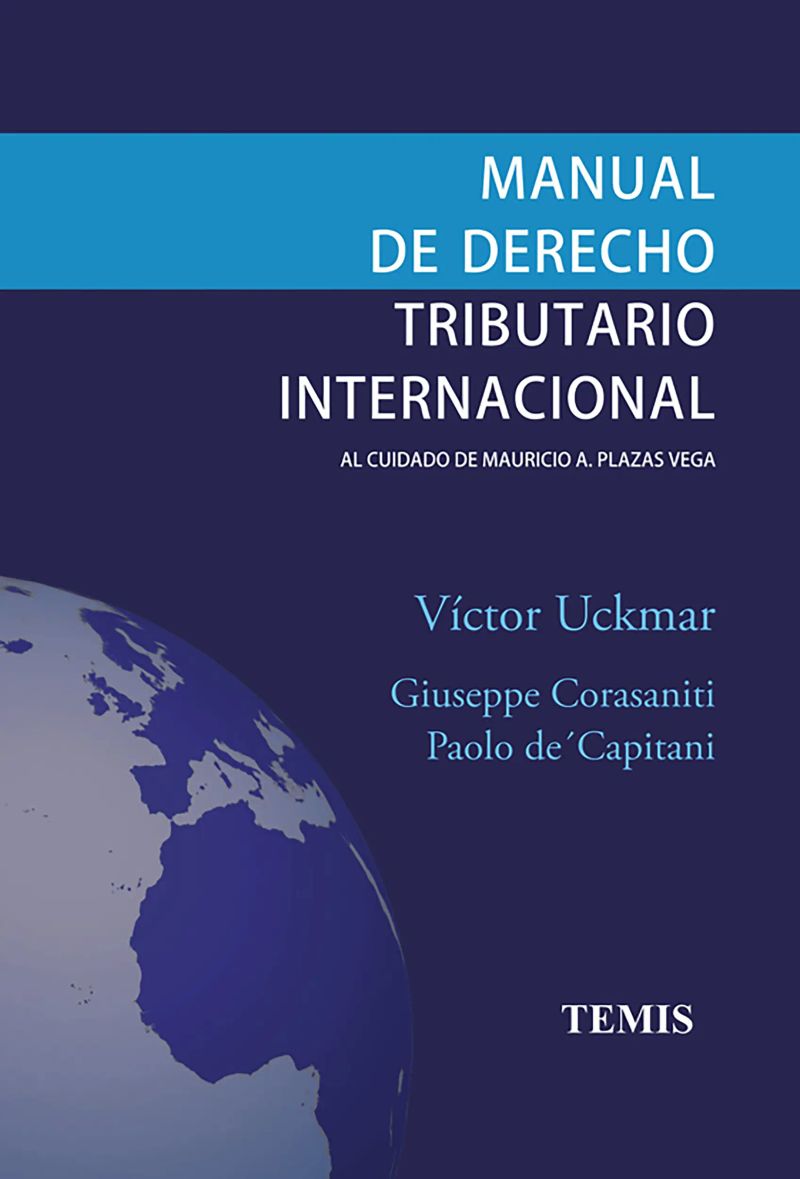
Manual de derecho tributario internacional
By Victor Uckmar, Corasaniti Giuseppe, Decapitani di vimercate Paolo


Length31h 25m
About this audiobook
Durante el transcurso del siglo XX y lo corrido del presente, el derechotributario internacional ha evolucionado de manera continua, debido a la trans-formación del derecho interno y a la profunda modificación de las caracterís-ticas del comercio internacional que de la exportación de materias primas (enlos años veinte), ha pasado a la exportación de productos y servicios con flujosde réditos de un país a otro (en los años ochenta), hasta llegar al proceso de"globalización" que caracteriza el comercio de los últimos veinte años. Tam-bién, en este período se ha producido una evolución del control fiscal en cabe-za de los órganos supranacionales: desde la creación de los Comités, dispues-tos a reducir las barreras aduaneras que se interponían al libre intercambio delos bienes, la Sociedad de las Naciones, que se preocupó por eliminar la dobleimposición en las operaciones internacionales, las Naciones Unidas, que seproponía —en cuanto aquí nos interesa en materia de doble imposición— latutela de los Estados en vías de desarrollo, hasta llegar a la OCDE que agregala lucha en contra de las artificiosas reducciones de impuestos obtenidos porlas multinacionales con las consecuentes distorsiones de la competencia, has-ta las Uniones (desde aquella Europea al Mercosur) que tienden a avanzar másallá de la armonización de los ordenamientos internos.
Audiobook details
GenrePolitics and Government
Length31 hrs 25 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateJun 8, 2022
LanguageSpanish
Table of contents
1MANUAL DE DERECHO TRIBUTARIO INTERNACIONAL
2VICTOR UCKMAR GIUSEPPE CORASANITI PAOLO DE’CAPITANI DI VIMERCATE
3© Editorial Temis S. A., 2021.
47.6. La fuerza de atracción del establecimiento permanente y la efectiva
5JAVIER GONZÁLEZ VALENCIA
Show all chaptersShow less
6ZONAS FRANCAS NATALIA GUERRERO ZABALA
7INTRODUCCIÓN
8DERECHO TRIBUTARIO INTERNACIONAL
9posterior evolución del derecho tributario internacional.
10tecnología y del flujo de capitales.
11Como conclusión del informe, la OCDE ha formulado recomendaciones
12Comentarios
13DERECHO TRIBUTARIO INTERNACIONAL
14CAPÍTULO I
15DERECHO TRIBUTARIO INTERNACIONAL
16Comentarios
174 ALEGRÍA BORRÁS, La doble imposición: problemas jurídicos internacionales, Madrid, Fábri-
186 EDUARDO JIMÉNEZ DE ARÉCHAGA, Curso de derecho internacional público, Montevideo, Fun-
19cado común:
208 Véanse entre otras, las sents.C-324/00 de 12 diciembre 2002, Lankhorst-Hohorst; C-
21horizontal en la Comunidad Económica
22Comentarios
23tion of taxes in the Member’s territory;
243 Cfr. NATALIA QUIÑONES, “International Tax Arbitration and the Sovereignty Objection: A
25South American Perspective”, en Tax Notes International, august 11th, 2008.
26LAS FUENTES
27LA DOBLE IMPOSICIÓN Y EL MODELO OCDE
28parables.
29a los impuestos directos sobre la renta y el patrimonio.
30Sección I.—El nacimiento del modelo OCDE
31de la cual la empresa ejerce total o parcialmente su actividad”.
327.1. El establecimiento permanente personal
33terior.
34das.
3518 Art. 326 del E. T.
36al establecimiento permanente
37Cabe acotar que subsidiariamente es posible recurrir a otros métodos
385.1. La definición
39tegro en un plazo determinado.
40pleos.
417.4. El “software”
42del beneficiario efectivo
43a resident of the other State, and
44reside en el Estado donde se desarrolla la actividad;
45JOSÉ ANDRÉS ROMERO TARAZONA
464.5. El poder de recalificación de la administración tributaria
47de dividendos incluye los siguientes conceptos:
48del Modelo OCDE: los casos de triangulación
498.2. La imposición de las plusvalías
501.3. Neutralidad de exportación de capital (“Capital export neutrality”):
Crónica RojaRodrigo Fluxá11h 44m4.5 (262)$15 · $0.00
Allende: Cómo la Casa Blanca provocó su muertePatricia Verdugo6h 1m4.5 (142)$8 · $0.00
Cazando a El ChapoAndrew Hogan, Douglas Century11h4.2 (6.8K)$29 · $0.00
Los archivos del cardenalDaniel Arrieta, Daniel Arrieta, Mónica González, Alejandra: Matus, Javiera Matus, Juan Cristóbal Peña, Ana María Sanhueza, Francisca. Editores: Insunza, Andrea Skoknic, Javier Ortega9h 30m4.5 (65)$14 · $0.00
En vez del optimismoJuan Pablo Luna5h 49m4.4 (37)$10 · $0.00
Empresarios zombis. La mayor elusión tributaria de la elite chilenaJuan Andrés Guzmán, Juan Andrés Guzmán, Jorge Rojas5h 56m4.0 (58)$13 · $0.00
Historias desconocidas de ChileFelipe Portales7h 21m3.9 (97)$12 · $0.00
La fronda. Cómo la elite secuestró la democraciaRenato Garin5h 22m4.0 (45)$9 · $0.00
Veinte años después, Neoliberalismo con rostro humanoFernando Atria11h 26m4.1 (19)$12 · $0.00
Autopsia. ¿De qué murió la elite?Alberto Mayol14h 30m3.6 (22)$14 · $0.00
Los archivos del cardenal 2. Casos realesAndrea Insunza, Andrea Insunza, Javier Ortega12h 49m$27 · $0.00
El Chile que se vieneRicardo Lagos, Ricardo Lagos, Oscar Landerretche18h 14m$18 · $0.00
Hijas de GeneralRocío Montes5h 33m$11 · $0.00
Yo, Presidente/aPaula Escobar Chavarría5h 51m$14 · $0.00
Lo mejor de CIPER 3CIPER14h 36m$17 · $0.00
La solución constitucional. Plebiscitos, asambleas, congresos, sorteos y mecanismos híbridosClaudio Fuentes, Claudio Fuentes, Alfredo Joignant12h 25m$18 · $0.00
1925Arturo Fontaine, Arturo Fontaine, Juan Luis Ossa, Aldo Mascareño, Renato Cristi, Hugo Herrera, Joaquín Trujillo9h 31m$16 · $0.00
El cardenal Raúl Silva Henríquez y los Derechos HumanosReinaldo Sapag5h 24m$5 · $0.00
Lo mejor de CIPER 2Mónica González9h 1m4.5 (11)$14 · $0.00
Goles y autogoles: Historia política del fútbol chilenoDaniel Matamala11h 26m4.1 (64)$10 · $0.00
You may also like

Responsabilidad penal internacional en el ciberespacioKai Ambos2h 6m$2 · $0.00
La competencia jurisdiccional entre la justicia penal militar y la justicia ordinariaLuis Antonio Orjuela Morales5h 16m$7 · $0.00

Conocer y comprender el derecho de los impuestosEugenio Simón Acosta, Antonio Vázquez del Rey, Ma Eugenia Simón10h 21m$10 · $0.00

Compendio Fiscal 2020José Pérez Chávez, Raymundo Fol Olguín76h 30m$105 · $0.00
La reforma policial en América LatinaMarcelo Fabián Saín6h 5m$5 · $0.00
La carga de la prueba en los casos de responsabilidad médica en el marco de la ginecoobstetriciaFabián Enrique Cotes Mozo4h 16m$10 · $0.00
Cinco años de la ley 964 de 2005: ¿se están cumpliendo sus objetivos?Varios autores22h 5m$11 · $0.00
Introducción a la responsabilidad internacionalJuan Pablo Hinestrosa Velez10h 35m$6 · $0.00

El Cruce entre Regulación y Derecho Antitrust en el Sector de TelecomunicacionesThatiana Rodrigues Maciel3h 45m$12 · $0.00
Régimen jurídico de los agentes estatales. Tomo IIPaula Robledo Silva, Jorge Iván Rincón Córdoba26h 16m$17 · $0.00
Tratado de derecho disciplinario, tomo I: Parte sustancial generalCarlos Arturo Gómez Pavajeau, John Harvey Pinzón Navarrete36h 53m$20 · $0.00
Manual de derecho administrativo sancionadorEdgar José Moya Millán2m$14 · $0.00
Lecciones de derecho mercantil, 2.ª ed.Luis Gonzalo Baena Cárdenas53h 51m$25 · $0.00
Curso de derecho tributario, procedimiento y régimen sancionatorioJulio Roberto Piza Rodríguez39h 30m$30 · $0.00
Contratos publicos: problemas, perspectivas y prospectivas. XVIII Jornadas Internacionales de Derecho AdministrativoAlberto Montaña Plata, Jorge Iván Rincón Córdoba43h 31m$22 · $0.00
Puesta en práctica del Código General del ProcesoMaría del Socorro Rueda30h 50m$23 · $0.00

La propiedad industrialManuel Guerrero Gaitán15h 45m$17 · $0.00
El control fiscal y la responsabilidad fiscalLuz Jimena Duque Botero, Fredy Céspedes Villa34h 29m$46 · $0.00
Estrategia tributariaJavier E. García Restrepo20h 43m$31 · $0.00

Prontuario Mercantil 2017José Pérez Chávez, Raymundo Fol Olguín56h 43m$7 · $0.00