
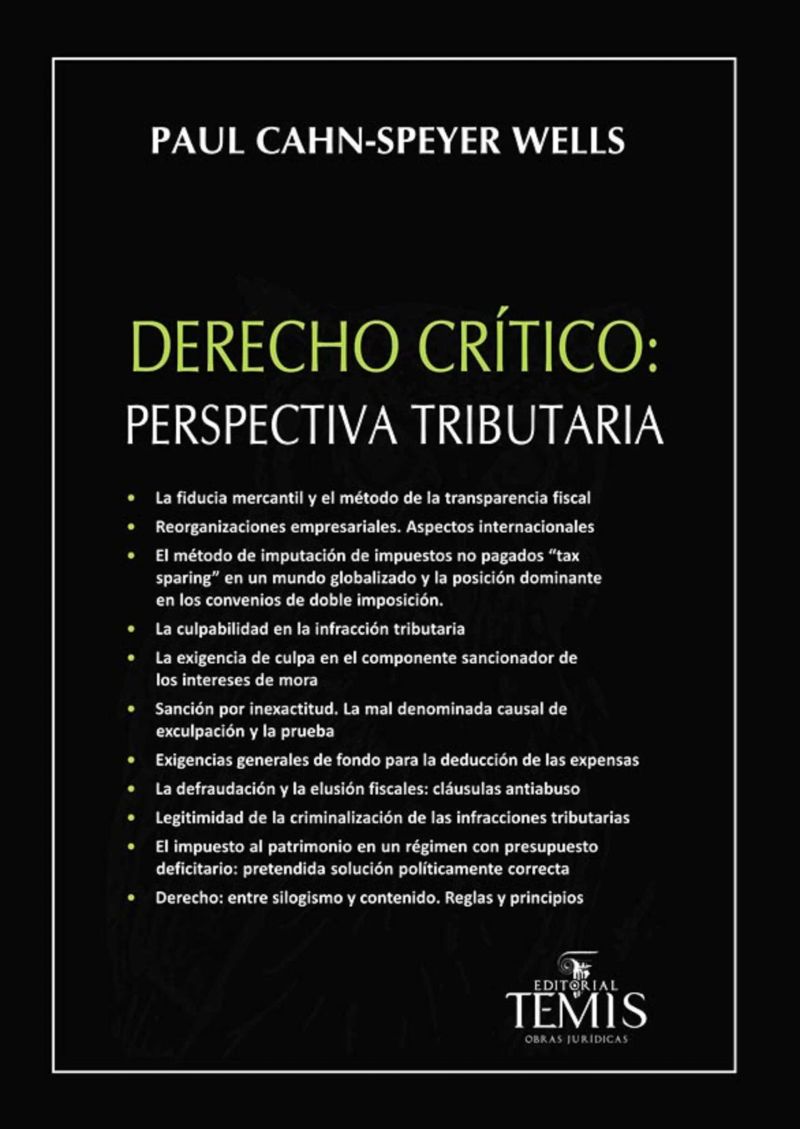
Derecho crítico: perspectiva tributaria
By Wells Paul Cahn-Speyer


Length41h 6m
About this audiobook
Uno Universo Iure: el derecho es uno y debe ser comprendido a partir de su totalidad,
más allá de los incisos y parágrafos. Sea que se conciba como el conjunto de condiciones para que las libertades de todos los asociados sean viables y efectivas o se
avizore, simple y llanamente, como un reconocimiento del hecho, una manifestación
de la naturaleza orientada a regir a los ciudadanos del mundo o un complejo de normas o reglas de comportamiento dadas por el legislador, la historia de los pueblos o
los fallos de los jueces en pos de la convivencia pacífica. Sea que se perciba como la
síntesis de todas esas expresiones, el derecho debe ser abordado, en la academia, en
los estrados judiciales y en el foro, sin perder nunca su profunda dimensión humana,
sin alienación alguna en sus particularidades.
El derecho, así entendido, es una ciencia social exigente y difícil, en grado sumo,
porque la universalidad que lo identifica aglutina valores, principios, normas y hechos
cuyo referente es el hombre, en su azarosa existencia. Si bien el derecho no es solo
el resultado de la historia universal, nacional o popular, no puede ser entendido de
espaldas a su despliegue como biografía del espíritu social; no se limita al conjunto
de normas positivas vigentes ni a las sentencias de los jueces, aunque requiera de unas
y otras para su realidad y su eficacia; no es un instrumento que se inspire únicamente
en la infraestructura económica que impere en alguna de las fases en que se desenvuelven las fuerzas y relaciones de producción, pero se entiende mal si en el ámbito
de su consolidación y aplicación se hace caso omiso del contexto económico, social
y fáctico que lo informa; es mucho más que el desahogo de las ideas políticas, pero
halla en ellas buena parte de su razón de ser, de su legitimidad; reclama, cada día
más, apreciaciones en las cuales concurran lo local y nacional con lo internacional y
supranacional, sin las cuales quien ose ejercerlo o estudiarlo quedaría inexorablemente
agobiado por los estigmas de la inmediatez y la superficie, muy lejos de la realidad con
la que se relaciona y en la cual se afirma sin cesar.
Audiobook details
GenrePolitics and Government
Length41 hrs 6 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateApr 17, 2026
LanguageSpanish
Table of contents
1PRÓLOGO
2VIII
3IX
4X
5XI
Show all chaptersShow less
6XII
7XIII
8XIV
9XV
10XVI
11XVII
12XVIII
13NOTA DEL AUTOR
14XXII
15se sintetizan así:
16ÍNDICE GENERAL
17I. IntroduCCIón y presentaCIón del tema
18II. parte general
19REORGANIZACIONES EMPRESARIALES. ASPECTOS INTERNACIONALES
20IV. los ComentarIos de la oCde sobre los CrédItos por Impuestos exonerados
21VII. reCepCIón de los prInCIpIos del dereCho sanCIonador por la legIslaCIón trIbutarIa
22I. IntroduCCIón
23I. orígenes hIstórICos de la evasIón trIbutarIa
24IV. nuestra opInIón
25I. IntroduCCIón
26Capítulo I
27I. IntroduCCIón y presentaCIón del tema
28II. parte general
297 Ibídem, pág. 17.
308 La cartilla fiduciaria, Bogotá, Asociación de Fiduciarias, 1994, pág. 8.
319 Ibídem, pág. 8.
32B) El trust anglosajón
3311 saúl saavedra lozano y eduardo buenaventura lalInde, Derecho romano. Traducciones
34mercantil. Diferencias sobresalientes
3518 Véase: Superintendencia Financiera de Colombia, Concepto 2001074437-1 14 febrero 2002
36comiso, se denomina “restitución”.
37C) La fiducia mercantil
3823 IgnaCIo Copete lIzarralde, La fiducia, op. cit., pág. 139.
3925 peña CastrIllón, La fiducia…,. op. cit., pág. 16.
40o fideicomitente) o un tercero.
41según la doctrina alemana
4230 domínguez martínez, El fideicomiso:...,.op. cit., pág. 16.
4331 Ibídem, pág. 18.
4433 domínguez martínez, El fideicomisso:...,.op. cit., pág. 15.
45especie del acto jurídico lato sensu, denominada “negocio jurídico”.
4638 Ibídem, pág., 26.
47Asociación Bancaria de Colombia, Bogotá, Pevill Impresores Ltda., pág. 75.
48franCesChellI, lIzardI albaman y, entre los nuestros, valenCIa zea.
49D) Naturaleza patrimonial de los derechos fiduciarios
50del beneficiario o fideicomisario
La conjuraMónica González21h 6m4.7 (297)$18 · $0.00
Poderoso caballeroDaniel Matamala13h 5m4.6 (258)$13 · $0.00
Crónica RojaRodrigo Fluxá11h 44m4.5 (262)$15 · $0.00
Allende: Cómo la Casa Blanca provocó su muertePatricia Verdugo6h 1m4.5 (142)$8 · $0.00
Cazando a El ChapoAndrew Hogan, Douglas Century11h4.2 (6.8K)$29 · $0.00
Los archivos del cardenalDaniel Arrieta, Daniel Arrieta, Mónica González, Alejandra: Matus, Javiera Matus, Juan Cristóbal Peña, Ana María Sanhueza, Francisca. Editores: Insunza, Andrea Skoknic, Javier Ortega9h 30m4.5 (65)$14 · $0.00
En vez del optimismoJuan Pablo Luna5h 49m4.4 (37)$10 · $0.00
Empresarios zombis. La mayor elusión tributaria de la elite chilenaJuan Andrés Guzmán, Juan Andrés Guzmán, Jorge Rojas5h 56m4.0 (58)$13 · $0.00
Historias desconocidas de ChileFelipe Portales7h 21m3.9 (97)$12 · $0.00
La fronda. Cómo la elite secuestró la democraciaRenato Garin5h 22m4.0 (45)$9 · $0.00
Veinte años después, Neoliberalismo con rostro humanoFernando Atria11h 26m4.1 (19)$12 · $0.00
Autopsia. ¿De qué murió la elite?Alberto Mayol14h 30m3.6 (22)$14 · $0.00
Los archivos del cardenal 2. Casos realesAndrea Insunza, Andrea Insunza, Javier Ortega12h 49m$27 · $0.00
El Chile que se vieneRicardo Lagos, Ricardo Lagos, Oscar Landerretche18h 14m$18 · $0.00
Hijas de GeneralRocío Montes5h 33m$11 · $0.00
Yo, Presidente/aPaula Escobar Chavarría5h 51m$14 · $0.00
Lo mejor de CIPER 3CIPER14h 36m$17 · $0.00
La solución constitucional. Plebiscitos, asambleas, congresos, sorteos y mecanismos híbridosClaudio Fuentes, Claudio Fuentes, Alfredo Joignant12h 25m$18 · $0.00
1925Arturo Fontaine, Arturo Fontaine, Juan Luis Ossa, Aldo Mascareño, Renato Cristi, Hugo Herrera, Joaquín Trujillo9h 31m$16 · $0.00
El cardenal Raúl Silva Henríquez y los Derechos HumanosReinaldo Sapag5h 24m$5 · $0.00
You may also like
Delirios populares extraordinarios y la locura de las masasCharles Mackay29h 36m4.0 (7.3K)$2 · $0.00
La Ciencia Económica Y El Método AustriacoHans-Hermann Hoppe3h 12m4.2 (529)$15 · $0.00
Miradas críticas sobre la trata de seres humanos. Diálogos académicos en construcciónÁngela Iranzo, Mónica Hurtado15h 7m$11 · $0.00
Derecho penalGiovanni Fiandaca Enzo Musco58h4.6 (30)$55
Relatividad y delitoEdmundo René Bodero13h 30m$14
El laberinto de los juristasCarlos Lascarro Castellar, Diemer Lascarro Castellar5h 21m$10 · $0.00
Anti-dogmáticaMinor E. Salas14h 6m$30 · $0.00
Análisis Criminológico De Grupos UrbanosDavid Docal Gil7h 9m$14 · $0.00
Planned Obsolescence and the Rule of Law, libro a ser publicado en inglésMagdalena Correa Henao, Raquel Regueiro Dubra, Jesús Alfonso Soto Pineda, Camilo Pabón Almanza, Jacqueline Hellman Moreno, William Fernando Martínez Luna13h 29m$11 · $0.00
Medios de comunicación y criminalidadWilmer Tellez6h 10m$1 · $0.00
Teoría y puesta en práctica del análisis económico del derecho colombianoUnknown Author20h 10m$15 · $0.00
Tiempos críticosFabio Wasserman18h 40m$7 · $0.00
El futuro de la criminología críticaAlejandro Gómez, Germán Silva3h 28m$4 · $0.00
Derecho penal generalGloria Bernal Acevedo29h 24m$37 · $0.00
Otra historia para otra psiquiatríaRafael Huertas6h 21m4.8 (12)$9 · $0.00
Igual justicia bajo la leyCarroll C. Moreland5h 10m$12 · $0.00
Fútbol, violencia y EstadoDiego Murzi13h 58m$7 · $0.00
La imputaciónMario Iguarán14h 19m$19 · $0.00
Economía IncorrectaSebastian Truyols Mateu2h 47m$11 · $0.00
El elemento subjetivo del delito en el Estatuto de Roma: un análisis de derecho penal comparadoLigia María Vargas35h 36m$16 · $0.00