


Length2h 11m
About this audiobook
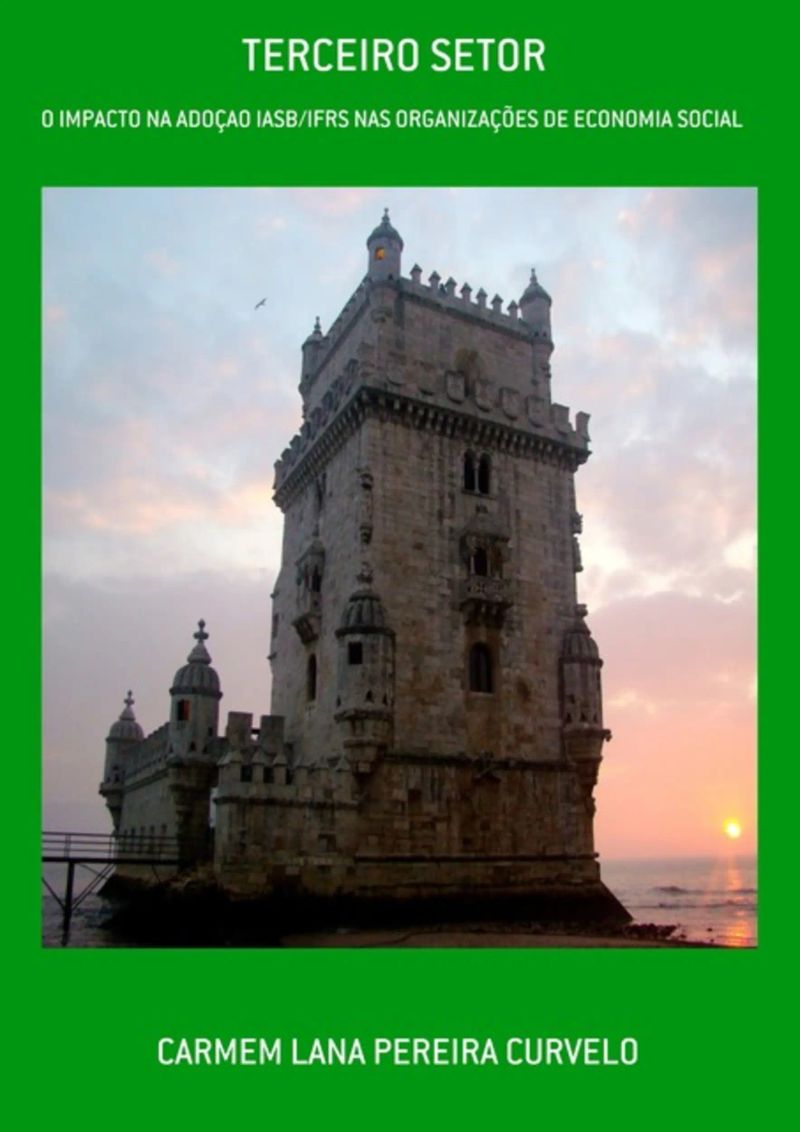
ABORDA A CARACTERIZAÇÃO DA CONTABILIDADE DO TERCEIRO SETOR NA ADOÇAO IASB/IFRS- NORMAS INTERNACIONAIS. TRABALHO EXECUTADO COMO TESE DE MESTRADO EM CIÊNCIAS EMPRESARIAIS EM PORTUGAL.
Audiobook details
GenreBusiness and Economics, Science and Nature
Length2 hrs 11 mins
Narrated byListen with 1,000+ voices
FormateBook with Audio
Publish dateDec 17, 2018
LanguagePortuguese
Table of contents
1Carmem Lana Pereira Curvelo
2(Sob orientação do Prof. Doutor Maria Luísa Ribeiro)
3activities more specific to socioeconomic organizations.
4são transacionáveis.
5considerar as quotas-partes no Passivo da Passivo por essas serem resgatáveis.
Mostrar todos os capítulosVer menos
6Em particular, torna-se um obstáculo para as cooperativas de natureza jurídica formada
71.3.1. Tipos de Organizações
8As organizações de Economia Social para atingirem os seus objetivos, baseiam-se em
91.3.4. Ato Social
10dos resultados.
11Podem-se citar como exemplos de atos cooperativos, de entre outros, os seguintes:
12Sul do Brasil
1353% no leite, entre outros.
141 http://www.primato.com.br/cooperativismo/8.primato - PRIMATO
15Para conseguirem prestar serviços aos seus associados, agregando maior renda aos
16Financiamento externo significa que os recursos ou capitais de uma organização
17cooperativa como um empreendimento comum, faz-se necessário que os associados
18Capítulo II
192.2. Contabilização Convencional versus Adoção das Normas do IASB
20entidades.
21filantrópicas não governamentais também precisam de uma estrutura, na qual se apoiem
222 disponivel em http://www.cfc.org.br, NBC- Normas Brasileiras de Contabilidade na Adoção IASB
23Deve-se considerar que os associados de cooperativas de produção agrícola são, em
24informações deverão estar organizadas de forma lógica, concatenada e coerente.
25Algumas linhas de crédito exclusivas para as cooperativas de produção agrícola, como
26(Albuquerque, 2006).
27Capítulo III
28pelos códigos de 1 a 6.
293.2.1. Resultado Orçamentário da Entidade no Período
30Para este fim, inicialmente são discutidos conceitos que fundamentam o processo de
313.2.2. Mensuração do Resultado Econômico
32Isso representa um valor econômico anual de R$124,7 milhões (RECIPEA, 2015).
333.3.1. Registro Contábil do Sistema Financeiro Patrimonial antes da Adoção
34“Instituto Brasileiro de Governança Corporativa”. Disponivel
351.2.300.1.01.001 Prédio Sede da Organização (−) Depreciação Acumulada
361.2.300.2.02.002 Equipamentos de Multimídia
As 21 indispensáveis qualidades de um líderJohn C. Maxwell3h 20m4.6 (3.7K)$9 · $0.00
O jogo do dinheiro infinitoMatheus Gaboardi14h 51m4.8 (126)$11 · $0.00
Como criar o seu negócio do zeroCamila Vidal5h 19m4.5 (1.3K)$9 · $0.00
Liderança e propósitoFred Kofman11h 44m4.5 (2.5K)$9 · $0.00
A psicologia financeiraMorgan Housel6h 59m4.4 (419.3K)$8 · $0.00
Deixe de ser pobreEduardo Feldberg6h 37m4.4 (408)$6 · $0.00
Paixão por vencerJack Welch, Suzy Welch11h 33m4.3 (3.8K)$9 · $0.00
Satisfação garantidaTony Hsieh9h 17m4.2 (109.1K)$9 · $0.00
A lógica do consumoMartin Lindstrom8h 37m4.1 (3K)$8 · $0.00
Do mil ao milhão: sem cortar o cafezinho – O best-seller de Thiago Nigro, autor de "O homem que comprou o tempo"Thiago Nigro6h 49m4.0 (50.3K)$7 · $0.00
Hit MakersDerek Thompson12h 54m4.0 (9.2K)$11 · $0.00
Gatilhos mentaisGustavo Ferreira3h 49m4.0 (3.7K)$7 · $0.00
Guia Essencial Para EmpreendedoresJoão Sá3h 14m5.0 (1)$6 · $0.00
Bem-vindo à Dunder MifflinBrian Baumgartner, Ben Silverman14h 5m4.6 (542)$20 · $0.00
GraçaMax Lucado3h 44m4.5 (4.6K)$8 · $0.00
Teoria Dos JogosFernando Barrichelo2h 21m4.5 (543)$5 · $0.00
Como ser tudo o que você quiserEmilie Wapnick6h 6m4.4 (2.8K)$9 · $0.00
Escola dos DeusesElio D'Anna18h 7m4.4 (4.2K)$12 · $0.00
A arte de gastar dinheiro: Escolhas simples para uma vida equilibrada – Do mesmo autor de "A psicologia financeira"Morgan Housel6h 24m4.3 (28.4K)$10 · $0.00
Transformação digitalDavid L. Rogers14h 4m4.4 (1.7K)$10 · $0.00
You may also like
Desenvolvendo Um Teclado MusicalVitor Amadeu Souza13m$10 · $0.00
Importação E Exportação: Tudo Sobre Importação E Exportação De ProdutosShóstenes Da Silva Formiga57m$6 · $0.00
Comunicação Lora Programado No ArduinoVitor Amadeu Souza12m$8 · $0.00
Desenvolvendo Um Web Server Na Rede Ethernet Com Enc28j60 Para Monitorar Um Amperímetro Programado No ArduinoVitor Amadeu Souza17m$8 · $0.00
Resposta Do Réu No Processo CivilJosé Franklin De Sousa6h 21m$8 · $0.00
Desenvolvendo Em Vc# Um Supervisório Para Monitoramento De Sensores Usando O Esp32 Programado No ArduinoVitor Amadeu Souza4h 42m$26 · $0.00
Desenvolvendo Um Dinamômetro Modbus Para Leitura No Elipse Com Interface Rs485 No ArduinoVitor Amadeu Souza40m$10 · $0.00
Como Ganhar Na LotofacilComo Ganhar Na Lotofacil2m$5 · $0.00
Projetos Com Pinguino Parte IxVitor Amadeu Souza39m$10 · $0.00
Projeto De Fonte LinearVitor Amadeu Souza1h 16m$10 · $0.00
Implementando Big Data Com Php E Mysql Para Monitorar Termômetro Com Esp32 Programado Em ArduinoVitor Amadeu Souza1h 29m$9 · $0.00
Medindo O Valor De Pico Para Uma Medição De H2 Com A Raspberry Pi Programada Em PythonVitor Amadeu Souza27m$6 · $0.00
Projetos Com Stm8s103f3 Programado Em Arduino - Parte VVitor Amadeu Souza17m$7 · $0.00
Apresentando Alguns Títulos Da Obra De Francis Bacon Com Display Lcd Programado No ArduinoVitor Amadeu Souza10m$6 · $0.00
Desenvolvendo Um Frequencímetro Modbus Rs485 No ArduinoVitor Amadeu Souza32m$10 · $0.00
Apresentando Uma Lista De Toponímico De Cidades Do Ce Com Display Lcd Programado No ArduinoVitor Amadeu Souza9m$6 · $0.00
Monitorando Através Do Visual Basic O Amônia Com O Stm32f103c8 Programado No ArduinoVitor Amadeu Souza22m$8 · $0.00
Projetos Com Pic12 Parte XixVitor Amadeu Souza26m$10 · $0.00
Desenvolvendo Um Jogo No Vb Para Ensino De SociologiaVitor Amadeu Souza40m$10 · $0.00
Apresentando Pinturas Do Movimento Artístico Pós-impressionismo Com Display Tft Programado No ArduinoVitor Amadeu Souza20m$6 · $0.00