
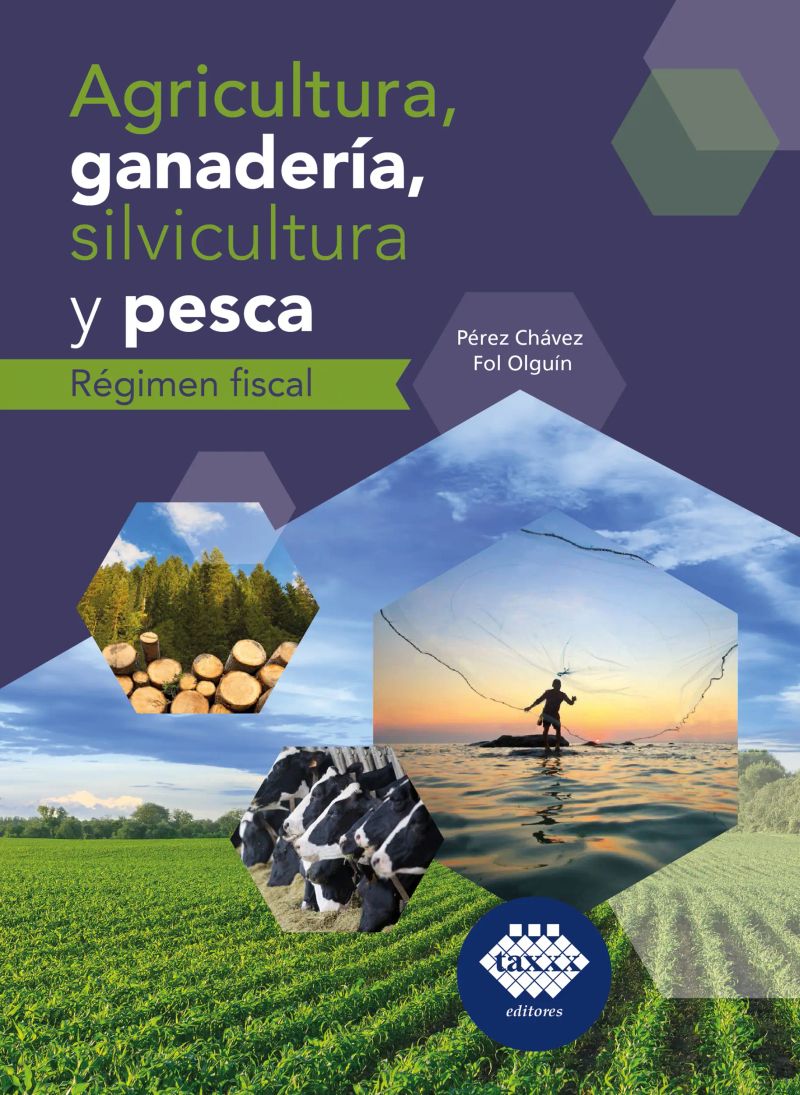
Agricultura, ganadería, silvicultura y pesca. Régimen fiscal 2019
De José Pérez Chávez, Raymundo Fol Olguín

Duração4h 36m
Sobre este audiolivro
El sector primario, que comprende rubros como la agricultura, ganadería, silvicultura y pesca, tiene una enorme importancia en el desarrollo de nuestra economía. Las actividades de dicho sector pueden ser realizadas tanto por personas físicas como por morales, por lo que la Ley del Impuesto sobre la Renta establece un régimen fiscal preferencial, denominado "Régimen de actividades agrícolas, ganaderas, silvícolas y pesqueras", para aquellos contribuyentes que se dediquen exclusivamente a realizar estas actividades. Este régimen se basa en el flujo de efectivo y tiene por objeto facilitar el cumplimiento de las obligaciones fiscales del referido sector.
Mediante esta obra se ejemplifican, de manera clara y concisa, las obligaciones fiscales que deben cumplir los contribuyentes que tributen conforme a este régimen fiscal dentro de las modalidades siguientes:
1. Personas morales:
• Cuando realizan actividades primarias a través de sus integrantes.
• Cuando no realizan actividades primarias a través de sus integrantes.
• Cuando la persona moral es integrante de otra persona moral.
2. Personas físicas:
• Cuando son integrantes de una persona moral.
• Cuando tributan de forma individual.
Asimismo, en este libro se analizan las diversas facilidades administrativas y estímulos fiscales que se otorgan a los contribuyentes antes mencionados.
Detalhes do audiolivro
GêneroBusiness and Economics
Duração4 h 36 min
Narrado porOuça com mais de 1.000 vozes
FormatoeBook com áudio
Data de publicação30 de mai. de 2019
IdiomaEspanhol
Sumário
1Introduction
2CONTENIDO
3ABREVIATURAS
4INTRODUCCION
5CAPITULO I
Mostrar todos os capítulosVer menos
6ASPECTOS GENERALES
71. Concepto de actividades agrícolas
82. Concepto de actividades ganaderas
93. Concepto de actividades pesqueras
104. Concepto de actividades silvícolas
115. Régimen fiscal en el que deben tributar los contribuyentes que realizan actividades primarias (actividades agrícolas, silvícolas, ganaderas o de pesca)
126. Caso en el que las personas morales que realizan actividades primarias no pueden tributar en el régimen de actividades agrícolas, ganaderas, silvícolas y pesqueras
13CAPITULO II
14TRATAMIENTO FISCAL DE LAS PERSONAS MORALES QUE REALIZAN ACTIVIDADES PRIMARIAS
15IMPUESTO SOBRE LA RENTA
161. Personas morales que realizan las actividades a través de sus integrantes
17A. Pagos provisionales
18B. ISR del ejercicio
19C. Obligaciones formales de retención, entero del ISR y expedición de constancias
20D. Registro de ingresos, gastos e inversiones
21E. Emitir y recabar documentación comprobatoria
22F. Expedición de CFDI
23G. Inscripción en el RFC
24H. Responsabilidad solidaria
25I. Otras obligaciones de las personas morales del régimen de actividades agrícolas, ganaderas, silvícolas y pesqueras que realizan actividades primarias
262. Personas morales que no realizan las actividades a través de sus integrantes
27A. Pagos provisionales
28B. ISR del ejercicio
29C. Otras obligaciones
303. Personas físicas y morales que son integrantes de otra persona moral
314. Otras disposiciones para las personas morales del régimen de actividades agrícolas, ganaderas, silvícolas y pesqueras que realizan actividades primarias
32A. Ajuste anual por inflación
33B. Cálculo del ISR por pago de dividendos o utilidades distribuidos
34IMPUESTO AL VALOR AGREGADO1
351. Actos o actividades gravados
362. Concepto de enajenación de bienes
373. Enajenación de bienes, prestación de servicios y uso o goce temporal de bienes, gravados a la tasa de 0% del IVA
384. Enajenación de bienes exenta del pago del impuesto
395. Personas morales que cumplen con las obligaciones por cuenta propia y por cuenta de sus integrantes
40CAPITULO III
41PERSONAS FISICAS DEDICADAS A REALIZAR ACTIVIDADES PRIMARIAS
42IMPUESTO SOBRE LA RENTA
431. Personas físicas que son integrantes de una persona moral
442. Personas físicas que tributan en forma individual
45CAPITULO IV
46FACILIDADES ADMINISTRATIVAS AL SECTOR PRIMARIO
471. Facilidades de comprobación de gastos
482. Pagos provisionales del ISR y pagos definitivos del IVA, semestrales
493. Opción para determinar los pagos provisionales del ISR
504. Cálculo opcional para la retención del ISR a trabajadores eventuales del campo
Guía práctica laboral y de seguridad social 2025José Pérez Chávez, Raymundo Fol Olguín10h 3min$20 · $0.00
Manual para el control integral de las nóminas 2020José Pérez Chávez, Raymundo Fol Olguín13h 27min$23 · $0.00
Sociedades por acciones simplificadas. 2019José Pérez Chávez, Raymundo Fol Olguín6h 58min$31 · $0.00
Sueldos y salarios 2025José Pérez Chávez, Raymundo Fol Olguín5h 42min$26 · $0.00
Compendio Laboral Profesional correlacionado artículo por artículo 2019José Pérez Chávez, Raymundo Fol Olguín81h 48min$130 · $0.00
Guía práctica de IVA 2016José Pérez Chávez, Raymundo Fol Olguín5h 40min$8 · $0.00
Practiagenda Laboral 2017José Pérez Chávez, Raymundo Fol Olguín36h 19min$6 · $0.00
Manual para el control integral de nóminas 2025José Pérez Chávez, Raymundo Fol Olguín13h 43min$42 · $0.00
Recupere sus recursos de Infonavit. Procedimiento y requisitos 2017José Pérez Chávez, Raymundo Fol Olguín1h 28min$18 · $0.00
Contabilidad electrónica y su envió a través del Portal del SAT 2024José Pérez Chávez, Raymundo Fol Olguín7h 44min$37 · $0.00
Beneficios que se contienen en las disposiciones fiscales. Análisis práctico 2019José Pérez Chávez, Raymundo Fol Olguín17h 23min$25 · $0.00
Cuca y Cufin 2022José Pérez Chávez, Raymundo Fol Olguín1h 40min$14 · $0.00
Beneficios que se contienen en las disposiciones fiscales 2025José Pérez Chávez, Raymundo Fol Olguín18h 6min$45 · $0.00
Régimen de incorporación fiscal 2021José Pérez Chávez, Raymundo Fol Olguín4h 39min$23 · $0.00
Sueldos y salarios. Personas físicas. Guía práctica 2018José Pérez Chávez, Raymundo Fol Olguín4h 12min$15 · $0.00
Taller de prácticas fiscales 2025José Pérez Chávez, Raymundo Fol Olguín23h 27min$31 · $0.00
Previsión social. Guía práctica fiscal, laboral y de seguridad social 2017José Pérez Chávez, Raymundo Fol Olguín3h 22min$21 · $0.00
Manual de aplicación y casos prácticos de Seguridad Social 2018José Pérez Chávez, Raymundo Fol Olguín31h 14min$53 · $0.00
Cuca y Cufin 2023José Pérez Chávez, Raymundo Fol Olguín1h 41min$16 · $0.00
Agenda Tributaria de Bolsillo 2025José Pérez Chávez, Raymundo Fol Olguín81h 51min$50 · $0.00
Lecciones en estrategia: Hacia una gestión de excelenciaArnoldo Hax, Nicolás Majluf3h 30min4.6 (15)$7 · $0.00
#Tsunami Digital: El nuevo poder de las audiencias en las redes socialesEduardo Arriagada4h 26min3.9 (32)$10 · $0.00
Líderes destacados de los 2000 años de Iglesia CatólicaJavier Fernández Aguado4h 37min$28 · $0.00
How to Grow Your Small Business \ Cómo hacer crecer tu negocio (Sp. ed.) Unabr.Donald Miller5h 42min$24 · $0.00
Claves para el liderazgo: La extraordinaria recuperación de Chile después del desastreMichael Useem, Howard Kunreuther10h 27min3.7 (30)$20 · $0.00
Pensiones a la chilenaAndrés Solimano4h 35min3.9 (15)$8 · $0.00
Cueste lo que cueste: La batalla por salvar el euro y EuropaYan Carrière-Swallow, Sebastián Claro10h 46min$14 · $0.00
Pensiones: Del descontento a las solucionesSalvador Valdés Prieto13h 24min$9 · $0.00
Capitalismo a la chilenaAndrés Solimano6h 40min3.7 (13)$10 · $0.00
Everyday Dharma \ Dharma para la vida diariaSuneel Gupta5h 46min4.3 (990)$24 · $0.00
Mala sangreJohn Carreyrou12h 40min4.5 (341.5K)$32 · $0.00
Llevate bien con tu billeteraTiffany Aliche12h 5min4.5 (26.7K)$11 · $0.00
Trading e inversión para principiantes 2ª EdiciónRuben Villahermosa11h 5min4.6 (428)$20 · $0.00
Detalles Que Enamoran: Cómo Derretir a los Clientes para Que No Quieran Comprarle a Nadie MásDavid Gómez5h 35min4.6 (541)$12 · $0.00
El Efecto CompuestoDarren Hardy5h 45min4.4 (80.2K)$14 · $0.00
Capitalismo solidarioRich DeVos16h 8min4.6 (291)$14 · $0.00
El mapa maestroCharles F. Hannel7h 8min4.4 (26.5K)$14 · $0.00
La mañana milagrosa para emprendedoresHal Elrod, Cameron Herold8h 13min4.4 (1.9K)$14 · $0.00
Acres de diamantesRussell Conwell2h 9min4.4 (10.6K)$14 · $0.00
Liderazgo AsertivoFrank Slootman6h 16min4.4 (12.4K)$11 · $0.00
Você também pode gostar
Las Aves de AudubonJohn James Audubon1h 44min4.5 (1.8K)$15 · $0.00
Cape CodHenry David Thoreau8h 45min3.9 (1.4K)$12 · $0.00
El origen de las especiesCharles Darwin23h 11min4.2 (154.3K)$0.70 · $0.00

El viaje y su sentidoEmily Thomas7h 57min3.9 (1.5K)$14 · $0.00
The Voyage of the Beagle - Edición española traducida por Gutenberg ClassicsCharles Darwin29h 20min4.2 (21)$2.20 · $0.00

Color Y Vida Bajo El Hongo:un Recorrido FotográficoJose Ma Alarte2min$7 · $0.00
Introducción al conocimiento y diseño de las estructurasENRIQUE DANTE BOTTO TRIPODARO5h 18min$29 · $0.00
Turrialba en la mirada de los viajerosLuko Hilje Quirós18h 7min$15 · $0.00

Viaje por Colombia 1912Carlos DoNascimiento, Luis José García Melo, Jorge E García Melo, Carl H. Eigenmann, Carlos Daniel Cadena Ordoñez, Francisco A Villa Navarro, Carlos Andrés Lasso Alcalá, Daniel Gutiérrez Ardila6h 21min$14 · $0.00

Evolucion- Los Cazadores Que Vinieron De AfricaRuben Ygua2h 55min$9 · $0.00
El atlas del CieloLuca Parravicini, Luigi Viazzo3h 20min4.8 (15)$10 · $0.00

GuíaBurros: Tesoros naturales y arqueológicos de MurciaAlfonso Simó2h 28min$10 · $0.00
Hiroshige y obras de arteMichail Uspensky2h 7min4.3 (26)$15 · $0.00

Itinerario de Buenos Aires a CordobaJosé Sourryère de Souillac32min$2 · $0.00
Colombia: Bosquejo de su geografía tropical volumen IErnesto Gulh Nimt14h 52min$8 · $0.00
Alexander Von Humboldt: Estudios HumboldtianosAlberto Gómez Gutiérrez, Joachim Hahn von Hessberg8h 42min$8 · $0.00
Orquídeas en acuarela: la obra inédita de Rafael Lucas Rodríguez CaballeroRafael Lucas Rodríguez-Caballero2h 33min$43 · $0.00
El ABC del acuarioClaude Vast3h 33min$10 · $0.00

La Cabaña de LandorEdgar Allan Poe36min3.2 (469)$0.50
Charles DarwinSantiago Machain7h 15min$25 · $0.00